

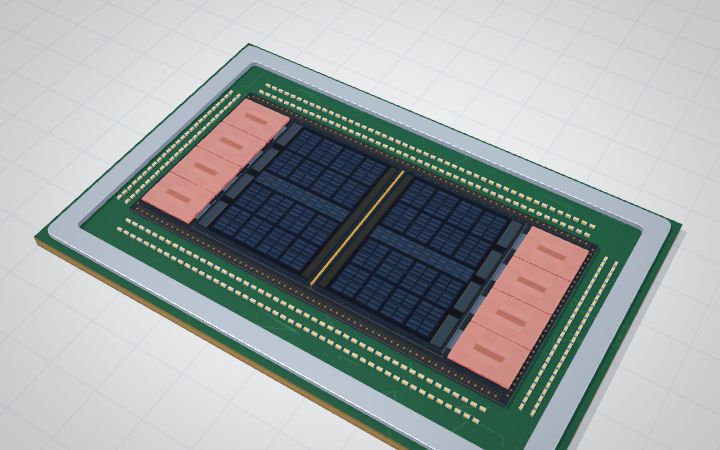
HBM(High Bandwidth Memory,高带宽内存)
AI 芯片的核心瓶颈之一。当代标配 HBM3E,单卡可达 192GB / 5.3 TB/s 带宽(AMD MI300X 配置)。大模型参数规模膨胀使"内存墙"成为决定性约束。
为什么关键
- 大模型推理是"内存带宽限制",不是"算力限制" — 每生成一个 token 都要把所有参数读一遍
- AMD vs NVIDIA 差异化的关键 — MI300X 192GB vs H100 80GB,在大模型推理场景成本优势明显
- HBM 产能短缺 — 与 CoWoS 一起构成 AI 芯片供给瓶颈
主要玩家(全球)
- SK海力士257 份研报 — 全球 HBM 市占率第一,NVIDIA 主要供应
- Samsung259 份研报 — 紧追
- Micron185 份研报(MU)— 第三名,加速追赶
- 长鑫存储112 份研报(中国,未上市)— 国产 HBM 突破中
演进路线
| 代际 | 带宽 | 容量 | 量产 |
|---|---|---|---|
| HBM2 | ~256 GB/s/stack | 16-32 GB | 2018 |
| HBM2E | ~410 GB/s | 32-48 GB | 2020 |
| HBM3 | ~600 GB/s | 64-96 GB | 2022 |
| HBM3E | ~1 TB/s | 96-144 GB | 2024(当代标配) |
| HBM4 | ~1.5+ TB/s | 192+ GB | 2026E |
研报数据
研报数据 · 11-07 更新 · 点数字看原文出处
研报里也常提到
AMD139 · Google134 · 台积电127 · Meta79 · Microsoft77 · Intel73 · ASML62 · 华为61 · Advantest57
数字 = 讨论它时同时写到这家公司的研报份数。
研报关注度 · 2026 年每月
4.81月
5.92月
5.63月
4.64月
4.15月
5.46月
4.27月
4.58月
4.49月
3.610月
实质讨论它的研报页数占当月全部研报页数的百分比。
各家给的市场规模(亿美元)
2026E
美银
汇丰
摩根士丹利
高盛
东海证券
爱建证券
2027E
汇丰
美银
高盛
摩根士丹利
国元国际控股
只收美元口径、指标名里直接写了它的数。
谁供货给谁
常和它一起出现的概念
数字是同页共现次数,中英文写法已合并。
近期动态
10-26
海外HBM及AI存储需求拉动美光、三星和SK海力士扩产。国金证券 · 东吴证券 · 爱建证券 · 开源证券 · 万联证券
10-25
三星持续加大HBM及先进DRAM产能投入。东吴证券 · 万联证券
10-25
计划将iHBM应用于HBM5等下一代产品,路线图发布时间为2029年,仍在验证与商业化准备阶段。开源证券
10-25
联讯仪器HBM芯片KGD分选测试设备与国内头部厂商签订Demo订单。东吴证券
10-23
三星允许英伟达将NVHBM基底芯片交给台积电3nm制程代工,首次在HBM制造阶段与台积电合作。申港证券
10-23
英伟达公开基于HBM4E架构的定制产品NVHBM。申港证券
10-20
美光与英伟达合作开发面向未来GPU平台的定制HBM4E方案。摩根大通
10-19
预计长江存储与长鑫存储合计新增10至12万片每月产能。东吴证券
增量补充(2026-07-28)
来源:如何看待长鑫上市对存储板块的影响?(社媒剪辑/转述)
- AI 驱动下存储行业需求未来数年 CAGR 达 30–40%,五年后 DRAM 市场总需求有望在当前基础上增长约四倍。
- 国内 DRAM 需求占全球约 30%;若完成全部国产化,长鑫存储 收入有数倍成长空间。