

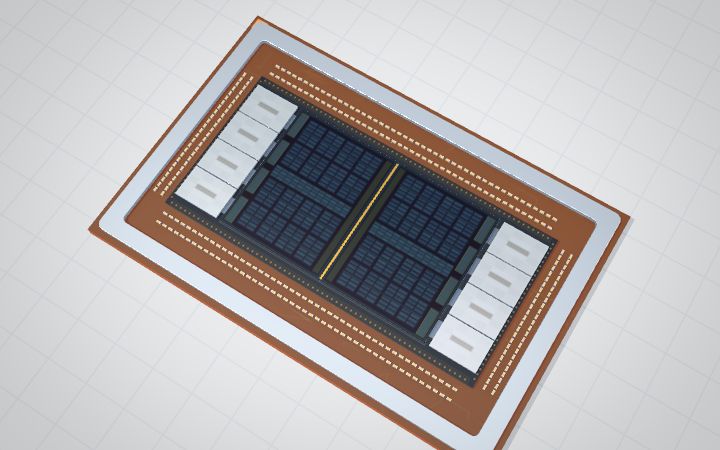
先进封装(CoWoS + Chiplet + 封装材料)
后摩尔时代延续半导体性能提升的关键路径。每提升一个制程节点成本 +50-70% 但性能仅 +15-20%;先进封装通过 多芯片异构集成 + 高密度互联 + 三维堆叠实现跨越式提升。当前是 AI 芯片性能的核心瓶颈环节。
市场规模与增长
| 维度 | 数据 | 来源 |
|---|---|---|
| 全球先进封装(2024) | $471 亿(占整体 47.3%) | Yole |
| 全球先进封装(2025) | $503.8 亿 | 行业 |
| 全球先进封装(2032) | $798.5 亿(CAGR 6.8%) | 行业 |
| HPC/AI 封装(2024) | $158 亿(33.5%) | Yole |
| HPC/AI 封装 CAGR | 18.2% | 2025-2030 |
| HBM 封装 2024→2026 | $42 亿 → $80 亿+ | 行业 |
| 中国先进封装(2025E) | ~¥1,100 亿(全球 23%) | 行业 |
| 台积电 CoWoS 产能(2026E) | 12.5 万片/月(YoY +40%) | 公司 |
| CoWoS 价格涨幅(2024 Q4) | 15-20% | 公司 |
全球竞争格局
| 阵营 | 代表 | 份额 |
|---|---|---|
| 高端 AI 封装 | 台积电 CoWoS | 70% |
| OSAT 全球第一 | 日月光投控 | 27% |
| OSAT 全球第二 | Amkor | — |
| 中国大陆 OSAT 三强 | 长电科技 / 通富微电 / 华天科技 | 12% / 8% / 7% |
| 美系 3D | Intel Foveros | 3% |
| 韩系 FOPLP | 三星电子 | 量产爬坡 |
CoWoS 主要客户(2026E)
主要参与者(中国 A 股)
OSAT 三强
封装材料 / 设备
- 华海诚科 ★★★★★(EMC 龙头,HBM3E 用 EMC 通过验证)
- 联瑞新材 ★★★★(球形硅微粉,毛利率 52%)
- 德邦科技 ★★★★(底填胶)
- 新益昌 ★★★★(固晶机/键合机龙头)
- 广立微 ★★★★(HBM KGD 筛选方案)
上下游
核心技术维度
- 2.5D 封装 — CoWoS / FOPLP,AI 芯片首选
- 3D 封装 — TSV / Hybrid Bonding(HBM 12 层、SoIC)
- FOWLP / InFO / FOPLP — 扇出型 / 平板级
- Chiplet + UCIe — 多芯片互联 IP
- ABF 载板 — 关键基板材料(味之素 90% 全球份额)
- EMC + 底填胶 + 球形硅微粉 — 封装材料三大件
上下游关系
所属第二层-芯片系统
关键趋势
- 技术路线分化与融合并存 — CoWoS-L 与 FOPLP / Foveros 并行,且开始混合
- 产能瓶颈从晶圆转向封装 — ABF 扩产周期长(具体口径详见 味之素,原报告存在 18 / 24 个月两种口径)、CoWoS 良率爬坡 12-18 个月
- 国产替代进入深水区 — 中端 45% / 高端 <10%;HBM3 / CoWoS-L 是核心突破点
- 价格传导逆袭 — 封测从最弱议价方变成卖方市场
- 地缘政治重塑供应链 — 美国管制 10nm 以下封装设备
资本运作要点
高吸引力被收购
主动收购方
高确定性 IPO
关键事件
关键风险
- CoWoS-L 被 Foveros / 新技术颠覆
- 美国进一步限制设备出口
- AI 训练需求放缓
- 2027-2028 CoWoS 产能过剩
- HBM 堆叠良率黑天鹅