

台积电(2330.TW)
台积电是全球先进逻辑制程与先进封装的绝对龙头,卡在 AI 算力供应链从芯片设计到可部署硬件的咽喉位置——所有主流 AI 训练与推理芯片必须经其前道制造与 CoWoS 后道集成方能出货。 7nm 及以下制程已占晶圆收入逾七成,N2 于 2026 年进入量产;CoWoS 产能 2025 至 2027 年从约 68 万片扩至约 200 万片(野村,2026-07-24),前十大客户占收入约 78%,形成多年期产能锁定。
一、主营业务与产品矩阵
- 先进逻辑制程(核心)量产节点覆盖 N7/N6、N5/N4、N3 及 N2,其中 N2 于 2026 年二季度开始贡献收入(当季占晶圆收入 3%),7nm 及以下制程合计占晶圆收入 77%。N3 收入占比在 2026 年二季度达 30%,预计 2026 年下半年跨过公司平均毛利率水平(摩根大通,2026-07-17)。制程缩微节奏保持每两年一代,N2 采用 GAA 纳米片晶体管架构替代 FinFET。
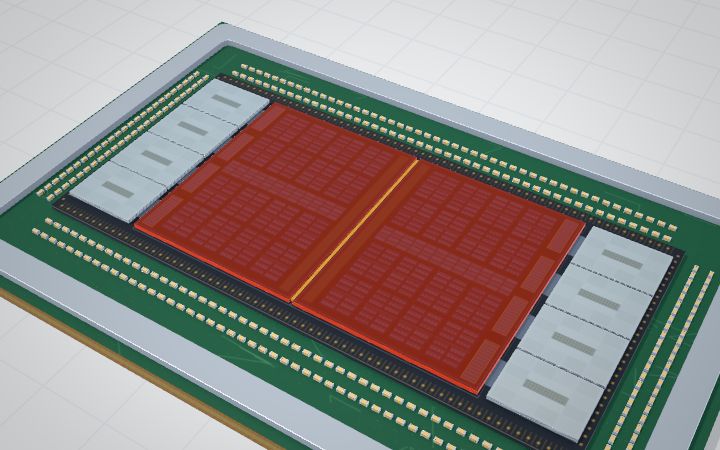
- 先进封装(CoWoS 及下一代)CoWoS 产能从 2025 年约 68 万片扩至 2026 年约 110 万片、2027 年约 200 万片(野村,2026-07-24);中介层尺寸从 2024 年 3.3x reticle 向 2026 年 5.5x、2027 年 9.5x、2028 年 14x reticle 演进。2026 年 6 月建成 CoPoS 玻璃基板试产线,规划 2028-2029 年大规模量产,以突破有机基板在超大面积封装中的翘曲瓶颈。SoIC 提供芯片三维堆叠能力,与 CoWoS 组合形成前道-后道一体化交付。
- AI/HPC 算力代工平台(客户与产能锁定)高性能计算占 2026 年二季度收入 66%,前十大客户占 2024 年收入 78%。CoWoS 产能按客户长期分配:NVIDIA 从 2025 年 39 万片增至 2027E 109 万片,Broadcom 从 8.3 万片增至 42 万片,AMD 从 6 万片增至 24 万片(摩根士丹利,2026-07-24)。AI 半导体收入 2025 年占比为 high-teens,公司指引 2024-2029 年数据中心 AI 收入复合增速为 mid-to-high-50%,需求结构从 GPU 单一品类向 ASIC、AI CPU、网络交换芯片多线扩展。
二、产业链位置
在图谱里看 →三、各家研报目标价
研报数据 · 11-07 更新 · 点数字看原文出处
| 机构 | 最新目标价 | 上一次 | 日期 |
|---|---|---|---|
| 德意志银行 | 首次 | 10-20 | |
| 高盛 | NT$3,100 | 10-15 | |
| 野村 | NT$3,615 | 10-15 | |
| 伯恩斯坦 | NT$2,780 | 10-15 | |
| 美银 | NT$3,100 | 10-12 | |
| 汇丰 | NT$1,370 | 10-12 | |
| 摩根士丹利 | NT$2,988 | 10-06 | |
| 摩根大通 | NT$3,100 | 09-10 |
四、竞争格局
先进逻辑代工呈一超格局:台积电在 7nm 及以下节点的收入份额远超三星电子与 Intel Foundry 之和,后两者在外部客户获取与良率稳定性上仍处追赶阶段。成熟制程领域联电、中芯国际、格芯各有区域或客户优势,但与台积电在先进制程上不构成直接竞争。先进封装是当前真正的产能瓶颈——台积电 CoWoS 产能被 NVIDIA、Broadcom、AMD 提前锁定,日月光投控与 Amkor 承接部分外溢订单但无法替代其前道-后道一体化能力。 台积电的壁垒在于三重咬合:制程迭代速度(每代节点领先竞争对手一至两年)、封装与制造的协同设计(中介层面积扩展与制程缩微同步推进)、以及客户一旦流片即形成的多年锁定效应。短板在于地缘集中度——最先进产能仍高度集中于中国台湾,亚利桑那扩产虽已追加至 $2,650 亿总投资承诺但 2029 年前难以形成规模替代,成本结构显著高于本土。
五、兼营子行业
台积电的业务边界已超越纯晶圆代工,同时是先进封装产能的实际掌控者和 AI 核心逻辑芯片的制造定义者。
- 先进封装通过 CoWoS(含 CoWoS-S/L)和 SoIC 平台主导 AI 芯片后道集成,2027E 产能约 200 万片(野村,2026-07-24),并向 CoPoS 玻璃基板延伸以突破超大面积封装瓶颈。
- 核心逻辑芯片为 NVIDIA GPU、Broadcom ASIC、AMD CPU/GPU 及 Apple 应用处理器提供 N3/N2 制程制造,2026 年二季度 7nm 以下占晶圆收入 77%,是 AI 算力芯片从设计到量产的唯一全栈制造方。
六、经营数据
| 指标 | 2024 | 2025 | 2026E | 2027E | 2028E | 2029E | 来源 |
|---|---|---|---|---|---|---|---|
| CoWoS 产能(千) | — | 680 | 1,100 | 2,000 | — | — | 野村 |
| 对 NVIDIA 的 CoWoS 供应(千片) | — | 390 | 680 | 1,090 | — | — | 摩根士丹利 |
| 对 Broadcom 的 CoWoS 供应(千片) | — | 83 | 260 | 420 | — | — | 摩根士丹利 |
| CoWoS 中介层尺寸(reticle) | 3.3 | — | 5.5 | 9.5 | 14.0 | — | 野村 |
| 数据中心 AI 收入占比(%) | 13 | 20 | 30 | 40 | 49 | 55 | 摩根大通 |
数据来源:野村 2026-07-24;摩根士丹利 2026-07-24;瑞银 2026-07-21;摩根大通 2026-07-17。
盈利预测
研报数据 · 11-07 更新 · 点数字看原文出处
每格是近 180 天各家最新预测的中位数,下一行是最低—最高和家数。已公布的实际数见「行情与财报」。
| 指标 | 2026E | 2027E | 2028E |
|---|---|---|---|
| 营业收入(亿新台币) | 55,757.652,437.6–56,283.5 · 9 家 | 77,022.665,450.5–81,473.5 · 9 家 | 97,398.880,039.0–103,182.6 · 9 家 |
| 归母净利润(亿新台币) | 28,927.228,044.7–29,903.3 · 8 家 | 39,252.836,661.2–41,846.7 · 8 家 | 49,968.946,680.1–52,767.4 · 8 家 |
| EPS(NT$) | 111.06108.15–115.32 · 9 家 | 150.01141.37–161.36 · 9 家 | 190.86157.39–203.48 · 9 家 |
按机构看 · 营业收入(亿新台币)
| 机构 | 2026E | 2027E | 2028E | 日期 |
|---|---|---|---|---|
| 德意志银行 | 10-20 | |||
| 野村 | 10-15 | |||
| 高盛 | 10-15 | |||
| 美银 | 10-12 | |||
| 汇丰 | 10-12 | |||
| 摩根士丹利 | 10-06 | |||
| 瑞银 | 09-28 | |||
| 摩根大通 | 09-11 | |||
| 伯恩斯坦 | 05-18 |
按机构看 · 归母净利润(亿新台币)
| 机构 | 2026E | 2027E | 2028E | 日期 |
|---|---|---|---|---|
| 德意志银行 | 10-20 | |||
| 野村 | 10-15 | |||
| 高盛 | 10-15 | |||
| 美银 | 10-12 | |||
| 汇丰 | 10-12 | |||
| 摩根士丹利 | 10-06 | |||
| 瑞银 | 09-28 | |||
| 摩根大通 | 07-17 |
按机构看 · EPS
| 机构 | 2026E | 2027E | 2028E | 日期 |
|---|---|---|---|---|
| 德意志银行 | 10-20 | |||
| 野村 | 10-15 | |||
| 高盛 | 10-15 | |||
| 美银 | 10-12 | |||
| 汇丰 | 10-12 | |||
| 伯恩斯坦 | 10-08 | |||
| 摩根士丹利 | 10-06 | |||
| 瑞银 | 09-28 | |||
| 摩根大通 | 07-17 |
行情与财报
七、投资视角:多空逻辑
八、近期动态(倒序)
研报数据 · 11-07 更新 · 近 120 天,同一件事多家机构写到的合成一条
数据来源
- 野村《AI Semi:TSMC shares react negatively despite guidance beat》2026-07-24
- 中银证券《计算机行业“一周解码”:台积电二季度业绩大幅增长,上调资本开支彰显AI算力需求强劲》2026-07-22
- 申港证券《电子行业研究周报:台积电上调资本开支,存储代工涨价》2026-07-22
- 国金证券《电子行业研究:台积电大幅上修全年收入与CAPEX指引》2026-07-19
- 摩根大通《TSMC(2330.TW)Rising confidence in AI demand, matched by increasing capex plans; 》2026-07-17
- 摩根士丹利《TSMC(2330.TW)Aggressive capex to address stronger AI demand; OW》2026-07-16
- 高盛《TSMC (2330.TW)Earnings review: AI demand visibility into 2030 with stronger guid》2026-07-16
- 伯恩斯坦《Asia Semiconductors and Equipment & Global Memory Taiwan Semiconductor Manufactu》2026-07-13
- 子行业全景见 晶圆代工