

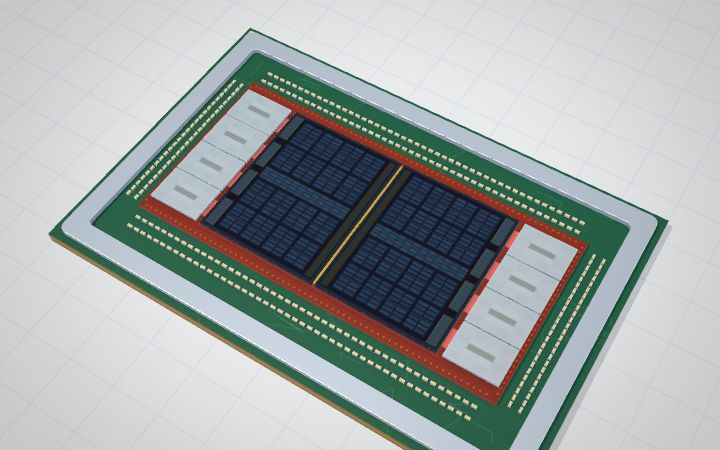
CoWoS(Chip on Wafer on Substrate)
台积电 的 2.5D 先进封装技术。把 GPU / AI 芯片 die 和 HBM 内存 die 封装在同一硅中介层上。目前是 AI 芯片行业最大供给瓶颈。
是什么
这种 2.5D 封装让 GPU 与 HBM 之间的距离极短,带宽极高,是 AI 芯片"系统级"性能的关键。
为什么是瓶颈
- 几乎所有先进 AI 芯片都用 CoWoSNVIDIA H100/B200、AMD MI300X、Google TPU、AWS Trainium 等
- CoWoS 产能扩张慢设备特殊、人力密集、扩产周期 2-3 年
- 台积电 主导Samsung / 中国厂商有替代方案但成熟度差距大
- 2025 仍处供不应求各家芯片公司"抢 CoWoS 产能"是 2024-2025 关键叙事
演进
- CoWoS-S(标准型)— 当前量产主力
- CoWoS-L(大型)— 支持更大中介层面积(Blackwell B200 用)
- CoWoS-R(RDL)— 成本更低,间距更大
替代技术
研报数据
研报数据 · 11-07 更新 · 点数字看原文出处
研报里常一起提到的公司
台积电174 · NVIDIA130 · AMD70 · Broadcom63 · Google63 · 联发科57 · Intel50 · AWS43 · Meta41 · Microsoft40 · SK海力士28 · Marvell28 · 三星电子26 · 日月光投控25
数字 = 讨论它时同时写到这家公司的研报份数。
研报关注度 · 2026 年每月
1.71月
1.42月
1.73月
1.54月
1.35月
1.86月
2.07月
0.88月
0.89月
1.010月
实质讨论它的研报页数占当月全部研报页数的百分比。
各家给的市场规模(亿美元)
2026E
摩根士丹利
2027E
摩根士丹利
只收美元口径、指标名里直接写了它的数。
谁供货给谁
常和它一起出现的概念
数字是同页共现次数,中英文写法已合并。
近期动态
10-23
日月光加速布局类CoWoS产能。国金证券
10-22
计划在2028年底前将CoWoS-R晶圆产能增加超过300%。摩根士丹利
10-21
Nvidia与合作伙伴宣布扩大基板、CoWoS-R、美国及CPO供应链产能。高盛
10-15
5倍光罩CoWoS已投产且良率出色。野村
10-13
CFMEE 晶圆级直接成像光刻设备已向国内领先 OSAT 批量供货并通过 CoWoS-L 产线可靠性验证。野村
10-13
格芯与台积电达成20亿美元制造协议,将在美国生产CoWoS硅中介层。国元证券
10-12
增加产能至70–75k+ WPM。美银 · 摩根士丹利
10-12
TSMC 规划 Tainan AP8 的 CoWoS-L 设施。摩根大通