

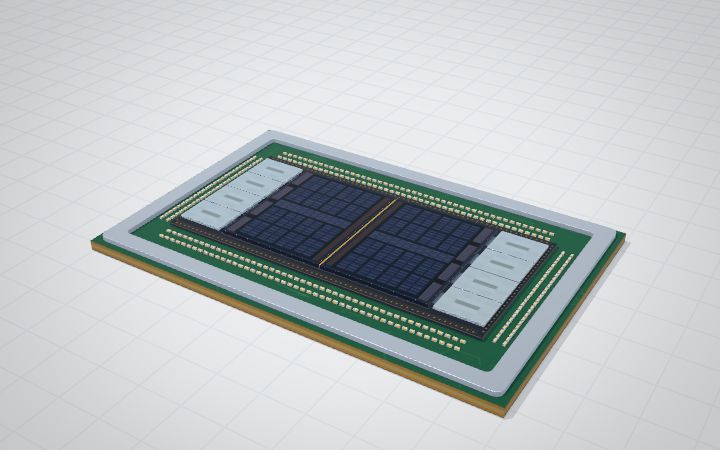
GPU(Graphics Processing Unit,图形处理器)
从图形渲染演化为通用并行计算(GPGPU)的核心算力引擎。当前 AI 训练 / 推理的事实标准硬件,是 AI 产业链中价值密度最高的环节(据 核心逻辑芯片)。
为什么关键
- AI 训练与推理的事实标准NVIDIA 在数据中心 AI GPU 市占率 80-90%,CUDA 生态 400 万+ 开发者构成最深护城河
- 与 ASIC / FPGA 的"通用 vs 专用"对照GPU 通用但能效次优,ASIC 专用且能效更高,FPGA 介于两者之间
- 系统级竞争核心组件与 HBM / NVLink / CoWoS 共同决定整机算力
- 超级周期受益者2024 年全球 AI 加速芯片市场约 $1,160 亿,2026E $1,600-1,800 亿(据 核心逻辑芯片)
代表玩家(三大阵营)
| 阵营 | 代表 | 路线 |
|---|---|---|
| 全球龙头 | NVIDIA165 份研报、AMD78 份研报 | CUDA / ROCm 双生态 |
| 中国国产 | 摩尔线程、沐曦股份-U、壁仞科技、天数智芯 | 全功能 GPU / CUDA-ROCm 兼容 |
| 边缘 / 失利 | Intel | Gaudi 战略基本出局,独立 AI 加速器市场 <1% |
替代 / 竞争
所属核心逻辑芯片
研报数据
研报数据 · 11-07 更新 · 点数字看原文出处
研报里也常提到
Microsoft80 · Meta64 · Google63 · Amazon51 · CoreWeave38 · AWS35 · 台积电34 · Oracle32 · 华为29 · Broadcom27 · OpenAI27
数字 = 讨论它时同时写到这家公司的研报份数。
研报关注度 · 2026 年每月
2.01月
1.92月
1.53月
1.54月
1.75月
1.86月
1.47月
2.08月
1.79月
1.410月
实质讨论它的研报页数占当月全部研报页数的百分比。
谁供货给谁
常和它一起出现的概念
数字是同页共现次数,中英文写法已合并。
近期动态
10-26
据路透社报道,三家公司合计订购超过300万张英伟达工作站GPU,总标价超350亿美元。国金证券 · 瑞银
10-26
谷歌云与英伟达扩大Vera Rubin合作,规划部署最多96万块GPU。国金证券 · 山西证券 · 摩根士丹利
10-25
景嘉微与麒麟信安围绕 JM11 及虚拟化产品合作,GPU 虚拟化方案已在电力调控系统落地。开源证券
10-23
腾讯ETH-X于2025年发布,支持多GPU厂商并使用以太网RoCE。金圆统一证券
10-22
AccoTest已开始小批量出货STS8600,并持续在本土CPU和GPU客户处验证。高盛
10-20
AMD推出整合EPYC CPU和MI450 GPU的Helios机架级AI平台。摩根大通
10-20
Charter部署通过Spectrum光纤提供近本地GPU算力的渲染服务。伯恩斯坦
10-20
美光与英伟达合作开发面向未来GPU平台的定制HBM4E方案。摩根大通