

寒武纪(688256.SH)
寒武纪是中国云端 AI 加速芯片设计商,卡在核心逻辑芯片环节,以思元系列 ASIC/GPGPU 和 NeuWare 软件栈参与国产算力替代。 2025 年营业收入 ¥64.97 亿元、出货量 11.7 万张;智能计算集群系统曾在 2023 年贡献 86% 收入,体现其从芯片向系统交付的整合能力。
一、主营业务与产品矩阵
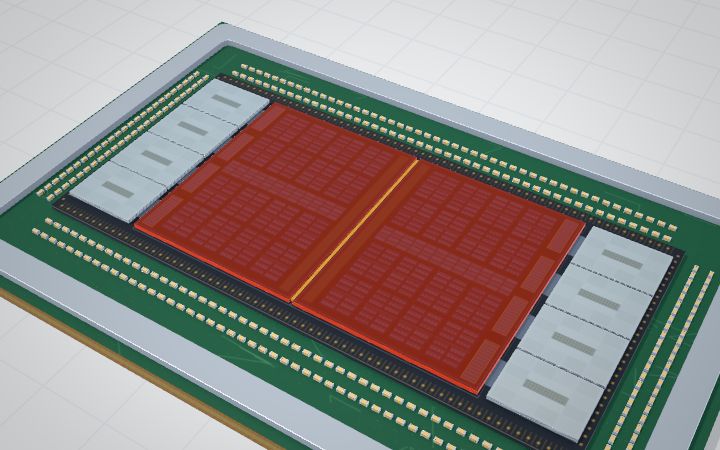
- 云端 AI 加速芯片(核心)以思元系列 ASIC/GPGPU 覆盖云端训练与推理场景,当前主力为 7nm 思元 950,下一代思元 690 面向 chiplet 架构与 FP4/FP8。2025 年出货量 11.7 万张,高于 2024 年的 3.9 万张。
- 加速卡与智能计算集群系统(交付)公司不只销售单颗芯片,也以加速卡和集群系统形式交付算力。2023 年智能计算集群系统贡献 86% 收入,说明其商业模式已延伸到系统级算力池搭建。
- NeuWare 软件栈与模型生态(壁垒)通过 NeuWare 软件栈完成模型适配与工具链支持,2026 年 4 月实现 DeepSeek-V4 “Day 0” 适配,并基于 vLLM 推理框架开源适配代码。这一层降低客户迁移成本,并反哺硬件出货。
二、产业链位置
在图谱里看 →三、各家研报目标价
研报数据 · 11-07 更新 · 点数字看原文出处
近 180 天 3 家 · 中位数¥1,700最低 — 最高¥1,340 — 1,841
| 机构 | 最新目标价 | 上一次 | 日期 |
|---|---|---|---|
| 伯恩斯坦 | ¥2,000 | 10-24 | |
| 摩根士丹利 | ¥1,408 | 10-08 | |
| 高盛 | ¥2,406 | 08-24 |
四、竞争格局
中国云端 AI 加速器市场尚未收敛,华为昇腾、海光信息、沐曦股份-U、天数智芯、昆仑芯、平头哥半导体、摩尔线程等均在争夺国产训练与推理份额。寒武纪的相对位置在于芯片、系统、软件栈三层均已形成收入或验证:2025 年出货 11.7 万张,7nm 思元 950 订单集中落地,2023 年智能计算集群系统曾贡献 86% 收入。短板同样清晰:先进制程和先进封装仍受国产产能约束,软件生态仍需在更多模型和客户部署中成熟;多家国产芯片厂商同场竞争,后续份额取决于交付稳定性、模型适配速度和客户绑定深度。
五、跨层角色
寒武纪的主子行业是核心逻辑芯片,但其云端 AI 加速产品与软件栈也被放入智慧城市-AIoT 应用场景,说明它不只服务数据中心算力建设。
智慧城市·AIoT以云端 AI 加速芯片及配套软件栈进入智慧城市相关算力场景。
六、盈利预测
研报数据 · 11-07 更新 · 点数字看原文出处
每格是近 180 天各家最新预测的中位数,下一行是最低—最高和家数。已公布的实际数见「行情与财报」。
| 指标 | 2026E | 2027E | 2028E |
|---|---|---|---|
| 营业收入(亿元) | 163.8156.4–239.8 · 4 家 | 438.9322.8–912.6 · 4 家 | 664.2558.0–770.3 · 2 家 |
| 归母净利润(亿元) | 50.0846.74–61.79 · 4 家 | 116.185.40–142.8 · 4 家 | 234.1195.5–272.7 · 2 家 |
| EPS(元) | 8.607.50–11.00 · 7 家 | 17.0014.52–22.58 · 6 家 | 27.1816.80–43.40 · 5 家 |
按机构看 · 营业收入(亿元)
| 机构 | 2026E | 2027E | 2028E | 日期 |
|---|---|---|---|---|
| 东吴证券 | 10-20 | |||
| 摩根士丹利 | 10-08 | |||
| 高盛 | — | 08-24 | ||
| 伯恩斯坦 | — | 08-08 |
按机构看 · 归母净利润(亿元)
| 机构 | 2026E | 2027E | 2028E | 日期 |
|---|---|---|---|---|
| 摩根士丹利 | 10-08 | |||
| 高盛 | 08-24 | |||
| 伯恩斯坦 | — | 08-08 | ||
| 国信证券 | — | 08-07 |
按机构看 · EPS
| 机构 | 2026E | 2027E | 2028E | 日期 |
|---|---|---|---|---|
| 伯恩斯坦 | — | 10-24 | ||
| 摩根士丹利 | 10-08 | |||
| 华龙证券 | 08-28 | |||
| 高盛 | 08-24 | |||
| 上海证券 | — | — | 07-19 | |
| 东兴证券 | 06-26 | |||
| 山西证券 | 06-12 |
行情与财报
七、投资视角:多空逻辑
多头 · 催化
收入台阶已经跃迁2025 年营业收入 ¥64.97 亿元,同比增长 453.21%;东吴预测 2026E/2027E/2028E 收入分别为 ¥157/285/453 亿元(东吴证券,2026-07-20)。
出货与订单进入放量期2025 年出货量 11.7 万张,高于 2024 年的 3.9 万张;2025 年三季度 7nm 思元 950 订单集中落地。
软件生态降低迁移门槛2026 年 4 月完成 DeepSeek-V4 “Day 0” 适配并开源适配代码,NeuWare 软件栈开始形成模型生态正循环。
盈利能力已跨过拐点2025 年归母净利润 ¥20.59 亿元,同比增长 555.24%;华龙预测 2026E/2027E/2028E EPS 为 ¥11.00/17.19/27.01(华龙证券,2026-06-30)。
资金与备货支撑交付2026 年第一季度期末预付款 ¥19 亿元,同比 +155%、环比 +95%;2026-05-22 公告拟申请不超过 ¥120 亿元银行综合授信。
空头 · 风险
估值仍按高增长定价华龙预测 2026E/2027E/2028E PE 为 132.5/84.8/54.0 倍(华龙证券,2026-06-30),若收入兑现低于预期,估值回撤空间大。
产能与先进封装是硬约束摩根士丹利指出国产晶圆产能约束和先进封装瓶颈仍需逐步缓解,这会限制出货节奏(摩根士丹利,2026-04-26)。
毛利率可能下行摩根士丹利预测毛利率从 2025 年 55.2% 降至 2026E 50.9%、2027E 49.7%、2028E 49.2%(摩根士丹利,2026-06-22)。
资金占用与交付风险2026 年第一季度期末预付款 ¥19 亿元,叠加 ¥120 亿元综合授信申请,反映备货资金占用;若客户部署节奏放缓,订单转化和回款承压。
八、近期动态(倒序)
研报数据 · 11-07 更新 · 近 120 天,同一件事多家机构写到的合成一条
2026-10
思元690量产,采用双die封装并支持DeepSeek V4等大模型即时适配。(开源证券 · 国信证券)
2026-10
预计第四季度推出下一代MLU690,性能提升约2.2倍。(摩根士丹利)
2026-09
表列 MLU 590 于 2024 年推出。(美银)
2026-08
寒武纪完成49%资本化发行,总股本增加49%。(伯恩斯坦)
数据来源
- 摩根士丹利《TSMC preview and CoWoS update – CPU, GPU, ASIC, Optical, China AI Compute》2026-07-24
- 国金证券《非金属建材行业新材料研究:从芯碁微装出发,看好CoWoS-L封测、半导体材料高景气》2026-07-22
- 东吴证券《全功能GPU领军企业,自研MUSA统一架构搭建全栈体系》2026-07-20
- 东海证券《电子行业6月月报:存储涨价效应加速释放,后期价格或高位宽幅震荡》2026-07-09
- 华龙证券《计算机行业周报:豆包大模型2.1 Pro发布,海内外模型持续迭代》2026-06-30
- 摩根士丹利《Greater China Semis:Build for Future AI Infrastructure;GPU and XPUs,Who Are the 》2026-06-29
- 东兴证券《计算机行业2026年中期策略:分化蓄力,聚焦AI核心赛道兑现》2026-06-26
- 高盛《Cambricon (688256.SS)-AI expansion with growing local chips in China; 1Q26 beat 》2026-05-04
- 子行业全景见 核心逻辑芯片