

Crusoe
Crusoe 是美国 AI 数据中心与新兴云基础设施商,卡在电力获取、园区交付和 GPU 云服务之间,以能源配套和大容量项目切入 AI 算力市场。 公司 2018 年成立,2024 大规模转向 AI 数据中心基础设施,2026 年披露电力容量为 3.4GW,旗舰德州 Abilene 园区总容量达 1.2GW。
一、主营业务与产品矩阵
- 能源与电力配套(上游资源)公司以废弃天然气发电切入数据中心电力供给,采用 100% 废弃天然气发电,2026 年 7 月披露的电力容量为 3.4GW。这一层为后续园区开发提供电力获取和成本叙事。
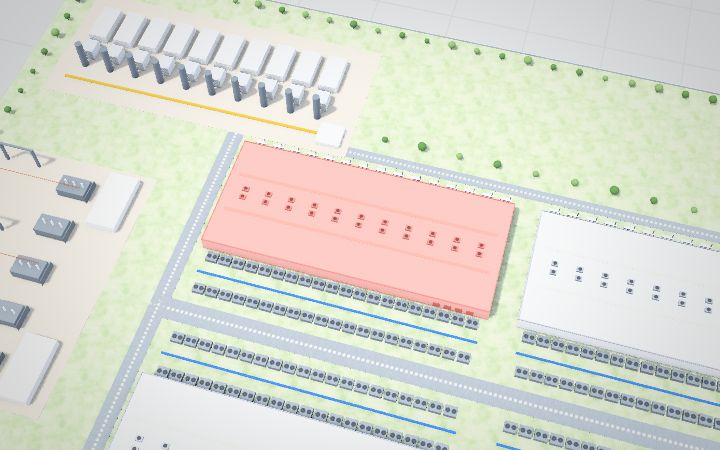
- AI 数据中心园区开发(核心载体)旗舰项目为德州 Abilene 园区:一期包含两栋 100MW 建筑,容量超过 200MW;二期新增六栋建筑,将园区总容量提升至 1.2GW。2025 年 11 月,Abilene 第八栋也是最后一栋建筑封顶。
- Crusoe Cloud 与 GPU 租赁(服务层)公司通过 Crusoe Cloud 提供公有云和 GPU 算力服务,2026 年 7 月披露的 H100 80GB HGX 按需租赁价格为 $3.90/GPU-hr,较 AWS 低 43.3%。2025 年 10 月,Crusoe 与 Starcloud 宣布合作,将 Crusoe Cloud 公有云服务带入轨道。
- 客户容量协议(商业化)下游容量协议把园区产能转成客户收入:微软就 Abilene 约 700MW 容量达成租赁协议,Meta 于 2026 年 6 月签订 1.6GW 算力容量协议;公司另宣布为微软在德州建设 900MW AI 工厂园区。
二、产业链位置
在图谱里看 →三、竞争格局
新兴云与 AI 数据中心市场尚未收敛,竞争点从单纯 GPU 数量转向电力容量、交付速度、融资能力和客户长协。Crusoe 的相对位置偏“能源+园区交付”:一边用废弃天然气发电和 2026 年披露的 3.4GW 电力容量建立项目储备,一边通过 Abilene 1.2GW 园区、微软 900MW 项目和 Meta 1.6GW 协议把容量转化为客户算力。短板同样明显:项目高度依赖大客户和外部资本,Oracle 已取消 Stargate 项目中与 Crusoe 相关的交易,1.8GW Project Jade 也因客户要求停止扩张;在 GPU 云租赁层面,它还要面对 Nebius 等新兴云厂商的 H100 实例竞争。
四、投资视角:多空逻辑
多头 · 催化
电力容量是稀缺资源公司 2026 年披露电力容量达 3.4GW,且采用 100% 废弃天然气发电,在 AI 数据中心排队拿电的阶段形成前置优势。
园区交付已有实物资产Abilene 一期两栋 100MW 建筑在一年内建成通电,二期将总容量提升至 1.2GW,2025 年 11 月第八栋建筑封顶。
GPU 云价格具备竞争力2026 年 7 月披露的 H100 80GB HGX 按需租赁价格为 $3.90/GPU-hr,较 AWS 低 43.3%,为 Crusoe Cloud 争取价格敏感客户提供抓手。
重资产扩张获得资本工具2026 年 6 月披露的 Abilene 项目由 Crusoe 与 Blue Owl Capital 的合资安排提供 $15.0bn 资金,公司并获得 AMD 支持的 $3 亿美元贷款。
空头 · 风险
项目取消会直接冲击管线Oracle 取消 Stargate 项目中与 Crusoe 相关的交易,原本涉及 0.9GW 计算容量。
超大项目执行复杂1+GW 站点常有延误,现场超过 8,000 名工人,供应链极其复杂。
储备项目存在需求不确定1.8GW Project Jade 因客户要求停止扩张,Cheyenne 项目潜在可扩展至 10GW 但租户不明。
资本开支依赖外部融资公司需要合资、贷款和股权融资支撑建设,2025 年 8 月曾寻求以 $100 亿估值融资 $10 亿,并以 AMD 芯片和设备作为 $3 亿美元贷款抵押。
云服务竞争已经开始Nebius 等新兴云厂商同样提供 H100 GPU 实例租赁,Crusoe Cloud 需要在价格之外建立持续性差异化。
五、近期动态(倒序)
研报数据 · 11-07 更新 · 近 120 天,同一件事多家机构写到的合成一条
2026-09
Crusoe完成39亿美元F轮融资,投后估值309亿美元,主权资本参与。(开源证券)
2026-09
Crusoe最新融资筹集超30亿美元。(国金证券)
2026-09
Crusoe签署约130亿美元云服务合同。(国金证券)
2026-08
Crusoe为Microsoft在Abilene新增900MW AI工厂园区。(伯恩斯坦)
数据来源
- 国信证券《人工智能行业专题(19):从Nebius看新兴云与开源模型Token优化》2026-07-24
- 野村《SoftBank Group(9984.T)Progress with building AI ecosystem; we raise our target p》2026-06-25
- 摩根士丹利《Oracle Corporation North America Computing the Upside – And the Cost》2026-04-23
- 摩根士丹利《Oracle Corporation(ORCL.UN)Computing the Upside – And the Cost》2026-04-23
- 伯恩斯坦《CoreWeave (CRWV.US): The capacity land grab continues...GWs for everyone!》2026-04-14
- 国信证券《海内外云厂商发展与现状(四):NeoCloud(新兴云)商业模式与业绩深度剖析》2026-04-07
- 野村《Asia AI Semi & Server:More datapoints supporting a stronger 2027》2026-03-30
- 瑞银《Oracle Corporation( ORCL.US) What Could Improve the Oracle and OpenAI Narratives》2026-01-04
- 子行业全景见 数据中心