

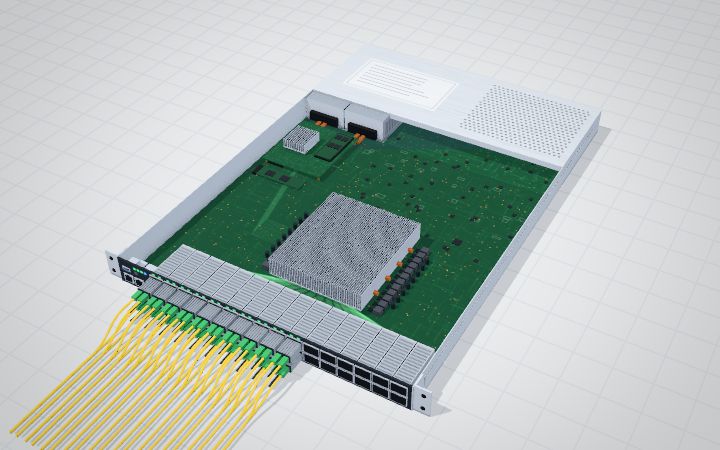
网络设备(交换机 / 路由器 / DPU)
AI 数据中心的"神经系统" — 万卡 GPU 集群的通信瓶颈正取代算力瓶颈。400G → 800G → 1.6T 三级跳驱动 2025-27 超级周期,全球市场从 $560 亿 → $780 亿。
市场规模
| 维度 | 数据 | 来源 |
|---|---|---|
| 全球交换机(2025) | $560 亿(+26%) | 行业 |
| 全球交换机(2026E) | $700 亿(+24%) | 高盛 |
| 全球交换机(2027E) | $780 亿(+12%) | 高盛 |
| AI 交换机 CAGR(23-26) | 55% | — |
| 传统交换机 CAGR | 11% | — |
| 数据中心网络(2029E) | $900 亿(5Y CAGR 30%) | — |
| 中国交换机(2026E) | ¥546 亿 | — |
| 中国路由器(2026E) | ¥267 亿 | — |
| 中国 DC 交换机(2025E) | ¥226.8 亿(AI 贡献 45%) | — |
| 800G 端口(2025E) | 1700 万 | — |
| 全球 DPU 市场(2024 → 2028E) | $30 亿 → $150 亿(CAGR 50%) | — |
| 华为中国份额 | 35.8% | 2024 |
| 中国 CR5 | 89.7% | 2024 |
全球竞争格局
国际三巨头
- Arista Networks — 数据中心以太网领导者,EOS + 7800R4(51.2 Tbps)
- Cisco — 传统霸主,Silicon One + Nexus 9000,2025-02 与 NVIDIA 合作
- NVIDIA — Spectrum-X + InfiniBand 双线,2025 超越 Cisco
芯片 + DPU
- Broadcom — 交换芯片绝对霸主,Tomahawk 5 / 6
- Marvell — Teralynx + Innovium
- AMD / Pensando — Elba 200G DPU
- Intel — IPU + Ultra Ethernet 创始成员
中国玩家
A 股上市
- 紫光股份 ★★★★★(000938.SZ,新华三母公司,国产第二)
- 锐捷网络 ★★★★★(301165.SZ,2024 营收 ¥120 亿)
- 中兴通讯 ★★★★(000063.SZ / 0763.HK,超节点 + SPN)
- 星网锐捷 ★★★(002396.SZ,锐捷母公司持股 40%)
- 中际旭创 ★★★★(688308.SH,光模块龙头,向 CPO 延伸)
- 新易盛 ★★★(300502.SZ,光模块)
- 华工科技 ★★★(000988.SZ,光模块)
未上市
- 华为 — 国产第一份额 35.8%,CloudEngine 系列
- 新华三 — 紫光股份子公司,S12500G-AF
- 中科驭数 ★★★★★(DPU 龙头,估值 ¥50-80 亿,2026-27 IPO)
- 盛科通信-U ★★★★★(交换芯片国产第一,估值 ¥120-180 亿,2025-26 IPO)
- 芯启源 ★★★★(高速 SerDes IP)
- 云脉芯联 ★★★★(CPO 技术)
- 云合智网 ★★★(AI 网络管理软件)
核心技术维度
- 协议之争:InfiniBand(NVIDIA 垄断)vs Ultra Ethernet(UEC 1.0 开放标准)
- 端口速率代际:400G → 800G → 1.6T
- IEEE 802.3dj:200G/lane 标准,2026 完成
- DPU/SmartNIC:BlueField / Pensando / 中科驭数 KPU
- CPO 共封装光学:800G 功耗 35W → 22W
- RDMA + 拥塞控制:Spectrum-X 自适应路由
- SONiC + 白牌交换机:开源操作系统、云服务商自研
- Tomahawk 6:102.4 Tbps,1.6T 端口
上下游关系
所属第二层-芯片系统
关键趋势
- 协议路线之争 — InfiniBand vs Ultra Ethernet,2026-27 决战
- 从设备到解决方案转型 — 硬件毛利 40% → 25%
- CPO 光电融合 — 1.6T 必选,800G 节能 37%
- 国产化分层渗透 — 中低端 50%+,高端仍卡脖子
- 云服务商自研 + 白牌崛起 — SONiC 开源生态