
卡点传导
把一条产业链信号拆成受益和受损环节的四步推演方法
- 四步推演:先定位,再按利用率、CR3、国产化率、涨价四个维度判卡点,然后沿链传导、落到公司。
- HBM 涨价已经传到英伟达:毛利率指引第四季度降到 71–72%,原因在成本端,不是 ASIC 替代。
- 瑞银预计 2027 年 ASIC 出货 1,366 万颗,台积电和设计服务商不管哪家 ASIC 胜出都受益。
- 表后发电订单约 75GW,电力的卡点已经从发电量移到许可、设备档期和融资。
前面几章拆开了英伟达这家公司,也梳理了它所在的五层产业链。这一章讲一套可以反复使用的方法:拿到一条产业链信号,按步骤推出谁受益、谁受损。很多人能看懂技术,却接不上投资结论,这一章补的就是中间这一段。先讲方法,再用 2026 年的四个真实信号各推演一遍。
5.1四步推演:定位、判卡点、传导、落公司
任何一条产业链信号,都可以按下面四步走,少一步就容易出错。
第二步是关键。卡点分按四个维度打分:产能利用率权重 40,行业前三家集中度(CR3)、1 减国产化率、同比涨价幅度各占 20,加权得到 0–100 分,分数越高,涨价的能力越集中在这一环。利用率用满才有涨价的基础;CR3 越高,越不会有人先降价抢份额;国产化率越低,越难被替代,中国买方被卡脖子的风险也越大;同比涨价说明供需失衡已经体现在价格上。第三步传导时,卡点的影响会沿链条逐级减弱,离卡点越近、议价地位越强的环节,分到的利润越多。
卡点和受益方要分开看。需求侧用得最多的公司,比如云厂和模型公司,收入弹性最大,但它们是花钱的一方,毛利会被上游侵蚀;供给侧卡得最死的环节,比如高带宽内存和先进封装,收入占比看着小,却握着涨价权。利润弹性最大的,往往是卡点环节,而不是用量最大的公司。两类排名要交叉着看,才能找到既卡得住、又能涨价的公司。
5.2台积电涨价:封装、内存、载板一起受益
第一个信号来自台积电。TrendForce 2026 年报道,台积电 3nm 制程下半年拟涨价最多 15%,2027 年再涨 5–10%;CoWoS 封装报价从 2024 年第四季度起已经涨了 15–20%,产能售罄到 2027 年。摩根大通 9 月的产业调研也称,2027 年初 N3 和 N2 会提价 10% 以上1,2。
先定位。CoWoS 是 2.5D 先进封装,属于第二层芯片系统。它把 GPU 裸片和 HBM 内存封在同一块硅中介层上,英伟达 H100 和 B200、AMD MI300X、谷歌 TPU、AWS Trainium 都要用3。再判断性质,它是整条产业链最硬的卡点之一:
产能用满、份额集中,扩一次产又要 2–3 年,涨价能持续下去。瑞银还指出,2027 年和 CoWoS 一样紧的是 N3 先进制程本身,因为 N3 的需求结构正在倒转。
台积电 N3 需求构成,瑞银预测
云端 AI手机、PC 等消费电子
来源7
第三步沿链传导,这一步决定信号能不能变成投资判断:
| 方向 | 环节 | 受影响逻辑 | 受益/受损 |
|---|---|---|---|
| 卡点本身 | 台积电 / 先进封装设备(ASMPT、致茂)、OSAT(日月光) | 涨价 + 满产,议价权在手;日月光 CoW 月产能 2027 年底扩到 7 万片 | 强受益 |
| ↓ 下游(用 CoWoS 的人) | 英伟达、AMD、谷歌 TPU | 英伟达占全球 CoWoS 需求 2026E 56%、2027E 45%(摩根士丹利),绝对量仍增;AMD 2027 年反超博通升到第二 | 分化:抢到产能者受益 |
| ↑ 上游(配套材料) | HBM(SK海力士)、ABF 载板、硅中介层 | CoWoS 拉动 → HBM 同步紧、载板 2027 年利用率破 100% | 受益(价值放大) |
| 替代/绕道 | SoIC 3D 封装、面板级封装 CoPoS、英特尔 EMIB | 2028—2029 年起量;瑞银认为 ASIC 和 CPU 届时仍主要用 CoWoS | 下一波卡点候选 |
来源:摩根士丹利 · 2026-07-08 · 2027 年 CoWoS 配额更新;瑞银 · 2026-09-22 · CoWoS 扩产到 2028 年8,9
CoWoS 涨价不是零和的,它会同时拉动 HBM、载板和硅中介层的需求,价值在传导中被放大。
落到公司,按离卡点近、议价能力强排序:台积电同时握着代工和封装两个瓶颈,其次是日月光投控、Amkor 这些封测厂,以及锁住了产能的英伟达;上游有 SK 海力士,以及做载板和 PCB 的生益科技、深南电路。瑞银 9 月在云端 AI 半导体链上的首选是台积电、联发科和日月光,设备商看好万润、弘塑、致茂、鸿劲和 ASMPT10。受损的是抢不到产能的二线 GPU 和 ASIC 设计公司。
5.3HBM 涨价:英伟达毛利率被压低
第二个信号是存储紧缺。三星管理层表示,2026 年内存的履约率很低,没有满足的需求推到了 2027 年,2027 年的供需会比 2026 年更紧。常规 DRAM 合约价第二季度环比上涨 65%,第三季度上涨 19%,还在涨,但涨幅在收窄11,12。HBM 2027 年的合同价正在谈。
HBM(高带宽内存)属于第二层的存储子行业,把多层 DRAM 以 3D 方式堆叠、用 TSV 通孔连接,再通过 CoWoS 和 GPU 封在一起13。它是全产业链卡点分最高的节点,2026 年 5 月基线得 91 分,比 CoWoS 还高,主要因为三家原厂包揽了全部份额。
HBM 销售额份额,摩根大通口径;2027 年为预测
SK 海力士三星美光
来源14
DRAM 三巨头的 CR3 也在 95% 以上。这带来两个结果。一是涨价权在供给方,但这一轮价格走势和直觉相反:常规 DRAM 从 2025 年第三季度起涨了约 5 倍,HBM 被长期合同锁价,涨得慢得多,相对常规 DRAM 的溢价从 4.2 倍降到 1.2 倍,涨价要到 2027 年的合同价才会体现。二是国产 DRAM 的国产化率不到 5%,对中国买方是结构性的卡脖子风险。份额内部也在迁移:伯恩斯坦根据韩国出口数据估计,三星第三季度 HBM 收入约 $114 亿,SK 海力士约 $59 亿,三星可能反超6,15。
传导上,需求端很硬:HBM 换算比已经到 3–4:1,每一代还在升高,会挤占常规 DRAM 的产能;供给端扩不快,三星 P5 厂要到 2028 年才出第一批晶圆16。上游的 SK 海力士、三星和美光直接受益,TSV 设备、TCB 和 MR-MUF 键合设备以及硅中介层也一起紧张。
下游的英伟达没能把成本全部转嫁出去,只能下调毛利率指引,同时提价对冲。摩根大通还发现,Rubin 分出了 192GB 的低配版本,原因是内存买不到17。毛利率下降来自成本端,不是 ASIC 替代。消费电子同样受损,第三季度 PC DRAM 合约价环比上涨 22%,手机上涨 11%。
英伟达毛利率;Q3 起为公司指引
虚线为指引或预测
来源18,19
落到公司,纯度最高的是 SK 海力士、三星和美光(MU.US)。国产替代方向看长鑫存储(2026 年 7 月科创板上市),以及配套的兆易创新、澜起科技。不过高盛预计,长鑫到 2028 年只能满足中国约 50% 的 DRAM 需求和 40% 的 HBM 需求,4F² 新架构的良率还没有得到验证20。这类机会靠的是主题弹性,还谈不上业绩兑现,要和业绩兑现型的公司分开看。
5.4云厂自研 ASIC:台积电和设计服务商受益
第三个信号是云厂加快自研芯片。瑞银预计 2027 年 ASIC(专用集成电路)出货比 2026 年接近翻倍,数量超过英伟达 GPU。摩根大通在三篇报告里都写了同一个判断:未来几年 GPU 和 ASIC 的份额会走向持平21。
2027 年出货量预测
来源22
这是核心逻辑芯片内部的客户结构变化,属于结构性变化,不是周期波动:谷歌、AWS、微软和 Meta 正从买英伟达 GPU 转向自研 TPU、Trainium、Maia、MTIA,再请博通、联发科、世芯代为设计。
这个信号不制造新的卡点,而是把一部分卡点从英伟达手里转走,又落回原来的卡点上。瑞银测算,ASIC 占机柜价值的 10–11%,高于 GPU 的 4–6%,其中台积电的含量占比更高;谷歌 TPU v7p 每 1GW 大约需要 5kwpm 的 N3 产能,英伟达只要 2–4kwpm23。云厂越想绕开英伟达,台积电和 CoWoS 就越紧。不过按 CoWoS 用量算,2027 年英伟达仍是 ASIC 合计的 1.5 倍,因为它单颗芯片的封装面积更大。
| 角色 | 谁 | 这条信号对它意味着 |
|---|---|---|
| 受损(相对) | 英伟达 | 份额趋向与 ASIC 持平;但同口径测试里各自最优部署时 GB300 比 TPUv7 领先约 30%,绝对收入仍高增长 |
| 受益(设计服务) | 博通(AVGO)、联发科 | 2027 年谷歌 TPU 博通承接 500 万颗、联发科 400 万颗(2026 年仅 47 万颗) |
| 受益(设计服务) | 世芯(Alchip)、Marvell | 亚马逊 Trainium 2027 年 320 万颗几乎全部转给世芯,Marvell 那一代降到 8.5 万颗 |
| 受益(终点卡点) | 台积电、CoWoS、HBM | ASIC 含量占比更高 → 制程 / 封装 / 内存需求不减反增 |
| 受益(自研方自身) | 谷歌、AWS | TPUv7 机时单价比 B200 低约 30%;谷歌云对外卖 TPU 与第三方 AI 服务,2027 年底收入有望超 $2,000 亿 |
来源:瑞银 · 2026-09-22 · ASIC 出货拆分;SemiAnalysis · 2026-09-07 · TPUv7 实测;SemiAnalysis · 2026-08-07 · 谷歌 TPU 外部收入24,25,26
与其押注哪家会取代英伟达,不如找迁移中一定会用到的供应商。只要迁移还在进行,设计服务商(博通、联发科、世芯)、台积电和 HBM 三家原厂都会拿到订单。设计服务商内部也在换位置:Marvell 丢了 Trainium 的量,联发科进入了 TPU 的供应链。卡点环节对技术路线之争不敏感,但单个供应商对客户怎么分配订单很敏感。
5.5电力:卡点从发电量移到审批和设备
第四个信号是电力约束换了形式。数据中心接入电网要排队 5–10 年,半年前市场盯的还是变压器和燃气轮机这些电网与发电设备;到 2026 年下半年,越来越多的项目选择在数据中心自建发电,绕开电网排队,这类表后发电订单累计约 75GW,比 2025 年底翻了三倍。需求还在加速,全球(不含中国)数据中心新增 IT 容量会从 2026 年的 25.0GW 翻倍到 2027 年的 51.2GW27,28。
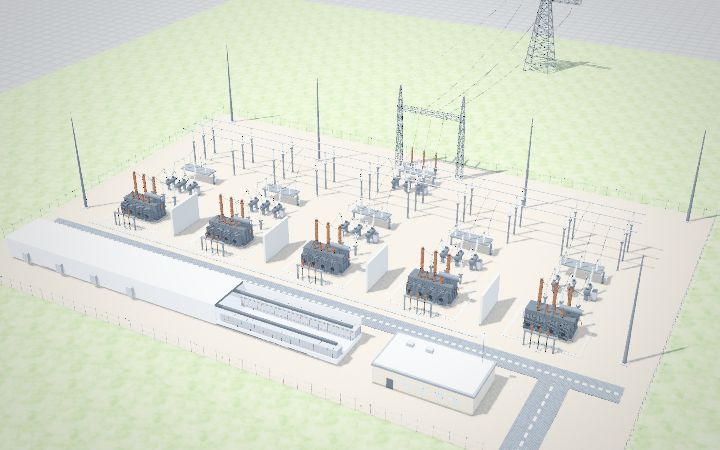 算力全景 3D高压变电站园区从 345 kV 电网取电的入口。主变压器是整座站最贵、最难买的设备。打开 3D 模型 →
地方暂停令的影响比想象中小,涉及的产能约 20GW,真正被推迟的只有 1,525MW。新的风险在审批上。德州 9 月把暂停范围扩大到环境许可;美国预测 2028 年新增 62.2GW,大部分还没有开工,其中 70% 位于与选举相关的 13 个州29,30。
电力属于第一层能源,是整个产业链的地基。机柜功率还在上升,GB200 NVL72 单机柜 132kW31,Vera Rubin 单颗 GPU 约 2,300W。
电力仍然是硬约束,但卡的位置已经从发电量移到了许可、设备档期和融资。按卡点分,基荷电力在几个关键环节里反而最低。发电侧整体能扩张,缺的是在合适的地点和时间、能接进数据中心的那部分电,表后发电就是为了解决这个问题。
综合卡点分(满分 100,2026 年 5 月基线)
来源6
燃气轮机首批可交付的档期已经排到 2030 年以后,订单因此转向往复式发动机和燃料电池。往复式发动机下单后约 20 个月就能投运,联合循环要 60 个月以上。真正卡住项目的,是空气许可的 250 吨排放门槛,以及管道燃气能送到厂区的量32。
摩根士丹利认为,约束从芯片供给转到土地、电力、机房和融资以后,每 GW 能产出多少 token 比采购价更重要,这对高密度的英伟达系统有利。它转述,英伟达每 GW 的收入含量会从 Rubin 的 $400 亿升到 Feynman 的 $500 亿以上33。顺着电力信号要找的,是交付快、能绕开审批和档期的环节:
| 电力链环节 | 卡在哪 | 标的方向 | 最新信号 |
|---|---|---|---|
| 燃气轮机 | 三巨头垄断,档期排到 2030 年后 | GE Vernova、西门子能源、东方电气 | 二级市场出现档期溢价 |
| 往复式发动机 / 备用电源 | 交付快(约 20 个月),产能在扩 | 卡特彼勒、潍柴动力、Generac | Generac 获亚马逊 $24 亿订单;潍柴 AIDC 燃气发动机 2027 年 2,000 台以上 |
| 燃料电池 | 排放低,许可快 | Bloom Energy | 拿下追踪表中 3.8GW 燃料电池订单的几乎全部;德州 560MW 项目不到一个月获批 |
| 散热 / 液冷 | 卡点分 74,结构越复杂价值量越高 | 英维克、Vertiv | Rubin Ultra 每机架散热价值量 $9.85 万,比 Rubin 高 49% |
| 机柜电源 / 800V | 新架构推迟 | 麦格米特、MPS、英飞凌 | 800VDC 2030 年美国渗透率预期从 25% 降到 21%;Kyber 机架推到 2028 年 |
| 电网 / 并网 | 卡点分 76,接入排队 5–10 年 | 特变电工、伊顿 | 德州并网队列审计;表后发电绕开电网 |
来源:SemiAnalysis · 2026-09-10 · 表后发电;摩根大通 · 2026-09-18 · 潍柴与 Generac;摩根大通 · 2026-09-30 · Rubin Ultra 散热;高盛 · 2026-09-15 · 800VDC 放缓34,35,36,37
瓶颈和卡点是两回事。瓶颈指整体供给不够,卡点指集中度高、能涨价的环节。电力这一年把两者的区别表现得很清楚:整体供给的紧张在缓解,最紧的环节却换了位置。交付快、能绕开审批的往复式发动机、燃料电池和液冷拿到了订单,800V 电源的节奏则推迟了。
还有一笔账要算。伯恩斯坦估计,新一代 AI 机房每 GW 资本开支 $346–395 亿,其中服务器机架占 $219–268 亿,折旧远高于电费,所以决定机房经济性的首先是硬件利用率38。SemiAnalysis 判断,2027–2028 年的头号约束可能重新回到存储和先进逻辑芯片,也就是回到信号一和信号二。
5.6四个信号都落在英伟达身上
英伟达是 CoWoS 和 HBM 的最大买家,是 ASIC 迁移中被分流的一方,也是电力约束下比拼每 GW 产出的主角。营收从 FY24 的 $609 亿涨到 FY26 的 $2,159 亿,两年涨到 3.5 倍;FY2027 Q2 单季 $962 亿,同比增长 106%。2026 年 11 月 5 日收盘,它的市值为 $4.39 万亿,当天下跌 9.26%,已经低于苹果的 $5.00 万亿39,40。
按卡点框架来读,增长之下毛利率已经开始被上游分走:HBM 涨价让公司把 FY28 毛利率框在 72–73%,靠提价和降低内存配置守住底线(见 5.3 节的图)。英伟达自己也是卡点,核心逻辑芯片的卡点分是 84,但它的份额在被稀释:摩根大通判断 GPU 和 ASIC 的份额会走向持平;按摩根士丹利口径,英伟达占全球 CoWoS 需求的比例会从 2026 年的 56% 降到 2027 年的 45%。
四个信号都在它身上留下了风险:CoWoS 和 HBM 涨价侵蚀毛利,ASIC 分走增量,电力和审批决定了需求侧的交付节奏。英伟达既是最大的受益方,也是最大的成本承受方和最大的被替代对象,这三个身份要分别估值。
5.7拿到信号后的六项检查
拿到任何一条信号,按下面六项过一遍,就能得到一个可以执行的投研判断:
- 定位:落在五层产业链的哪一环,属于涨价、紧缺、扩产还是客户结构变化。
- 打分:用四个维度判断是不是卡点,分数越高,涨价权越集中在这一环。
- 看持续性:扩产周期多长,前三家里会不会有人先降价,国产会不会突然实现替代。
- 传导:上游哪些环节被一起拉动,下游谁能转嫁成本、谁被侵蚀,替代路线会不会成为下一个卡点。
- 分弹性:卡点环节收入看着小、利润弹性大;需求侧收入大,毛利却被上游拿走。
- 分兑现:国产替代多半是主题,时间长、波动大;海外龙头涨价是当期业绩,两类分开对待。
AI产业链地图的价值传导分析器是这套流程的自动化版本:输入一条冲击,沿子行业网络传播,输出受益排行、卡点排行和关键路径。手算几遍再用工具批量跑,就能比只看单个公司的人多看到三层。
选完立刻出反馈,答错可以重选。
1按四步推演法,卡点环节最值得关注的是哪一种弹性?
2云厂加快自研 ASIC,为什么台积电和 CoWoS 反而会更紧?
32026 年下半年,电力约束最主要的变化是什么?
本章出处 · 40 条展开
- 1TrendForce · 2026-05-27 · 台积电先进制程与 CoWoS 报价
- 2摩根大通 · 2026-09-10 · 台积电 N3 供需缺口相关深度报告:摩根大通:英伟达 2027 年将占台积电 N3 产能的 55–60% →
- 3知识库「CoWoS」知识库:CoWoS →
- 4瑞银 · 2026-09-22 · CoWoS 产能预测相关深度报告:瑞银:ASIC 和 CPU 推动 CoWoS 2027 年底扩到 27 万片/月 →
- 5瑞银 · 2026-09-22 · N3 供需相关深度报告:瑞银:ASIC 和 CPU 推动 CoWoS 2027 年底扩到 27 万片/月 →
- 6AI产业链地图 · 卡点评分(2026-05 基线)
- 7瑞银 · 2026-09-22 · N3 客户结构倒转相关深度报告:瑞银:ASIC 和 CPU 推动 CoWoS 2027 年底扩到 27 万片/月 →
- 8摩根士丹利 · 2026-07-08 · 2027 年 CoWoS 配额更新相关深度报告:大摩更新 2027 年 CoWoS 配额:AMD 反超博通升到第二 →
- 9瑞银 · 2026-09-22 · CoWoS 扩产到 2028 年相关深度报告:瑞银:ASIC 和 CPU 推动 CoWoS 2027 年底扩到 27 万片/月 →
- 10瑞银 · 2026-09-22 · 首选与设备商相关深度报告:瑞银:ASIC 和 CPU 推动 CoWoS 2027 年底扩到 27 万片/月 →
- 11高盛 · 2026-09-18 · 三星履约率很低相关深度报告:高盛:三星新增产能全押 HBM,常规 DRAM 扩产受限 →
- 12伯恩斯坦 · 2026-09-03 · 存储价格追踪(8 月)相关深度报告:伯恩斯坦:三季度常规 DRAM 合约价环比涨 19%,涨幅收窄 →
- 13知识库「HBM」知识库:HBM →
- 14摩根大通 · 2026-09-18 · HBM 销售额份额相关深度报告:摩根大通下调三星 3 季度利润,但上调 HBM 假设 →
- 15伯恩斯坦 · 2026-09-21 · 三星 Q3 HBM 收入估约 $114 亿相关深度报告:伯恩斯坦:8 月出口数据仍指向三星 HBM 三季度超过 SK 海力士 →
- 16高盛 · 2026-09-18 · HBM 挤占常规 DRAM相关深度报告:高盛:三星新增产能全押 HBM,常规 DRAM 扩产受限 →
- 17摩根大通 · 2026-08-24 · Rubin 内存降配相关深度报告:摩根大通:英伟达砍 Rubin 内存规格是因为买不到 →
- 18摩根大通 · 2026-08-27 · 毛利率指引下调相关深度报告:摩根大通:英伟达经营现金流环比腰斩,四分之三在应收账款 →
- 19摩根大通 · 2026-08-27 · 英伟达 FY27 Q2 业绩点评相关深度报告:摩根大通:英伟达经营现金流环比腰斩,四分之三在应收账款 →
- 20高盛 · 2026-10-16 · 长鑫存储 4F²相关深度报告:高盛长鑫:4F²量产仍待验证 →
- 21摩根大通 · 2026-09-02 · GPU 与 ASIC 份额趋向持平相关深度报告:摩根大通:英伟达 FY28 增长 70% 是供给上限 →
- 22瑞银 · 2026-09-22 · ASIC 与 GPU 出货相关深度报告:瑞银:ASIC 和 CPU 推动 CoWoS 2027 年底扩到 27 万片/月 →
- 23瑞银 · 2026-05-25 · ASIC 与台积电含量
- 24瑞银 · 2026-09-22 · ASIC 出货拆分相关深度报告:瑞银:ASIC 和 CPU 推动 CoWoS 2027 年底扩到 27 万片/月 →
- 25SemiAnalysis · 2026-09-07 · TPUv7 实测相关深度报告:SemiAnalysis 实测谷歌 TPUv7:赢在机时便宜,不在芯片更快 →
- 26SemiAnalysis · 2026-08-07 · 谷歌 TPU 外部收入相关深度报告:SemiAnalysis:谷歌用 120 亿的 Gemini 换 2,000 亿的 TPU 生意 →
- 27SemiAnalysis · 2026-09-10 · 表后发电订单 75GW相关深度报告:SemiAnalysis 追踪数据中心自建发电:卡住的不是设备 →
- 28SemiAnalysis · 2026-10-19 · 2027 年新增 51.2GW相关深度报告:SemiAnalysis机房:明年新增超50GW →
- 29SemiAnalysis · 2026-09-15 · 暂停令只推迟 1,525MW相关深度报告:SemiAnalysis:数据中心暂停令真正推迟的只有 1,525MW →
- 30SemiAnalysis · 2026-11-01 · 中期选举与机房建设相关深度报告:SemiAnalysis机房:明年扩张在建 →
- 31知识库「GB200 NVL72」知识库:GB200 NVL72 →
- 32SemiAnalysis · 2026-09-10 · 燃机档期与许可相关深度报告:SemiAnalysis 追踪数据中心自建发电:卡住的不是设备 →
- 33摩根士丹利 · 2026-10-02 · 电力约束有利于高密度计算相关深度报告:大摩英伟达:电力约束有利于高密度计算 →
- 34SemiAnalysis · 2026-09-10 · 表后发电相关深度报告:SemiAnalysis 追踪数据中心自建发电:卡住的不是设备 →
- 35摩根大通 · 2026-09-18 · 潍柴与 Generac相关深度报告:摩根大通:亚马逊电源大单传到潍柴,13 倍 PE 同行最低 →
- 36摩根大通 · 2026-09-30 · Rubin Ultra 散热相关深度报告:摩根大通:VRU 散热价值量增至 9.85 万美元 →
- 37高盛 · 2026-09-15 · 800VDC 放缓相关深度报告:高盛下调 800VDC 渗透预期:传统架构还能用 →
- 38伯恩斯坦 · 2026-10-05 · AI 机房每 GW 成本相关深度报告:伯恩斯坦:AI 机房每 GW 成本最高 395 亿美元 →
- 39英伟达 FY2027 Q2 财报(2026-08-26 发布)
- 40纳斯达克收盘数据 · 2026-11-05