
上游深拆
英伟达的四个上游环节由谁主导、卡在哪里、对应哪些公司
- 2027 年最紧的是台积电 N3 和封装基板:N3 利用率在 106–107%,基板利用率 2027 年会超过 100%。
- CoWoS 月产能 2027 年底到 27 万片,但英伟达的占比会从 56% 降到 45%(摩根士丹利口径),新增产能更多给了 AMD 和 ASIC。
- HBM 格局在变:伯恩斯坦估计三星第三季度 HBM 收入约 $114 亿,可能首次超过 SK 海力士。
- HBM 涨价是英伟达把第四季度毛利率指引降到 71–72% 的原因,上游开始从英伟达手里分走利润。
3.0英伟达的产能上限由上游决定
上一章看的是英伟达自己有多赚钱:近四季(截至 2026 年 7 月)营收 $3,030 亿,毛利率 74.7%1。一家卖硬件的公司能做到 75% 左右的毛利,说明产业链上的大部分附加值被它留在了自己手里。但它能卖出多少,并不完全由它自己决定。
英伟达是一家无晶圆厂(fabless)公司,只做芯片设计、软件(CUDA)和系统集成,一片晶圆都不自己生产。一颗 GB200 或 Rubin 要变成能装进机柜的产品,得先后经过四个上游环节。这一章逐个看它们由谁主导、卡在哪里,以及对应哪些上市公司。
2026 年下半年,上游的约束开始直接出现在英伟达的利润表上。公司把第三季度毛利率指引降到 74.0%,预计第四季度到 71–72% 的低点,FY28 在 72–73%,原因是 HBM 涨价推高了成本,而不是 ASIC 抢走了定价权2。也就是说,内存厂已经从英伟达手里分走了 3–4 个百分点的毛利。在需求旺、供给受限的生意里,最稳定的超额收益,往往出现在全行业都绕不开、产能又扩不快的环节,而不一定在英伟达本身。
3.1台积电:N3 和 CoWoS 都在满负荷
台积电(2330.TW)是这条链上最难绕开的一环,它同时卡着两道工序。第一道是 CoWoS(Chip on Wafer on Substrate)先进封装:把 GPU 裸片和 HBM 内存放到同一块硅中介层上,让芯片和内存挨得足够近,带宽才上得去3。这道工序用的设备特殊,又很依赖人工,扩一次产要两到三年。
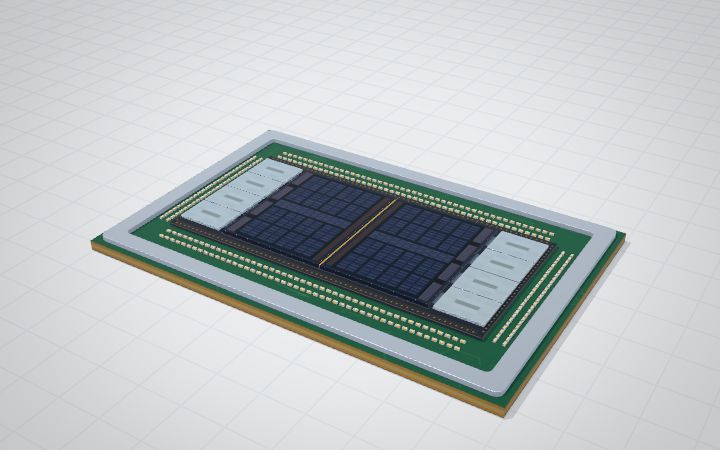 算力全景 3DGPU 封装两颗计算 die、8 组 HBM3E 堆叠、CoWoS-L 中介层和 ABF 载板叠在一起。台积电、内存厂和载板厂各自卡在其中一层。打开 3D 模型 →
第二道是先进制程。Blackwell 用的是台积电 4nm,Rubin 转到 3nm,而台积电是唯一能量产 N3 和 N2 的代工厂。过去这一层不算瓶颈,2026 年开始变了:瑞银测算,云端 AI 在 N3 需求里的占比会从 2026 年的 36% 升到 2027 年的 73%,N3 全年产能利用率这两年都在 106–107%。高盛因此把台积电 2027 年和 2028 年的资本开支预测分别上调到 $850 亿和 $980 亿4,5,6。
CoWoS 还在快速扩产。瑞银预计行业月产能从 2026 年底的 16 万片增加到 2027 年底的 27 万片,台积电先进封装收入从 2026 年的 $162 亿增加到 2027 年的 $314 亿。产能一年扩 69%,瓶颈缓解了,但没有消失:摩根士丹利估计 2027 年全球 CoWoS 需求 269 万片,同比增长 93%7,8,9。真正变化的是分配。英伟达的用量还在增长 57%,份额却在下降,新增的产能更多被 AMD 和 ASIC 拿走,其中 AMD 2027 年的需求预计 53 万片,会超过博通。
英伟达占全球 CoWoS 需求的份额
来源10,11
供给端也在分散:日月光的 CoW 月产能从 2 万片扩到 7 万片,到 2027 年底,台积电以外的产能约占三分之一12。从投资角度看,CoWoS 扩产是一条不管谁赢都会受益的链条,挂在它上面的 HBM、载板、中介层和测试都会量价齐升。台积电本身体量太大,股价弹性有限;弹性更大的,是它身后那些跟着扩产、自己又扩不快的小环节。
3.2HBM:三星可能反超 SK 海力士
HBM(高带宽内存)是把多层 DRAM 用 TSV 通孔垂直堆起来、再和 GPU 封装在一起的内存。大模型推理的瓶颈常常在内存带宽而不在算力:每生成一个 token,都要把模型参数完整读一遍。HBM 的容量和带宽决定了一颗 GPU 能跑多大的模型、跑多快,它和 CoWoS 是 AI 芯片公认的两大供给瓶颈。摩根大通在产业链调研中发现,Rubin 之所以分出 288GB 和 192GB 两个 HBM4 版本,就是因为买不到足够的内存13,14。
HBM 由 SK 海力士、三星、美光三家垄断。2026 年上半年常被引用的"海力士 62%、美光 21%、三星 17%"已经过时,下半年三星靠 HBM4 放量回到第二:
HBM 收入份额;2026E、2027E 为机构预测
SK 海力士三星美光
来源15,16
三星是 2026 年变化最大的一家。伯恩斯坦用韩国分省的出口数据做回归,估计三星第三季度 HBM 收入约 $114 亿,环比增长 72%;SK 海力士约 $59 亿,环比下降 14%。如果属实,这是三星第一次反超。三星指引下半年 HBM4 会占其 HBM 销售的六成以上,高盛预计它 2027 年的 HBM 收入增长 321%,达到 $810 亿17,18。
SK 海力士 2026 年仍是英伟达最大的 HBM 供应商,产能已经卖完19。它第三季度的出口数据偏弱,伯恩斯坦认为是 HBM4 出货推迟所致,预计 HBM4 年内放量后,它能拿回一部分份额。
美光的情况不太一样。它 FY2026(截至 2026 年 8 月)营收 $1,332 亿,是上一财年 $374 亿的 3.6 倍,第四季度毛利率 86.8%。但美光的 HBM 份额一直在 20% 左右,这一轮赚的钱主要来自常规 DRAM:传统内存价格从 2025 年第三季度起涨了大约 5 倍,现在每片晶圆的收入和利润已经高于 HBM20,21。所以美光的弹性主要来自内存周期,而不是 HBM 份额的提升。
存储是强周期行业,这一轮的价格走势和直觉相反。HBM 价格被长期合同锁住,涨得比常规 DRAM 慢得多,HBM 相对常规 DRAM 的溢价已经从 4.2 倍降到 1.2 倍。2027 年的 HBM 合同价正在谈,摩根大通预计均价上涨 64%,这也是英伟达把 FY28 毛利率指引压到 72–73% 的成本来源。周期风险要分开看:常规 DRAM 已经涨了约 5 倍,回落的风险更大;HBM 是 AI 专用,扩产慢,长协还带预付款,紧张状态会延续到 2027 年以后22,23。在周期高点,不宜套用周期低点的估值倍数。
中国这边,长鑫存储 2026 年 7 月 27 日在科创板上市(688825)。高盛预计它的月产能会从 2026 年底的 29 万片增加到 2028 年底的 51.3 万片,届时能满足中国约 50% 的 DRAM 需求和 40% 的 HBM 需求;这是机构预测,4F² 新架构的良率和成本还没有得到验证。A 股里还能参与模组和分销环节:香农芯创是 SK 海力士在中国的独家分销商,2025 年前三季度营收 ¥264 亿;江波龙、佰维存储、德明利是下游的存储模组厂24,25。
3.3封装基板:2027 年可能比 CoWoS 更紧
ABF(Ajinomoto Build-up Film)是先进封装基板用的一种绝缘薄膜,介电损耗低,信号损失小,高端 AI 芯片的封装几乎都要用到它。它的发明者和最大供应商,是日本做味精起家的味之素,全球份额约 90%26。把 ABF 膜加工成芯片用的 FC-BGA 载板,主要靠台湾和日本的三家公司:
| 环节 | 主导者 | 代码 / 上市地 | 份额 / 卡点 |
|---|---|---|---|
| ABF 膜材 | 味之素 | 2802.T(日股) | 约 90% 垄断,专利壁垒高 |
| FC-BGA 载板加工 | 欣兴电子 | 3037.TW(台股) | 三巨头合计 >80% |
| 南亚电路板 | 8046.TW(台股) | ||
| 揖斐电 Ibiden | 4062.T(日股) | ||
| 中国国产替代 | 深南电路 / 生益科技 等 | 002916.SZ / 600183.SH(A股) | IC 载板国产化突破中 |
来源:知识库「ABF」;知识库「欣兴电子」26,27
基板会成为卡点,有三个原因:CoWoS 离不开它,英伟达的 H100、B200 和 AMD 的 MI300X 都要用;扩产要 18 个月,比晶圆厂还慢,会拖住 CoWoS 产能的释放;芯片越做越大、层数越叠越高,一颗 Rubin 的封装基板总面积(各层面积合计)就比 Blackwell 多 75%。
单颗 GPU 封装基板总面积(各层面积合计,mm²),摩根大通口径
虚框为预测
来源28,29
摩根大通测算,2024 到 2028 年,全球封装基板里 AI 服务器和交换机的需求每年复合增长 67%,占比从 26% 升到 75%,而行业产能每年只增加 7–12%,利用率因此一路走高。上游的玻璃布(T-glass)已经短缺,下游客户开始付产能预订费、出资帮厂商扩产来锁定供给,欣兴电子的基板毛利率预计到 2027 年第四季度升到约 50%。揖斐电的看点是 FY2030 中期利润目标可能上调:公司现行目标是 3,000 亿日元,摩根大通估计能到 4,400 亿日元30,31。
全球封装基板行业产能利用率,摩根大通预测
虚框为预测
AI 需求每年增 67%,行业产能每年只增 7–12%30
扩产慢、需求陡、寡头定价,三件事叠在一起,意味着 2027 年 CoWoS 扩产 69% 之后,基板可能比 CoWoS 更紧,而市场对它的关注要少得多。国产替代的深南电路、生益科技弹性更大,但客户认证周期长,是更靠后的选择。
3.4铜缆和光模块:用量确定,路线有分叉
最后一个环节是互联,也就是怎么在 GPU 之间、机柜之间高速传数据。大致的分工是距离短用铜、距离长用光,中间那一段两者都在争:
- 机柜内 3 米以内,用 DAC 直连铜缆。不需要光电转换,功耗接近零,单价 $100–300,只有同速光模块($600–1500)的 1/5 到 1/3。一台 GB200 NVL72 机柜里有 5,000 多根 NVLink 铜缆,用量是 H100 时代的 6 倍以上32,33。
- 同一列机柜之间 7–10 米,用 AEC 有源铜缆。它在铜缆两端加了 Retimer 芯片,把距离从 3 米拉到 7–10 米,和 AOC 合计 2028 年市场规模预计 $28 亿34。
- 机柜之间和机房之间上百米,用光模块,速率正从 800G 走向 1.6T 和 3.2T。
铜和光对应的是两批不同的公司:
| 赛道 | 国际标的 | 中国标的(A 股为主) |
|---|---|---|
| 铜缆 DAC/AEC | Amphenol(APH.US)DAC 全球第一;Credo(CRDO.US)AEC 定义者;TE Connectivity | 兆龙互连(300913.SZ)、立讯精密(002475.SZ)、金信诺 |
| 800G 光模块 | —(DSP 上游:Broadcom / Marvell 90%+) | 中际旭创(300308.SZ)份额 40%、新易盛、光迅科技 |
| 1.6T 光模块 | Coherent(COHR.US) | 中际旭创、天孚通信(光引擎) |
来源:知识库「800G 光模块」;高盛 · 2026-09-07 · 中际旭创与光模块 TAM35,36
全球 1.6T 光模块收入;2026E、2027E 为高盛预测
虚框为预测
高盛预计 2028 年减少 38.5%37
落到具体公司,中际旭创 2025 年营收 ¥382 亿,增长 60%,净利润 ¥108 亿,增长 109%;2026 年前三季度营收 ¥695 亿,净利润 ¥222 亿。高盛预测它 2026 到 2028 年收入复合增速 78%,但也提醒,每一代光模块的收入窗口只有两年左右。Amphenol 2025 年营收 $231 亿,增长 52%,2026 年 11 月 5 日收盘市值约 $1,769 亿38,37,39,40。
这一环最大的风险是技术路线分叉。长期看,CPO(光电共封装)可能把光引擎直接封进交换机或 GPU,替代一部分可插拔光模块。伯恩斯坦判断 CPO 会先在 scale-out 网络落地,2026 年下半年开始小批量,scale-up 在 2026–27 年仍以铜为主;摩根士丹利预计 2027 年台积电光引擎出货 1,773 万颗,放量快慢取决于测试良率41,42。光模块龙头短期景气没有疑问,但要跟踪 CPO 的渗透速度,它对天孚通信这类做光引擎的公司反而是新机会。铜缆这边更稳:CPO 落地越慢,scale-up 用铜的时间就越长,Amphenol、兆龙互连会受益。
3.5四道闸门按紧张程度排序
同样是英伟达的上游,卡得越死、扩产越慢的环节,超额收益的确定性越高。按 2027 年的紧张程度,从紧到松大致是:
- N3 和封装基板扩产都慢,其中基板受到的关注最少,市场预期和实际的差距最大。
- CoWoS 仍然紧,但供给分散到日月光和 Amkor,英伟达份额在降。
- HBM 卡得很硬,2027 年合同价是下一个验证点,最大变量是三星份额回升;常规 DRAM 的周期风险高于 HBM。
- 光模块每代窗口约两年,还有 CPO 路线风险;铜缆技术门槛相对低,国产替代的机会更清楚。
下一章转到下游:这些芯片最后由谁买单,钱从哪里来。
选完立刻出反馈,答错可以重选。
1英伟达预计毛利率在第四季度降到 71–72% 的低点,主要原因是什么?
2CoWoS 2027 年扩产 69% 之后,为什么封装基板可能比 CoWoS 更紧?
3美光这一轮营收和利润大幅增长,主要来自哪里?
本章出处 · 42 条展开
- 1英伟达 FY2027 Q2 财报(2026-08-26 发布)
- 2摩根大通 · 2026-08-27 · 英伟达 FY27 Q2 业绩点评相关深度报告:摩根大通:英伟达经营现金流环比腰斩,四分之三在应收账款 →
- 3知识库「CoWoS」知识库:CoWoS →
- 4摩根士丹利 · 2026-05-08 · 大中华半导体
- 5瑞银 · 2026-09-22 · CoWoS 与 N3 供需更新相关深度报告:瑞银:ASIC 和 CPU 推动 CoWoS 2027 年底扩到 27 万片/月 →
- 6高盛 · 2026-10-05 · 台积电资本开支上调相关深度报告:高盛:台积电资本开支升至 980 亿美元 →
- 7瑞银 · 2026-09-22 · CoWoS 产能预测相关深度报告:瑞银:ASIC 和 CPU 推动 CoWoS 2027 年底扩到 27 万片/月 →
- 8瑞银 · 2026-09-22 · 台积电后段收入相关深度报告:瑞银:ASIC 和 CPU 推动 CoWoS 2027 年底扩到 27 万片/月 →
- 9摩根士丹利 · 2026-07-08 · 2027 年 CoWoS 需求 269.4 万片相关深度报告:大摩更新 2027 年 CoWoS 配额:AMD 反超博通升到第二 →
- 10摩根士丹利 · 2026-07-08 · 2027 年 CoWoS 配额更新相关深度报告:大摩更新 2027 年 CoWoS 配额:AMD 反超博通升到第二 →
- 11瑞银 · 2026-09-22 · 中介层晶圆需求份额相关深度报告:瑞银:ASIC 和 CPU 推动 CoWoS 2027 年底扩到 27 万片/月 →
- 12瑞银 · 2026-09-22 · 日月光 CoW 产能扩到 7 万片/月相关深度报告:瑞银:ASIC 和 CPU 推动 CoWoS 2027 年底扩到 27 万片/月 →
- 13知识库「HBM」知识库:HBM →
- 14摩根大通 · 2026-08-24 · 英伟达 FY27 Q2 前瞻相关深度报告:摩根大通:英伟达砍 Rubin 内存规格是因为买不到 →
- 15摩根大通 · 2026-09-18 · 三星 Q3 前瞻HBM 销售额份额预测相关深度报告:摩根大通下调三星 3 季度利润,但上调 HBM 假设 →
- 16伯恩斯坦 · 2026-09-21 · 韩国存储出口追踪(8 月)相关深度报告:伯恩斯坦:8 月出口数据仍指向三星 HBM 三季度超过 SK 海力士 →
- 17伯恩斯坦 · 2026-09-21 · 三星 Q3 HBM 收入估约 $114 亿相关深度报告:伯恩斯坦:8 月出口数据仍指向三星 HBM 三季度超过 SK 海力士 →
- 18高盛 · 2026-10-08 · 三星 HBM 增长相关深度报告:高盛三星:HBM收入明年预计增长321% →
- 19知识库「SK海力士」知识库:SK海力士 →
- 20美光 FY2026 Q4 财报(财年截至 2026-08)
- 21伯恩斯坦 · 2026-09-21 · 传统内存与 HBM 价格脱钩相关深度报告:伯恩斯坦:8 月出口数据仍指向三星 HBM 三季度超过 SK 海力士 →
- 22摩根大通 · 2026-09-18 · HBM 溢价降至 1.2 倍相关深度报告:摩根大通下调三星 3 季度利润,但上调 HBM 假设 →
- 23高盛 · 2026-09-18 · 三星2027 年供需比 2026 年更紧相关深度报告:高盛:三星新增产能全押 HBM,常规 DRAM 扩产受限 →
- 24高盛 · 2026-10-16 · 长鑫存储 4F² 与扩产相关深度报告:高盛长鑫:4F²量产仍待验证 →
- 25知识库「香农芯创」知识库:香农芯创 →
- 26知识库「ABF」知识库:ABF →
- 27知识库「欣兴电子」知识库:欣兴电子 →
- 28摩根大通 · 2026-06-15 · AI 服务器被动元件、PCB 与基板相关深度报告:摩根大通:AI 服务器四个配套环节同时量价齐升 →
- 29摩根大通 · 2026-06-15 · AI 芯片封装基板面积相关深度报告:摩根大通:AI 服务器四个配套环节同时量价齐升 →
- 30摩根大通 · 2026-06-15 · 基板利用率 2027 年破 100%相关深度报告:摩根大通:AI 服务器四个配套环节同时量价齐升 →
- 31摩根大通 · 2026-10-22 · 日本电子元件展望相关深度报告:摩根大通电子元件:AI需求推动扩产与盈利增长 →
- 32知识库「DAC」知识库:DAC →
- 33知识库「Amphenol」知识库:Amphenol →
- 34知识库「AEC」知识库:AEC →
- 35知识库「800G 光模块」知识库:800G 光模块 →
- 36高盛 · 2026-09-07 · 中际旭创与光模块 TAM相关深度报告:高盛给中际旭创 225% 上行空间,但每代光模块只有两年窗口 →
- 37高盛 · 2026-09-07 · 1.6T 收入 2027 年见顶相关深度报告:高盛给中际旭创 225% 上行空间,但每代光模块只有两年窗口 →
- 38中际旭创 2025 年报、2026 年三季报
- 39Amphenol 2025 年报
- 40纽交所收盘数据 · 2026-11-05
- 41伯恩斯坦 · 2026-05-08 · AI 网络与 CPO
- 42摩根士丹利 · 2026-10-08 · CPO 测试良率相关深度报告:大摩CPO:测试良率决定放量速度 →