大摩:存储股的关键争论是 2028 年盈利断崖
- 大摩认为,存储股的担忧不在美国中期选举后数据中心建设推迟或 AI 需求,而在“2028 年盈利断崖”:2027 年底起新产能投产,供给追上需求,市场怀疑增长能否持续。
- 大摩把 2029—2035 年存储利润率假设调回历史均值附近,SK海力士目标价下调 38% 至 160 万韩元,三星电子普通股下调 19% 至 30.9 万韩元;2026—2028 年营业利润预测仍上调。
- 大摩维持两家增持评级,并把三星电子定为新首选股:现在处于周期后段,回报更难获得,更有利于规模最大、资本最雄厚的科技龙头;三星预计 2027 年重夺 HBM 份额第一。
核心判断:担忧在 2028 年,三星成新首选
摩根士丹利(大摩)2026 年 11 月 9 日发布这份韩国科技行业报告。分析师是 Shawn Kim、Cindy Huang、Ryan Kim,研究助理是 Kathy Zhu。大摩对韩国科技行业的观点是“有吸引力”。
大摩认为,存储股的担忧主要不是美国大选后数据中心建设推迟,也不是 AI 需求,而是“2028 年盈利断崖”。市场怀疑:供给开始追上需求后,存储的增长势头能否持续。
- 估值下修已持续几个月:上周投资者担心美国中期选举结果会推迟数据中心建设,存储股遭到大量卖出。投资者的疑问是:放芯片的数据中心少了,资本开支会不会下降?
- 争论转向 2028 年供给:近期基本面(需求、资本回报)看起来没有变。投资者关心的是 2028 年的供给反应:新产能投产,供需关系可能明显改变。
- 高回报带来新供给:在这轮需求主导的超级周期里,极高的回报会吸引新供给。新供给最终会压低回报,也会影响股价。
大摩说,股价领先于基本面。股价已经在反映一个风险:未来两年供给追上需求、AI 建设放缓,盈利预测可能要下调。
大摩把穿越周期的长期利润率假设调向历史均值,因此降低估值倍数和目标价。回购减少股本带来的提升被这部分抵消。
| 股票 | 原目标价 | 新目标价 | 调整 |
|---|---|---|---|
| SK海力士(000660.KS) | 260 万韩元 | 160 万韩元 | −38% |
| 三星电子普通股(005930.KS) | 38.1 万韩元 | 30.9 万韩元 | −19% |
| 三星电子优先股(005935.KS) | 30.48 万韩元 | 24.72 万韩元 | −19% |
大摩的首选股由 009150.KS 换成三星电子普通股(005930.KS)。
理由是周期后段投资。大摩此前在 10 月 11 日的报告里提出:AI 让存储变成结构性行业,但存储仍有周期,波动幅度是原来的 7 倍;市场继续奖励最先给周期定价的人。
现在投资者情绪明显转空,估值已经反映了对盈利持续性的大量担忧。但现在处于周期后段,回报更难获得,通常更有利于规模最大、资本最雄厚的科技龙头。所以三星电子成为新首选股。
历次回撤:股价下跌主要来自估值下修
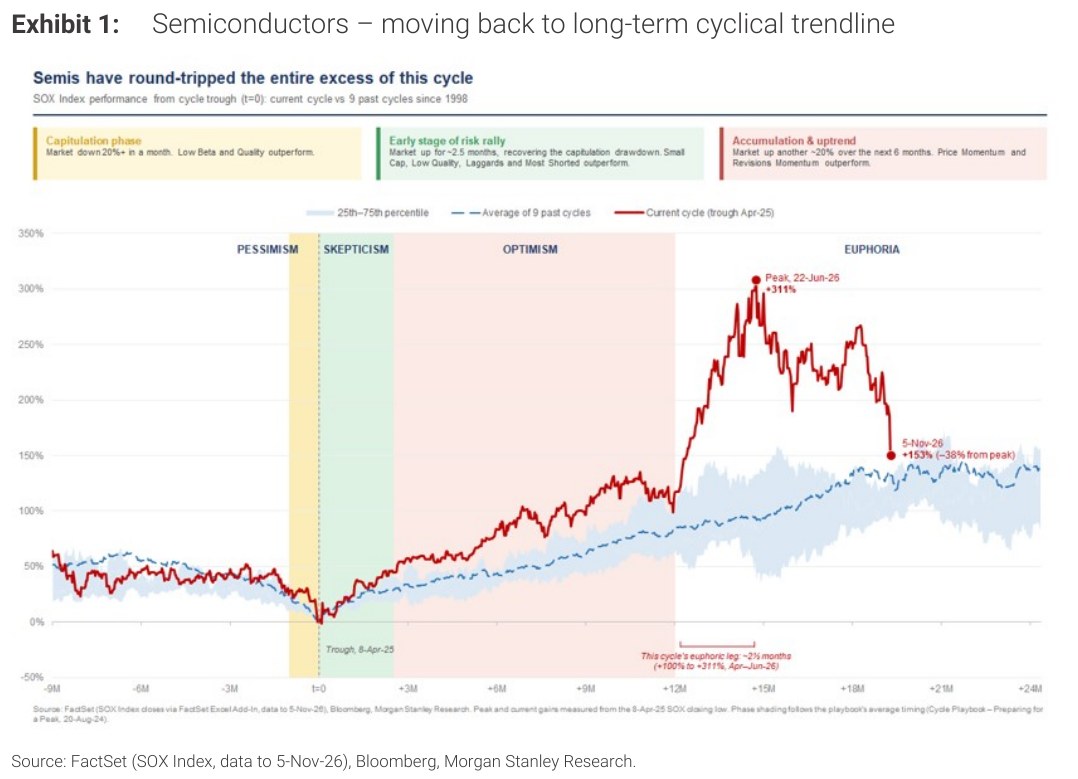
大摩问:这次是不是已经“出清”了?看空观点正在占上风。半导体股已经跌到和过去泡沫相同的轨迹,比近期高点跌了 40% 以上。
大摩认为,这说明 AI 交易过度拥挤,市场此前过于自信,以为股价会在美国中期选举后反弹。
这轮下跌去掉的是市场为一个特殊周期付出的溢价,不是周期本身。估值已经大幅重置,但完全出清和盈利周期见底都还没有得到确认。
估值已经完成了它的那部分:2000 年以来费城半导体指数有 11 次下跌,其中 9 次股价下跌主要来自估值倍数下降,不是盈利下降。
- 中位数:11 次下跌的中位数是指数跌 36%,远期市盈率跌 33%,远期每股收益只跌 2%。
- 盈利没跌的 5 次:2004、2012、2018、2021—22 和 2024—25 年,低点时的远期每股收益持平或高于高点时。市场在盈利预测下调之前就见底了。
- 盈利大幅下调的 2 次:只有需求本身下降时才出现,即 2000—02 年(−63%)和 2007—08 年(−53%)。
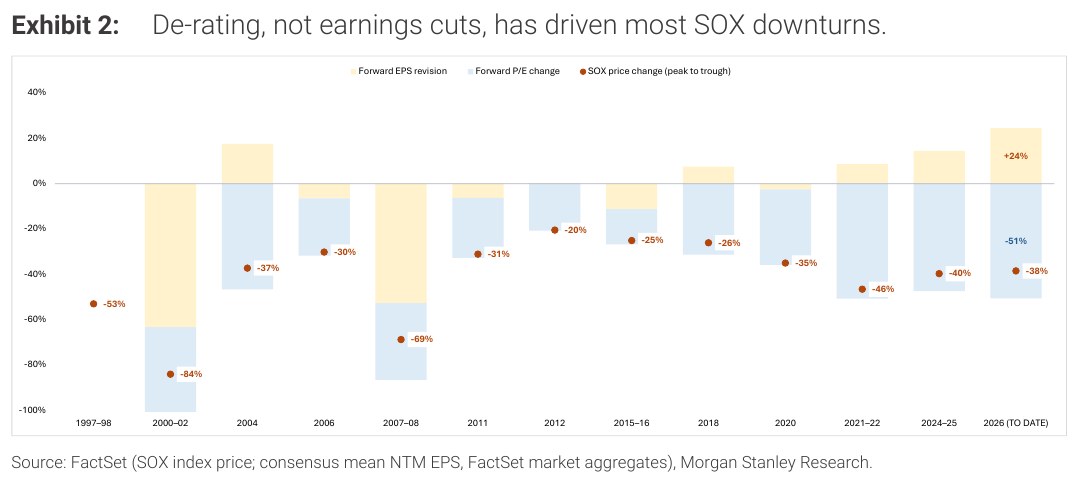
大摩说,这次回撤是类似周期规律的极端版本。6 月高点以来,费城半导体指数的远期市盈率从 26.3 倍减半到 13.4 倍,同期一致预期的远期每股收益上升了 24%。
- 估值下修幅度:这是除互联网泡沫破裂和 2021—22 年之外最大的一次估值下修。
- 和历史低点比较:约 13 倍与过去下跌的谷底倍数中位数(13.4 倍,范围 9.6—21.9 倍)持平,远低于峰值倍数中位数 20.9 倍。
- 和长期均值比较:这是 2022 年 10 月美联储加息低点以来的最低倍数,比 2011 年以来的平均值 18.6 倍低约 1 个标准差。
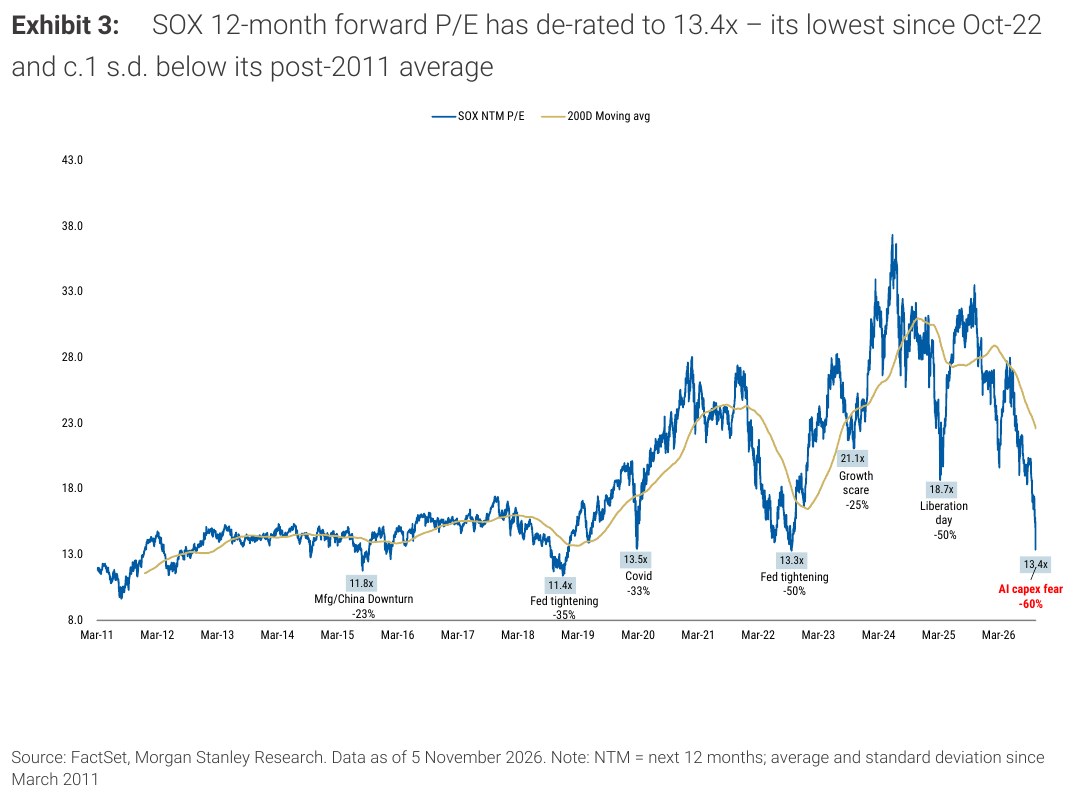
但估值很少起决定作用,直到它起作用:只看倍数,大部分调整似乎已经发生。现在的变量是盈利。历史上,不是由需求下降引起的下跌,盈利能撑住,只靠倍数下降就见底。
如果再跌一轮,需要 2028 年盈利预测像 2000—02 年和 2007—08 年那样下调一半以上。大摩说这不是它的基准情形,但这就是为什么现在要盯的是盈利下调阶段,而不是估值。
能否避开 2028 年盈利断崖
大摩认为这是存储现在最重要的争论。数据中心变少、AI 资本开支 2027 年见顶,这些担忧已经存在好几个月。投资者不是怀疑明年的盈利,而是担心 2028 年的盈利能否实现、能否持续。
大摩说,有一些合理担忧:美国中期选举结果可能放慢 AI 数据中心建设,让整个科技供应链在 2028 年出现需求空档,导致定价能力下降或库存累积。
大摩认为很多股票的估值已在反映这一点,关键风险是价格能否持续。现在,如果存储厂商可信地承诺放慢扩产,投资逻辑会明显改善。但目前极高的回报仍在鼓励厂商增加供给。
- 新产能:预计 2027 年底起投产的新产能,可能明显改变供需关系。
- 供给增长更快:近期的位元出货指引和更快的制程迁移说明,供给增长比此前假设的多。
- 情绪:2026 年三季度大型云厂商财报的利好利空,以及美国中期选举,正在压制市场情绪和叙事。
- 中国:中国是另一个压力来源。国内供应商不需要向美国出口,也能影响全球价格。
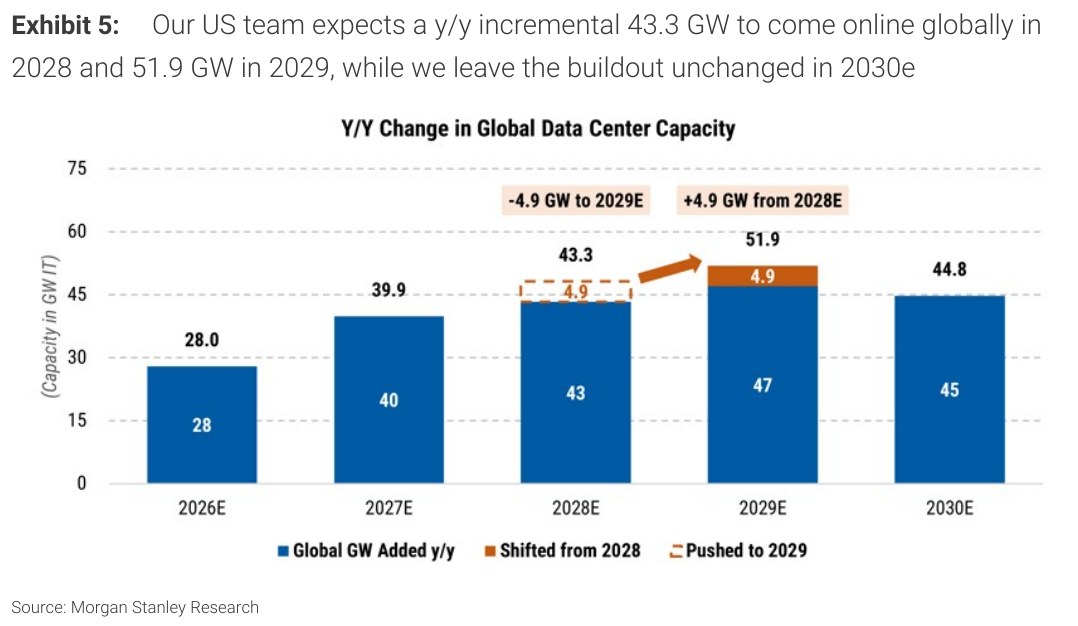
大摩美国主题研究团队现在预计,约 5GW 的美国项目从 2028 年推迟到 2029 年。这意味着美国数据中心新增容量 2028 年同比下降 4%,2029 年同比增长 38%。全球口径是 2028 年增长 9%,2029 年增长 20%。
盈利预测修正在走弱,但还没有转负:AI 供应链的一致预期每股收益修正广度(3 个月平均)已从高位回落。存储从 6 月的 69% 降到 53%,AI 算力从 55% 降到 45%,网络从 54% 降到 40%,但都还是正数。预测仍在上调,只是变慢了。
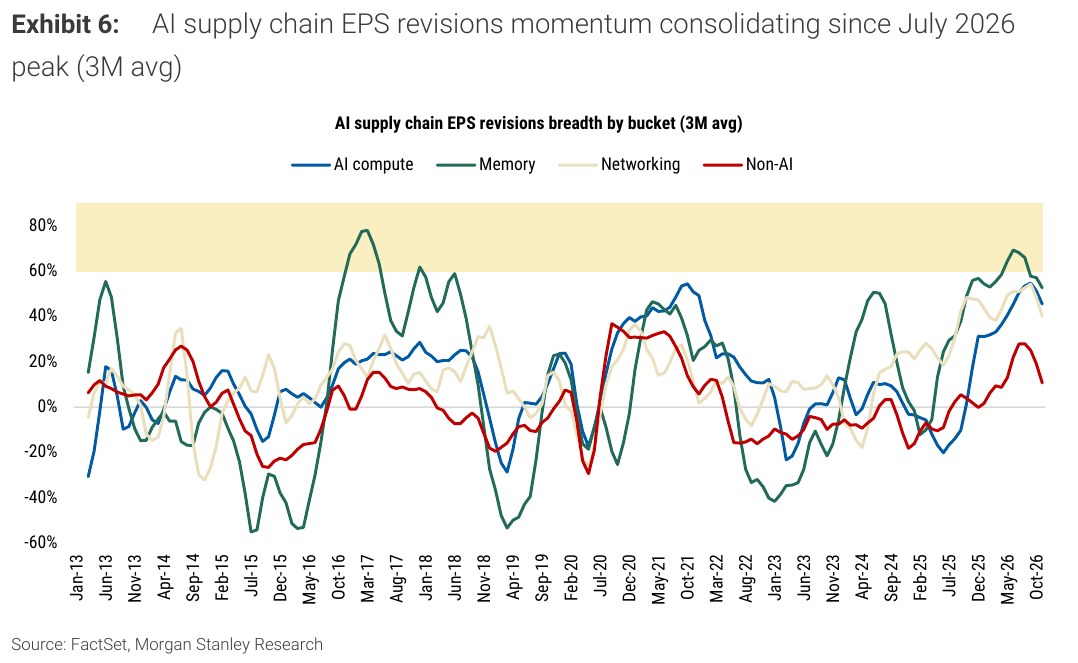
- 同步预警:修正广度从极高水平回落是同步的警告信号。买入信号出现在负面修正潮已经过去的时候,而现在负面修正潮还没开始。
- 持续超预期:股票要跑赢,公司必须持续业绩超预期并上调指引。
- 存储仍是周期行业:AI 是长期投资主题,但存储仍是周期行业,这才是未来 6 个月要看的。周期后段,预期越高越容易失望。投资者对存储股的期待已经不只是好业绩,而是一次又一次超预期和上调。
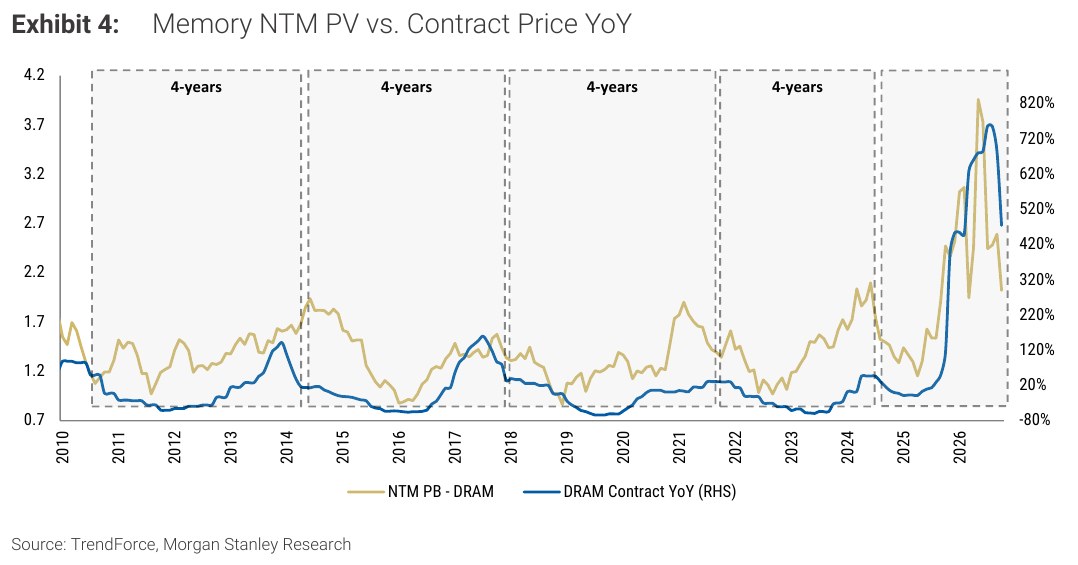
按市净率看,估值已经越过周期顶部。大摩认为,存储可能成为纯粹看盈利动量的板块:盈利动量改善时买入,而不是因为它变“便宜”而买入。
为什么下调长期利润率
大摩说,周期总会发生。但这轮周期在幅度和距下一个谷底的时间上都不寻常,并受到 AI 资本开支的大量需求影响。随着时间推移,更健康的供需关系最终会让行业在进入 2029 年时找到底部。
大摩认为,市场已经充分理解通用存储的周期风险,盈利预期已经下调,很多坏消息已在价格里。以三星电子为例,股价已低于每股净资产。
大摩下调三星电子和 SK海力士基于剩余收益模型的目标价,原因是假设存储利润率进一步回归:2029—35 年穿越周期的营业利润率回到 40%。但 2026—28 年的每股收益预测因回购减少股本而上调。
大摩 2028 年的营业利润预测仍然上升(SK海力士 +1%,三星 +10%),模型里周期底部出现在进入 2029 年时。改变的是利润率在峰值停留多久:此前假设 DRAM 长期可持续利润率到 2035 年都接近 60%。四个变化让大摩下调这一假设:
- 供给反应更快:近期上调的 2026 年四季度位元出货指引和更快的制程迁移,说明位元供给比此前假设的多,加大了 2027 年底起新产能投产的上行风险。中国供给进入消费市场,可能影响通用存储价格。
- 2028 年数据中心建设推迟:大摩全球主题团队把约 5GW 美国数据中心项目从 2028 年移到 2029 年。全球数据中心新增量 2028 年增长 9%(调整前约 21%),2029 年增长 20%。供给紧张可能缓解,影响定价能力。
- 物料成本限制用量增长:存储已占 AI 服务器物料成本的约 60%,买方被迫把 96GB/128GB 大容量配置减到 64GB RDIMM。NAND 现货价过去两周跌了约 20%,加大了合约市场的价格风险。
- HBM 溢价收窄:大摩把 SK海力士的 HBM 营业利润率预测下调到约 70%(原 78%—80%),三星下调到 65%—72%(原约 80%)。竞争加剧、通用 DRAM 价格回归正常,HBM 很难持续保持溢价。
大摩注明,向 40% 利润率回归的假设,仍高于 SK海力士 2010—25 年 DRAM 利润率平均值 31%,更接近三星的历史利润率。
AI 链条里的排序,以及更悲观的情形
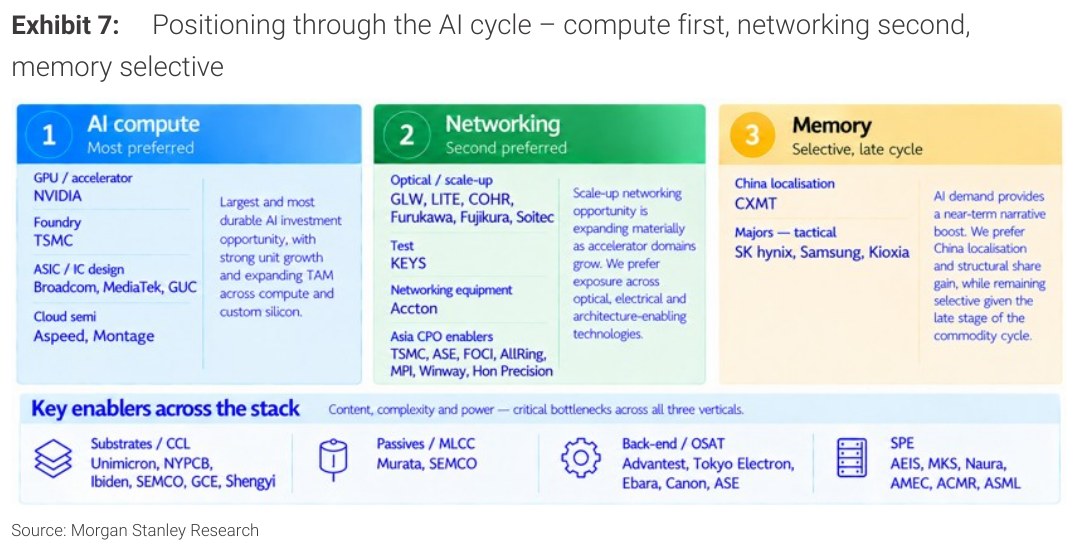
大摩说,下行期均值回归是常态,质量最能扛住:强资产负债表、自由现金流和资本回报。在 AI 里,大摩更偏好盈利扩张还在后面的业务。
- 算力和部分零部件更好:大摩认为它们的相对位置好于存储。存储的超高价格已经兑现了大部分经营杠杆。对算力和这些零部件来说,相关的盈利峰值可能更接近 2029 年,而不是 2027 年。
- 存储有阶段性反弹空间:即使周期判断不确定,大摩仍看到存储的阶段性反弹空间。投资者情绪已明显转空,估值已经反映了对盈利持续性的大量担忧。
什么会让大摩更悲观
大摩说,半导体可能出现“抢椅子”的局面:融资收紧或 AI 变现变弱,买方削减采购,已承诺的产能找不到足够需求。大摩把这看作最坏情形,它可能来自两点:
- AI 融资成本重新定价:争夺同一笔资金的公司拿到的融资变少,或者资金成本上升。
- AI 收入增长放缓:持续扩张需要反复获得资本,增长的 token 消耗也必须转化成足够的收入。
如果融资仍然可得、AI 变现继续推进,强劲的算力需求可以支撑一次相对有序的库存调整。如果其中一项明显变弱,已承诺的产能可能很快变成过剩供给。风险是行业消化已建产能期间暂停采购。
存储周期的新变化:HBM、DRAM、NAND
NAND 晶圆走弱,高价导致降规格:中国的 NAND 晶圆价格过去 10 天跌了约 10%,原因是模组厂难以把库存卖进疲软的 PC 和手机市场。已签约供应的云服务商不太需要吸收额外数量,买方在下次议价时多了一个参考点。
在 DRAM 上,AI 服务器的存储物料成本已到约 60% 的上限,配置进一步从更贵的 96GB、128GB 服务器模组转向 64GB RDIMM。大摩的调研显示,用低价 QLC SSD 存放 KV Cache 的兴趣在增加,方向一致。
HBM
- 三星预计 2027 年重夺 HBM 份额第一:TrendForce 预测,三星 2027 年 HBM 出货增长约 82%,达到 210 亿 Gb(份额约 39%),高于 SK海力士的 200 亿 Gb(约 37%)。依据是三星 TSV 产能增长约 56%,SK海力士约 30%。美光份额约 22%。2026 年 SK海力士仍以约 46% 的份额领先。
- 8 层堆叠 2027 年三季度起成为主流:TrendForce 预计 8 层在 HBM 堆栈产出中的占比从 2026 年的 21% 升到 2027 年的 47%,2027 年四季度达到 73%。原因是英伟达 Rubin Ultra 从 12 层改为 8 层,谷歌 TPU v9i/v9t 采用 8 层。AMD 预计仍用 12 层,但数量较少。
- HBM3E 需求延续到 2027 年:TrendForce 预计谷歌 TPU v9i 让 2027 年下半年 HBM3E 8 层需求比上半年多一倍以上,抵消英伟达 B300 退出的影响。Rubin Ultra 先用 HBM4 8 层,再转向 HBM4E。
- 价格仍将翻倍以上:TrendForce 预测 HBM 混合平均售价 2027 年同比上涨约 122%,从 2026 年的每 Gb 1.67 美元升到 3.70 美元。它还预计 HBM 位元增长 2028 年放慢到约 41%,届时 DRAM 市场回到平衡。
DRAM
- 消费需求弱,合约价仍在涨:10 月 PC 模组合约价比 9 月涨 11%—24%,2026 年四季度 PC DRAM 仍在按比三季度高 13%—18% 的方向走。据 TrendForce,服务器 DRAM 也上涨,供应商调整产品和客户组合起了作用。
- 小容量模组压缩溢价:TrendForce 说,买方转向小容量 RDIMM,继续收窄大容量模组的溢价;中国需求仍弱于北美。
- 利基型 DRAM 靠供给支撑:据 TrendForce 数据,利基型 DRAM 合约价 10 月比 9 月涨 0%—5%。供给约束继续支撑合约价,尽管现货价在走软。
NAND
- 现货价调整加速:NAND 现货价过去两周跌约 20%。512Gb TLC 晶圆跌到 15 美元的低点,比 3 月高点低约 27%—29%,也低于 7—8 月的低点。大摩调研显示,模组厂在降价清库存,短期看不到底。
- 中国企业级 SSD 需求下修:据 TrendForce,GPU 供应受限和 AI 变现疲弱,让中国云服务商在服务器 SSD 采购上更谨慎。北美云服务商成为 NAND 需求唯一有韧性的支柱;如果它们放慢支出,这是一个集中度风险。
- 2027 年消费类位元需求下调:TrendForce 预计 2027 年 PC SSD 位元需求同比下降 12%,手机 NAND 下降 1.2%。原因是品牌厂商降低配置规格,以及长江存储新增的产量主要进入消费类产品。
- 企业级和晶圆价格分化:北美订单让企业级 SSD 价格在 2026 年四季度继续上涨;MLC、TLC、QLC 晶圆价格 10 月持平。利基的 SLC 10 月比 9 月涨 5%—10%,MLC 持平。
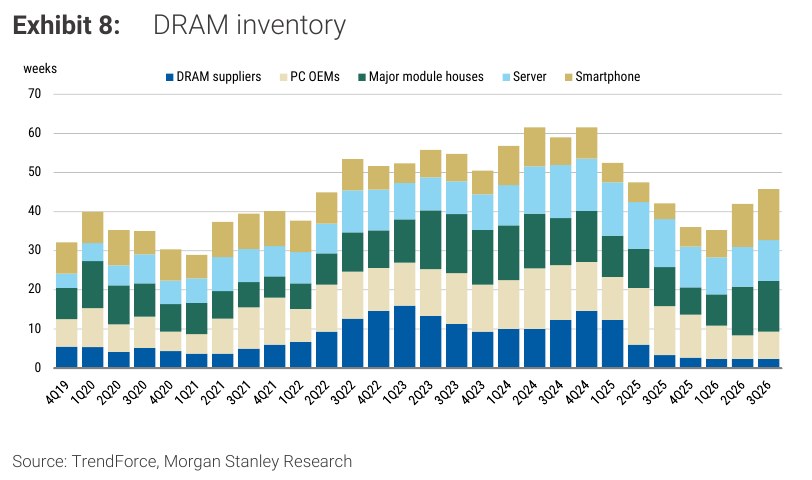
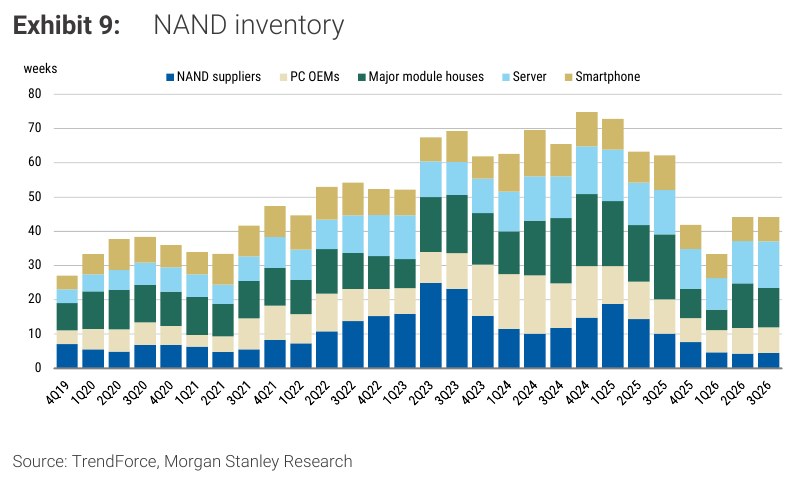
SK海力士:目标价降到 160 万韩元,维持增持
大摩把 SK海力士 2026 年三季度业绩、更新后的 2026 年股东回报计划(现金分红 30 万亿韩元以上,回购并注销 60 万亿韩元以上)和新的行业判断放进模型。
- DRAM 上调:2026—28 年通用 DRAM 平均售价假设上调 11%、16%、8%,DRAM 位元出货假设上调 6%、4%、9%,DRAM 混合平均售价因此上调 9%、12%、3%。
- HBM 下调:HBM 平均售价假设大致不变,但 2027—28 年 HBM 位元出货下调 10%—11%,HBM 营业利润率下调到约 70%(原 78%—80%)。
- 合计:DRAM 业务收入上调 12%、18%、12%,DRAM 营业利润上调 14%、16%、2%。大摩假设按季度看,通用存储价格从 2028 年开始下降。
结果是 2026—28 年营业利润预测上调 11%、13%、1%,到 285.8 万亿、467.9 万亿和 472.8 万亿韩元。每股收益预测分别变动 −1%、+22%、+29%。2026 年每股收益下调,是因为三季度有 32.6 万亿韩元的营业外净亏损;2027—28 年上调更多,是因为回购注销减少了股本,以及改用基本加权平均股数。
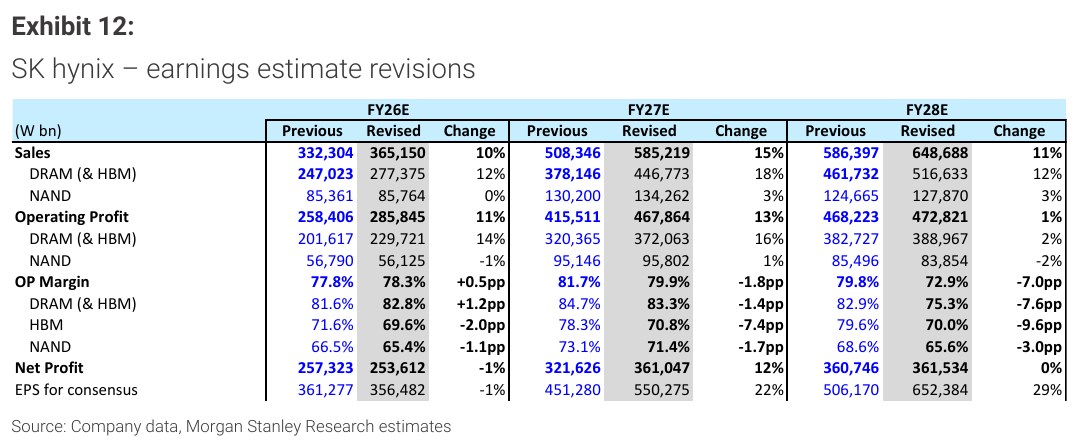
大摩把剩余收益模型目标价从 260 万韩元降到 160 万韩元,相当于 41% 的上涨空间和 1.8 倍 2027 年市净率。近期盈利上调被更保守的周期判断抵消:
- DRAM 利润率回到长期均值:2029—35 年 DRAM 营业利润率平均 32%(原 60%),接近 2010—25 年的平均值 31%。
- HBM 溢价逐步消失:HBM 相对通用 DRAM 的溢价从 2029 年的 20 个百分点降到 2033 年的零。
- 结果:2029—35 年营业利润率平均 28%(原 53%),平均净利润降到 181 万亿韩元(原 336 万亿韩元)。熊市和牛市情景价值分别下调到 67.7 万和 185 万韩元。
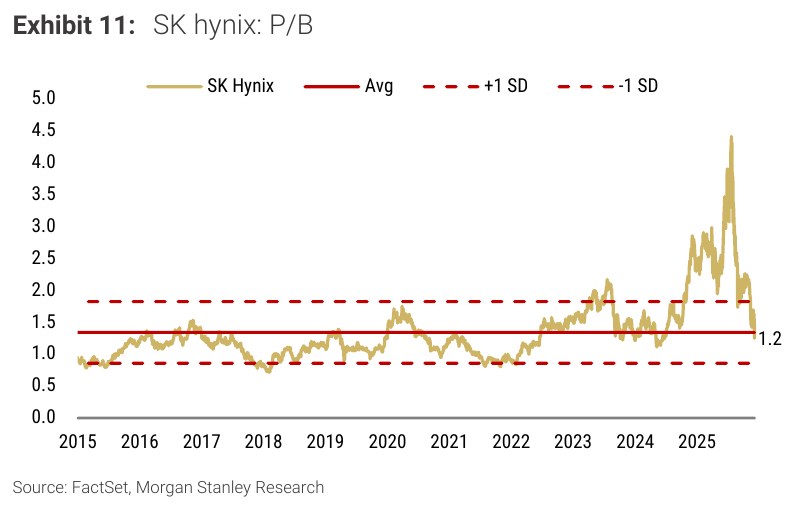
大摩维持 SK海力士增持评级。按报告参考价 113.2 万韩元计算,新目标价仍有 41% 上涨空间,而且已考虑 2028 年以后利润率大幅降低。支撑评级的是 HBM 地位、强劲的 2027 年盈利,以及模型假设的到 2028 年的长期协议保护。回购也支撑每股收益。
如果价格走弱比假设快,或者合约需求对供给反应的保护比预期少,大摩会变得更谨慎。
三星电子:新首选股,目标价 30.9 万韩元
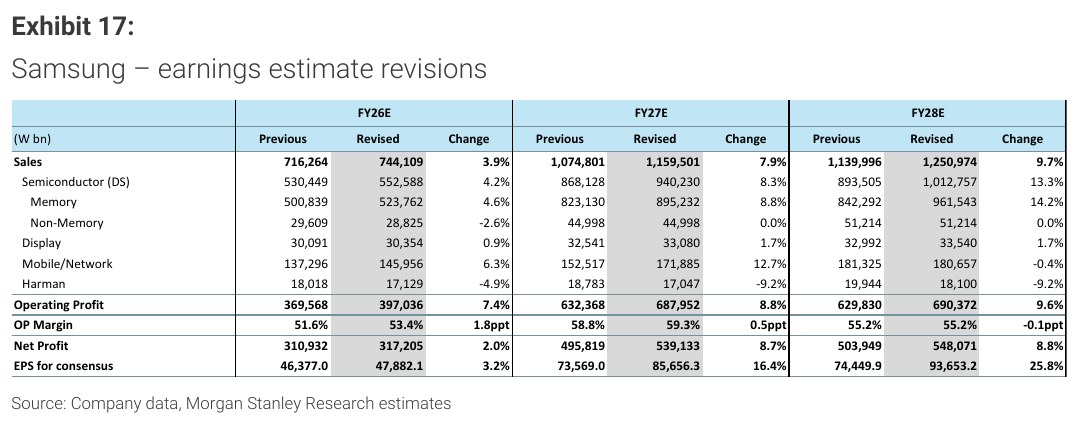
大摩把三星电子 2026—28 年营业利润预测上调 7%、9%、10%,到 397 万亿、688 万亿和 690.4 万亿韩元,主要来自存储:
- DRAM(含 HBM):营业利润上调 6%、9%、11%,原因是 DRAM 位元出货上调 6%、7%、13%,通用 DRAM 价格上调 1%、4%、4%。
- NAND:营业利润上调 2%、9%、7%,位元小幅上调 2%、4%、1%,价格变动 −1%、+4%、+4%。
- HBM:2027 年收入下调 6%,2028 年收入上调 19%;随着通用 DRAM 价格下降,HBM 营业利润率回到约 65%—72%(原约 80%)。
- 存储以外:移动和网络业务仍拖累利润,2027 年因存储成本上涨亏损 10.9 万亿韩元。哈曼 2027—28 年营业利润下调 9%、22%。
因此 2026—28 年每股收益预测上调 3%、16%、26%,高于净利润 2%、9%、9% 的上调幅度,因为模型已反映回购和注销后更少的股本(比原来少 13%、19%、26%)。
普通股目标价下调 19%,从 38.1 万韩元降到 30.9 万韩元,相当于 64% 上涨空间和 1.7 倍 2027 年市净率;优先股目标价同样下调 19%,到 24.72 万韩元。
- 近期盈利被周期利润率抵消:2027—35 年剩余收益现值只增加 1%,永续价值下降 82%。
- 利润率回到历史均值:2029—35 年 DRAM 利润率回到历史平均值(约 39%),HBM 溢价到 2033 年降到零。
- 情景价值:普通股熊市、牛市情景价值下调到 15.4 万和 34.9 万韩元,优先股下调到 12.32 万和 27.92 万韩元。
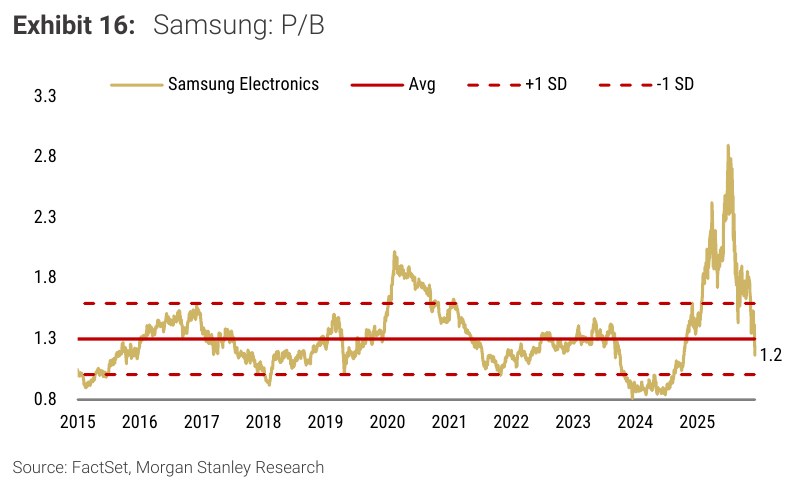
大摩维持三星电子增持评级,并把普通股定为首选股。按报告参考价 18.87 万韩元计算,新目标价仍有 64% 上涨空间。
大摩认为,随着周期成熟,HBM 份额回升和更宽的盈利基础是三星相对抗跌的来源。即使行业保持不了峰值利润率,只要对盈利持续性的担忧缓解,股价也能回升。
大摩说,这个判断的主要风险是供给反应更快和价格更弱。
这 4 篇分别讲同月的存储合约价、三星和 SK海力士的 HBM 份额、三星的产能分配,以及长期协议的价格条款。
- 01伯恩斯坦:四季度常规 DRAM 合约价环比涨 8.3%本篇第 06 节「DRAM、NAND 价格」的同月数据本篇第 06 节引用 TrendForce 的 10 月价格。这篇是伯恩斯坦的10 月存储价格追踪,逐项列出 DRAM 和 NAND 的合约价和现货价。
- 02伯恩斯坦:8 月出口数据仍指向三星 HBM 三季度超过 SK 海力士本篇「三星重夺 HBM 份额第一」的另一组数据本篇引用 TrendForce 对 2027 年 HBM 份额的预测。这篇用韩国出口数据跟踪三星和 SK海力士的 HBM 收入。
- 03高盛:三星新增产能全押 HBM,常规 DRAM 扩产受限本篇「2028 年供给反应」的产能端本篇的核心争论是新产能投产后的供给。这篇讲高盛对三星产能分配的分析。
- 04瑞银拆美光长约:四分之一 DRAM 锁死在 10.5 美元本篇第 07 节「到 2028 年的长期协议保护」本篇说 SK海力士的预测考虑了到 2028 年的长期协议保护。这篇讲瑞银对美光长期协议价格条款的拆解。
合起来看:价格、份额、产能和长期协议,是判断存储周期走向的几个部分。
- 存储股的担忧在 2028 年盈利断崖,三星电子成为大摩新首选股。
- 11 次半导体下跌里 9 次主要由估值下修驱动;指数远期市盈率已降到 13.4 倍。
- 新产能 2027 年底起投产,盈利预测修正在走弱但仍为正。
- 四个变化让大摩把长期利润率从约 60% 调向 40%。
- AI 链条排序是算力第一、网络第二、存储精选。
- HBM 价格 2027 年仍翻倍;NAND 现货价两周跌约 20%。
- SK海力士目标价降到 160 万韩元,维持增持。
- 三星电子目标价降到 30.9 万韩元,仍有 64% 上涨空间。