伯恩斯坦:四季度常规 DRAM 合约价环比涨 8.3%
- 10 月合约价显示,2026 年四季度常规 DRAM 合约价比三季度高 8.3%:PC 12%,服务器 11%,手机约 2%,利基型约 5%。它略高于伯恩斯坦的预测,但可能低于市场最新预期的 10%—15%。
- PC 和手机需求疲软,但服务器需求吸收了它们让出的产能,DRAM 仍然短缺。伯恩斯坦预计 2027 年短缺延续、价格保持高位;长期协议的价格上限和存储成本负担会让继续涨价的空间变小。
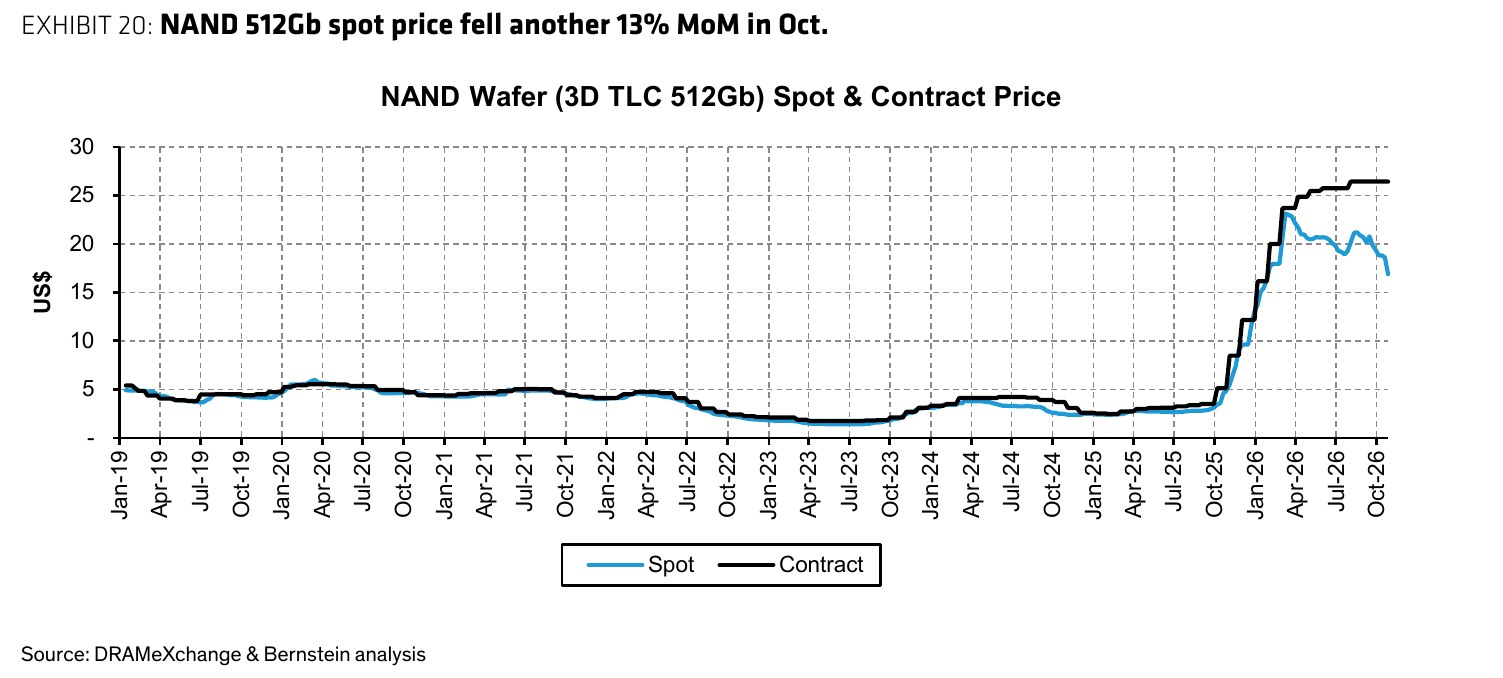
- NAND 晶圆现货价 10 月再跌 12%,比合约价低 19%—39%。伯恩斯坦认为企业级 SSD 合约价四季度仍可涨 20% 多,带动整体 NAND 价格环比涨约 15%;它长期对 NAND 更谨慎。
结论:四季度存储涨价继续
伯恩斯坦(Bernstein)2026 年 11 月 5 日发布这份月度追踪。分析师是 Mark Li、Mark C. Newman、Edward Hou、Yipin Cai、Phoebe Sun 和 Viola Chen。
这份追踪每月汇总 TrendForce 和 DRAMeXchange 发布的合约价和现货价数据,再与伯恩斯坦的模型和投资者预期比较。
原文的总结:存储涨价在 2026 年四季度继续。10 月合约价数据显示,四季度常规 DRAM 合约价比三季度高 8%,NAND 合约价比三季度高 15%。
- DRAM:10 月合约价普遍比 9 月高。按它推算,四季度合约价比三季度高 8.3%,其中 PC 12%,服务器 11%,手机 2%,利基型约 5%。
- 需求:PC 和手机需求疲软,与预期一致。服务器需求足以维持短缺和涨价。
- NAND:NAND 晶圆价格更弱,但企业级 SSD 的强势发生在大得多的出货量上。企业级 SSD 可以支持整体 NAND 价格在四季度环比上涨约 15%。
- 2027 年:伯恩斯坦预计短缺继续,价格保持高位。长期协议的价格上限,以及存储给 AI 和非 AI 应用带来的沉重成本负担,会让继续涨价的空间变小。
伯恩斯坦对 6 家存储公司的评级和目标价如下。它给 5 家跑赢大市评级,给铠侠跑输大市评级。
数据口径:行业均价怎么算
TrendForce 发布存储市场研究,也运营存储现货市场平台 DRAMeXchange。它已发布 2026 年 10 月各类应用的 DRAM 和 NAND 合约价。
伯恩斯坦从每个细分市场选主流产品,按不同权重加权,得到行业平均价格变化。
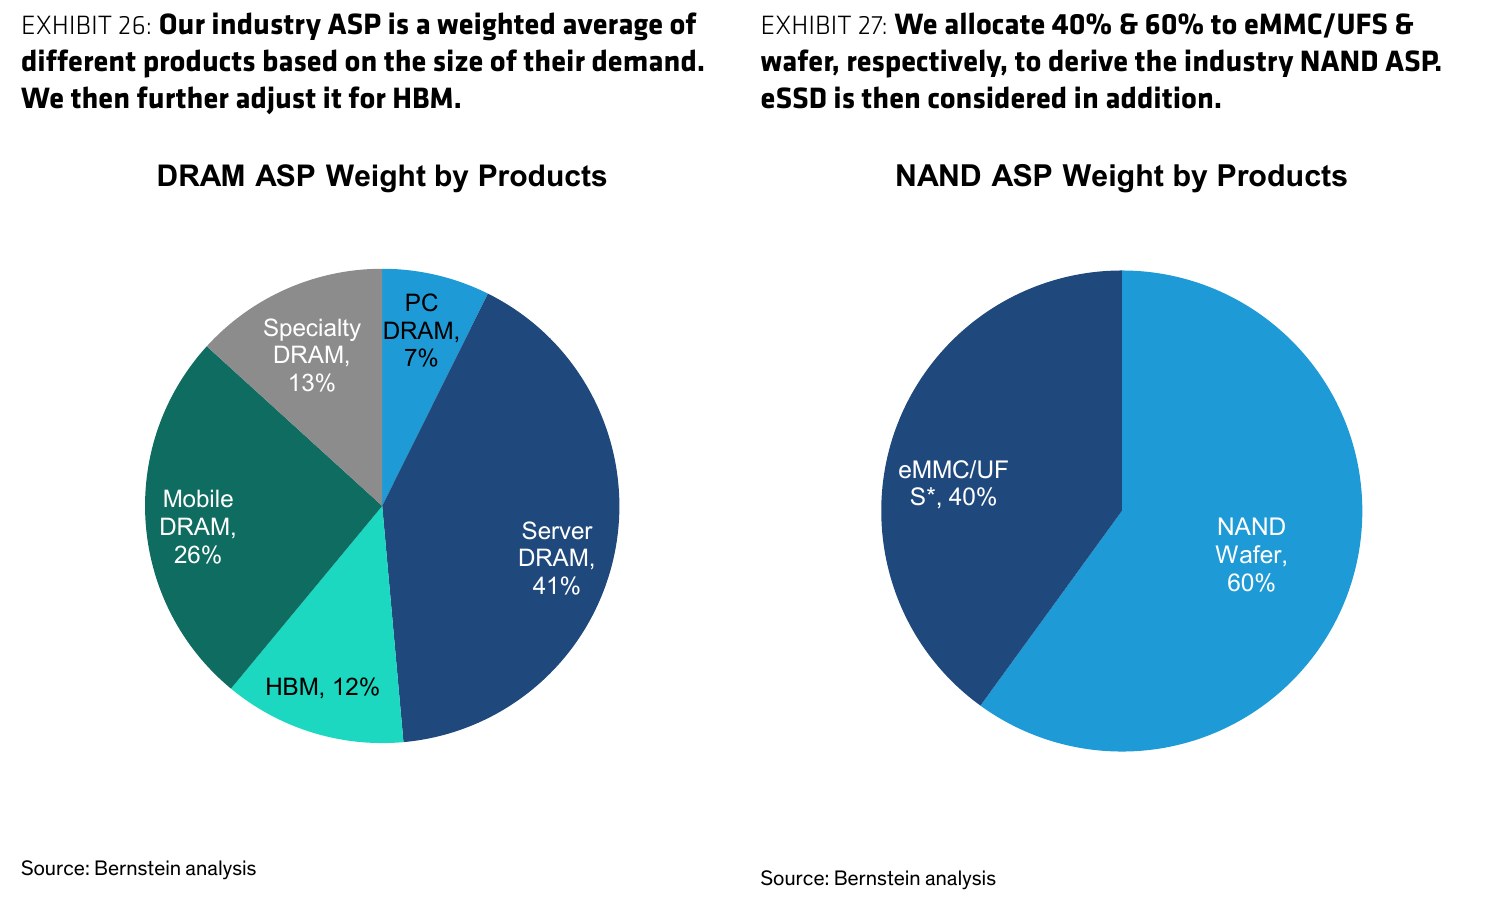
加权平均只覆盖常规 DRAM。存储公司实际公布的平均售价可能不同:PC、手机、服务器的产品组合会变;HBM 价格主要由年度合同确定,更稳定。所以这里的涨幅不一定等于公司财报里的涨幅,但它能指示市场方向。
DRAM 现货价:PC 颗粒继续涨,服务器模组回落
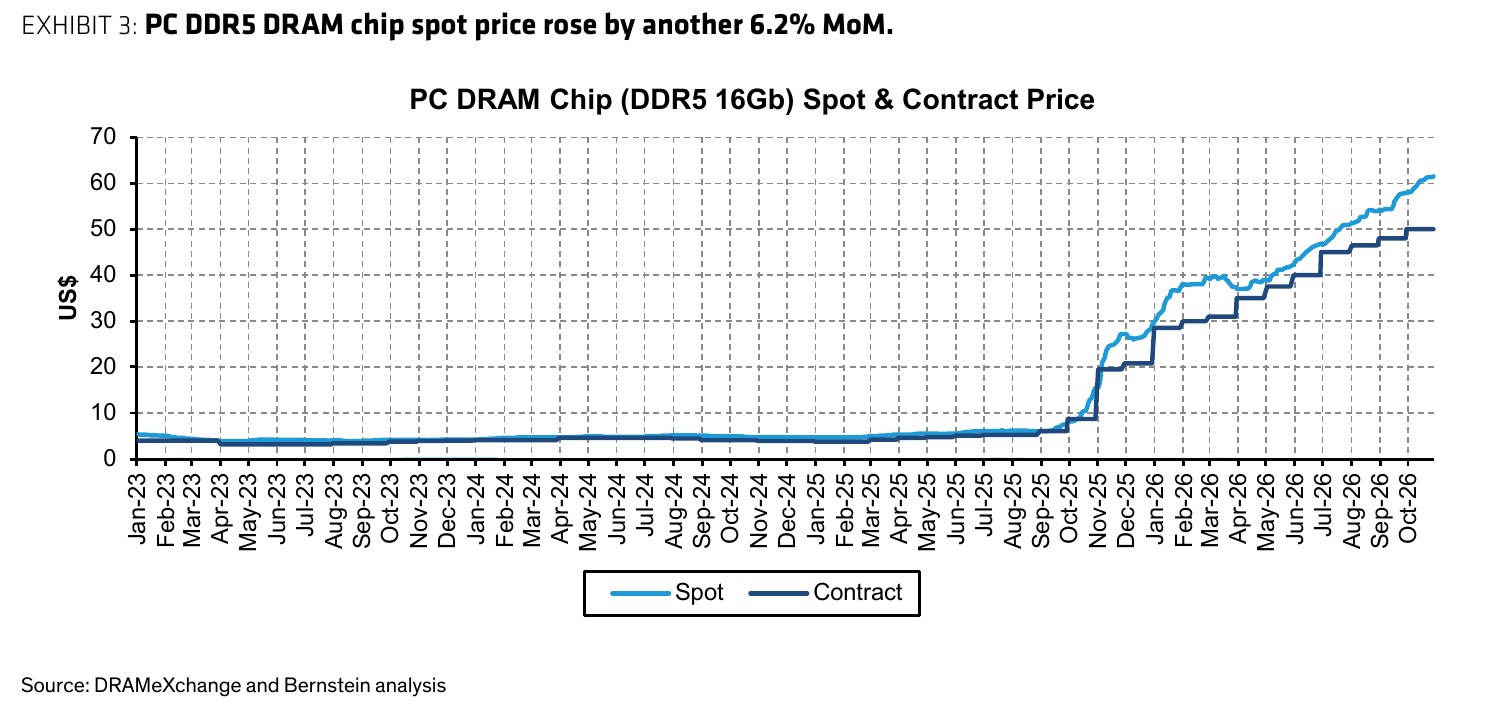
PC DRAM:PC DRAM 颗粒现货价 10 月继续走强。DDR5 比 9 月涨 6.2%,DDR4 涨 1.2%。DDR4 涨幅放慢,DDR5 保持很强的势头。
服务器 DRAM:服务器 DRAM 模组(RDIMM)现货价 10 月走弱。DDR5 比 9 月跌 1.7%,DDR4 跌 4.3%。
DDR5 模组现货价仍比合约价高 80%。伯恩斯坦因此认为,现货价下跌更可能与下游分销商调整库存有关,不太可能影响合约价。
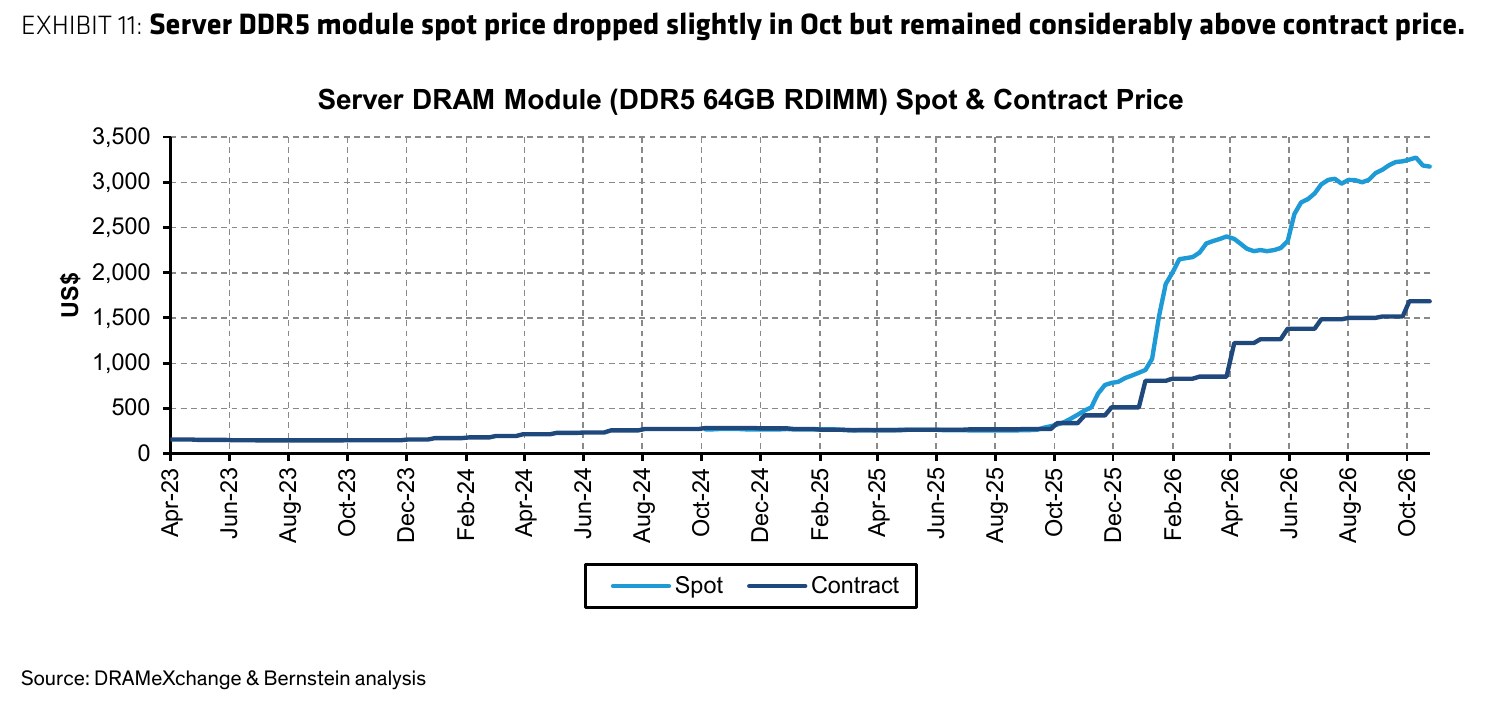
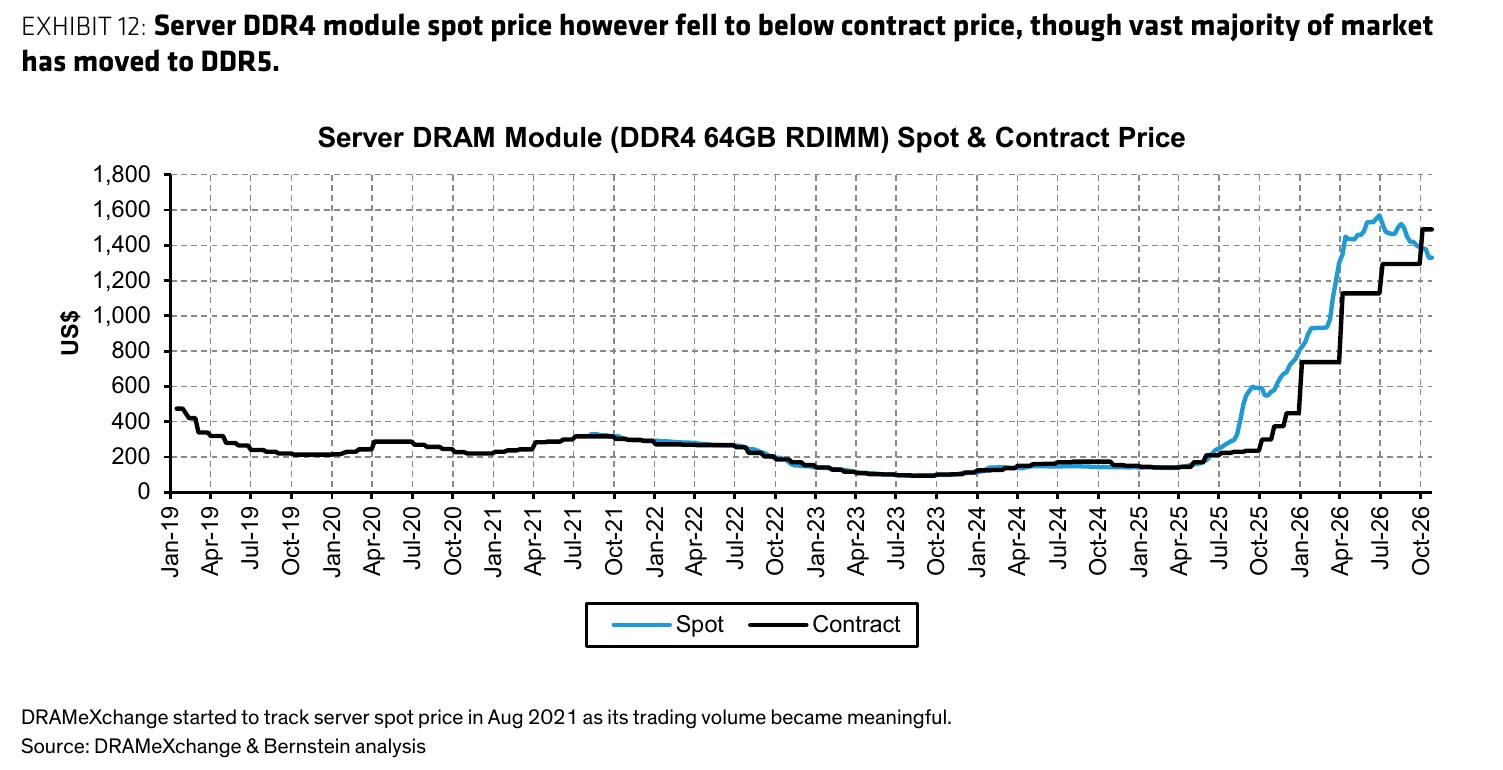
| 现货价(美元/GB) | 8 月底 | 9 月底 | 10 月底 | 10 月比 9 月 |
|---|---|---|---|---|
| PC DDR4 8Gb 颗粒 | 44.4 | 46.3 | 46.9 | +1.2% |
| PC DDR5 16Gb 颗粒 | 27.0 | 29.0 | 30.8 | +6.2% |
| 服务器 DDR4 64GB 模组 | 22.7 | 21.7 | 20.8 | −4.3% |
| 服务器 DDR5 64GB 模组 | 48.4 | 50.5 | 49.6 | −1.7% |
DRAM 合约价:PC 涨 12%,服务器涨 11%
把多个样本加权平均后,10 月签的合约显示,四季度常规 DRAM 价格比三季度高 8.3%。它略高于伯恩斯坦的预测,但可能低于市场最新预期的 10%—15%。
PC DRAM
10 月 PC DRAM 合约价:模组比 9 月涨 11%—15%,颗粒涨 4%—5%。两者合起来显示,四季度合约价比三季度高 12%。
- 库存增加:PC 出货继续减少,PC DRAM 库存天数在 10 月进一步增加到 7—10 周。
- 买方被动:PC 品牌厂商对存储需求保持被动。一些厂商在下调 2026 年四季度和 2027 年的 DRAM 需求预测。
- 卖方让步:存储供应商仍在把产能转向服务器 DRAM。但为了维护长期客户关系,供应商愿意对 PC 品牌厂商少涨一些。
- 颗粒仍紧:DRAM 颗粒供应仍然紧张,一些买方转用重新植球的 DDR4 来降低成本。颗粒涨幅小于模组,主要因为颗粒涨得更早、更快。
总体上,四季度 PC DRAM 合约价涨幅比三季度放慢,但仍有 12%。
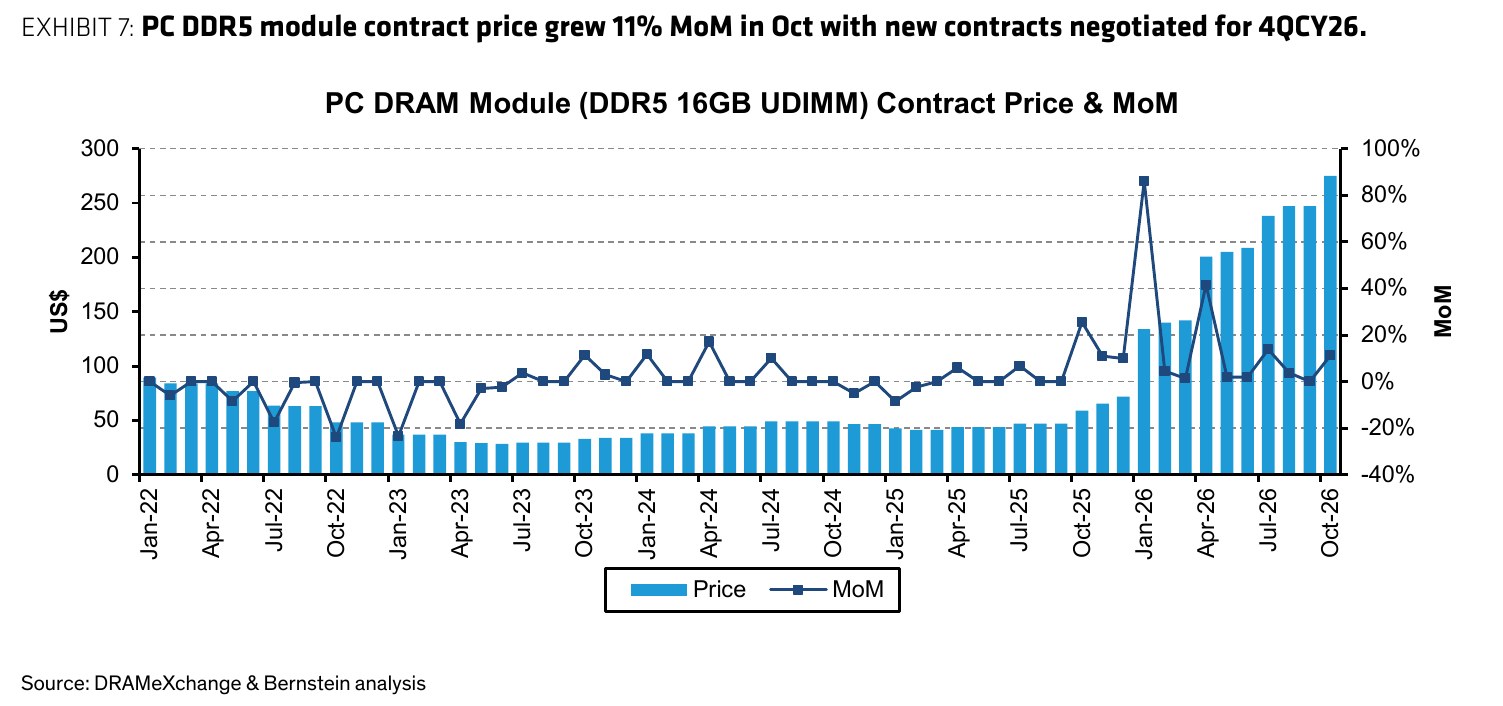
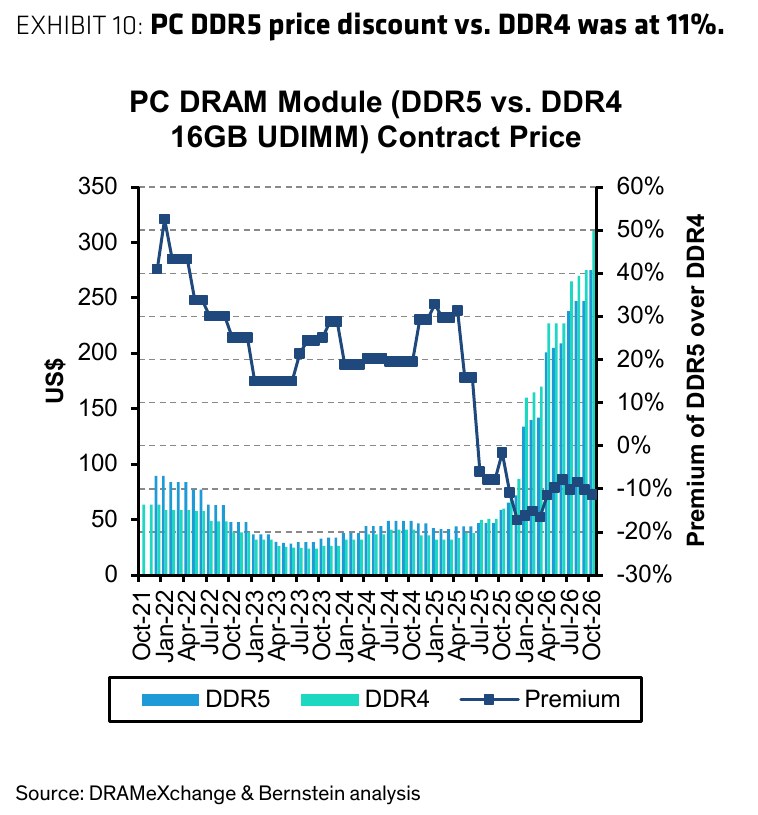
PC DDR4 价格 10 月的涨幅略大于 DDR5,DDR5 相对 DDR4 的折价小幅扩大到 11%。
原文说,DDR4 价格比 DDR5 更强,原因有两个。供给方面,DDR4 的供应商主要转为以南亚科技为首的台湾厂商。需求方面,低端 PC 和企业级 SSD 等长尾客户的需求有韧性。
服务器 DRAM
服务器 DRAM 合约价比上月涨 4%—15%。大容量模组涨得少,小容量模组涨得多。总体显示四季度价格比三季度高 11%,与此前预期大体一致。
- 两类客户涨幅不同:对云服务商客户的涨价受长期协议价格上限约束。服务器品牌厂商客户大多同意涨 15%—20%,这抬高了四季度服务器 DRAM 的总体涨幅。
- 需求转向小容量模组:TrendForce 指出,云服务商的需求继续转向小容量模组,中国云服务商尤其明显。96GB、128GB 模组相对 32GB、64GB 模组的溢价因此在缩小。
- 短缺不受影响:供应商仍能轻松为大容量模组找到买家。TrendForce 预计服务器出货量今年增长约 20%,2027 年可能更多。原文认为,这不影响服务器 DRAM 的整体短缺。
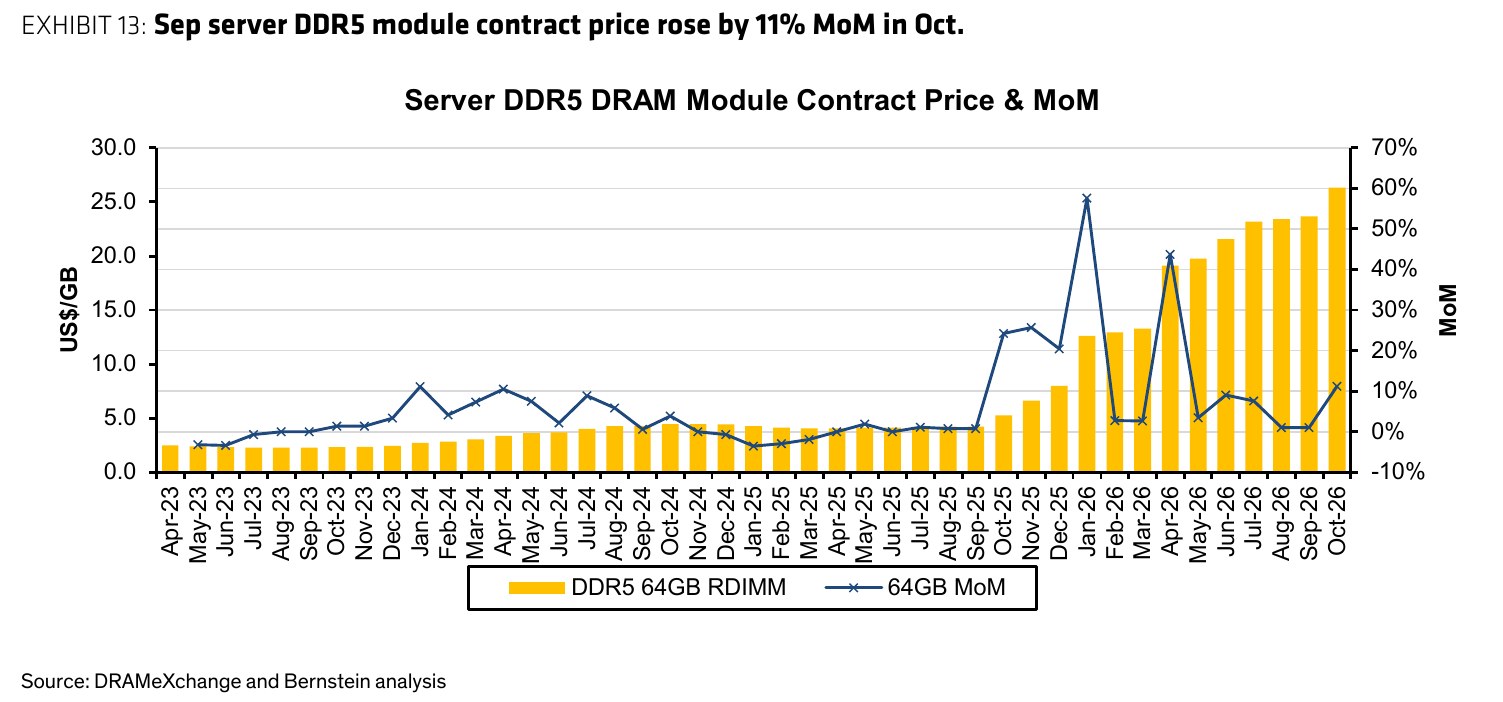
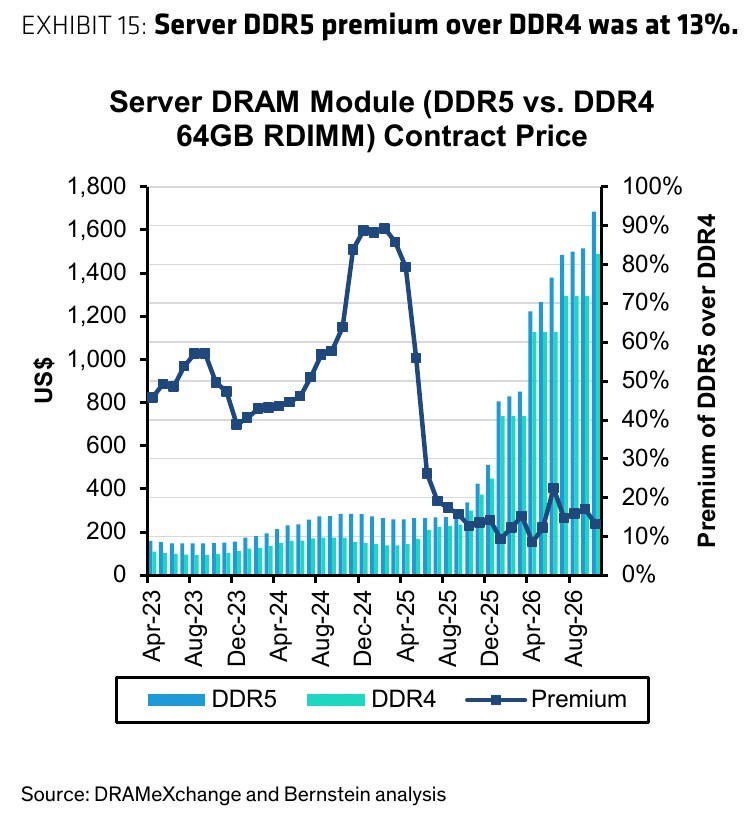
服务器 DDR4 合约价比 9 月涨 15%,涨幅大于 DDR5。DDR5 相对 DDR4 的溢价因此降到 13%。
大型供应商已让 DDR4 停产,一些旧应用仍然需要它,所以服务器 DDR4 可能继续短缺。但进入 2026 年三季度时,DDR5 可能已占服务器 DRAM 市场的 90% 以上,原文认为应把重点放在 DDR5。
| 合约价(美元/GB) | 二季度 | 三季度 | 10 月 | 10 月比三季度 |
|---|---|---|---|---|
| PC DDR5 16GB 模组 | 12.8 | 15.3 | 17.2 | +12.7% |
| PC DDR4 8GB 模组 | 14.9 | 17.9 | 21.3 | +18.9% |
| 服务器 DDR5 96GB 模组 | 21.5 | 25.1 | 26.9 | +7.5% |
| 服务器 DDR5 64GB 模组 | 20.1 | 23.4 | 26.3 | +12.3% |
| 服务器 DDR4 64GB 模组 | 17.6 | 20.2 | 23.3 | +15.1% |
| 手机 LPDDR5 12GB | 11.4 | 12.3 | 12.5 | +1.6% |
| 利基型 DDR4 4Gb | 23.3 | 30.1 | 32.0 | +6.2% |
| 加权平均 | 17.7 | 20.8 | 22.6 | +8.3% |
手机和利基型 DRAM:涨幅明显放慢
手机 DRAM
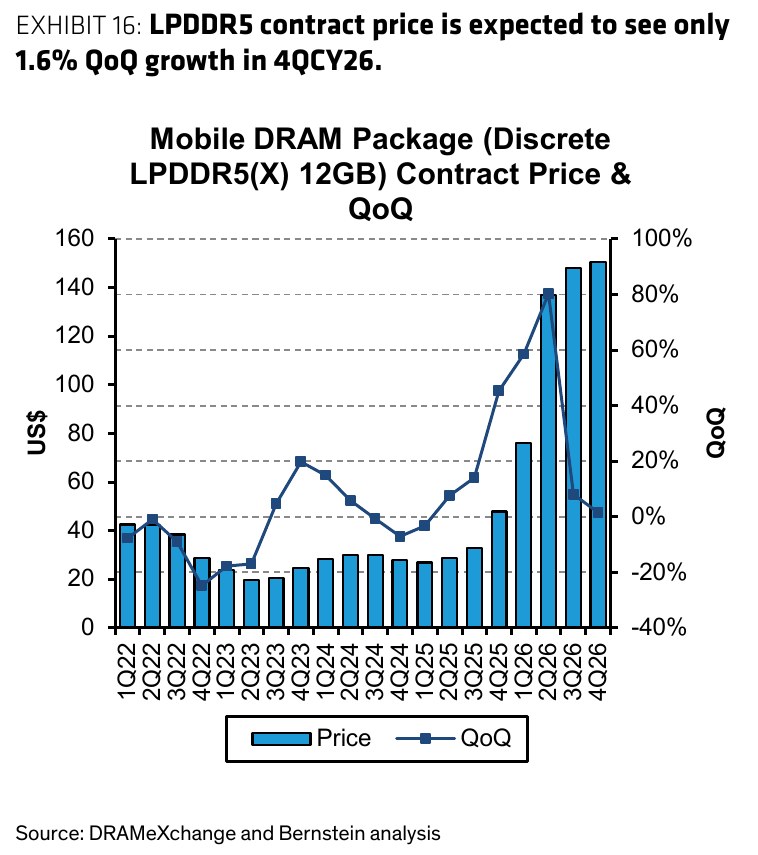
TrendForce 只在每季度第一个月更新手机 DRAM 合约价。到 10 月底,手机品牌厂商还没有正式开始四季度采购谈判。TrendForce 认为,手机 DRAM 合约价四季度可能只比三季度涨约 2%。
- 买方不急:和 PC 相似,手机品牌厂商一直在下调出货目标,DRAM 库存天数继续上升。它们不急于谈新的 DRAM 供货协议。
- 供应商涨幅不同:三星是价格领先者,最早从 2026 年二季度起已大幅涨价。SK海力士和长鑫存储预计四季度涨得更多,目的是缩小与三星的价差。
- 难涨也难跌:手机需求疲软,合约价难以再明显上涨。但 AI 服务器需求让 DRAM 持续很紧,合约价也不太可能下跌。
利基型 DRAM
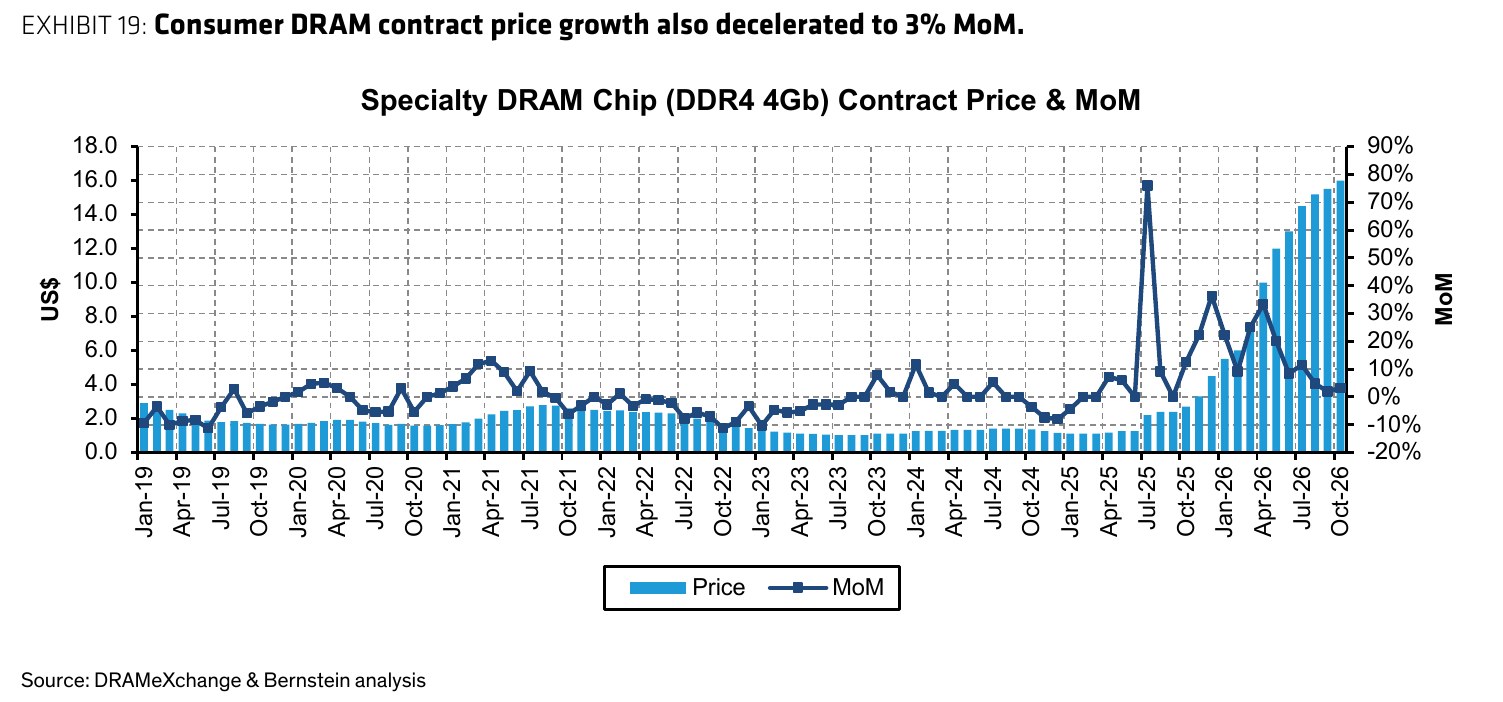
利基型 DRAM 合约价 10 月比 9 月涨 2%—3%。按它推算,四季度合约价比三季度高约 5%,明显慢于上一季度的 32%。
供应紧张没有改变。但客户对需求前景的看法转向谨慎,以更高价格买更多 DRAM 的意愿也在下降。
TrendForce 还指出,消费类 DRAM 现货价从 7、8 月起一直在回调,有些已跌到合约价以下。这反映终端需求走软,尽管供应仍然紧张。
DRAM 小结
PC 和手机需求都在继续萎缩,手机 DRAM 涨幅尤其有限。但短缺仍在,因为服务器需求吸收的产能多于 PC 和手机让出的产能。
在最近的财报电话会上,存储供应商都重申短缺将持续到 2028 年,甚至更久。依据是与云服务商签的长期协议越来越多。
原文说,市场可能仍不相信,因为对 AI 资本开支资金来源的担忧在增加。伯恩斯坦同意,定金有限的长期协议并非万无一失。但它认为,按目前的估值,市场可能过于悲观。
伯恩斯坦总体看好 AI 这一大趋势,认为存储是其中的核心支柱。它对存储保持结构性看多。
NAND:晶圆价格见顶,企业级 SSD 支撑均价
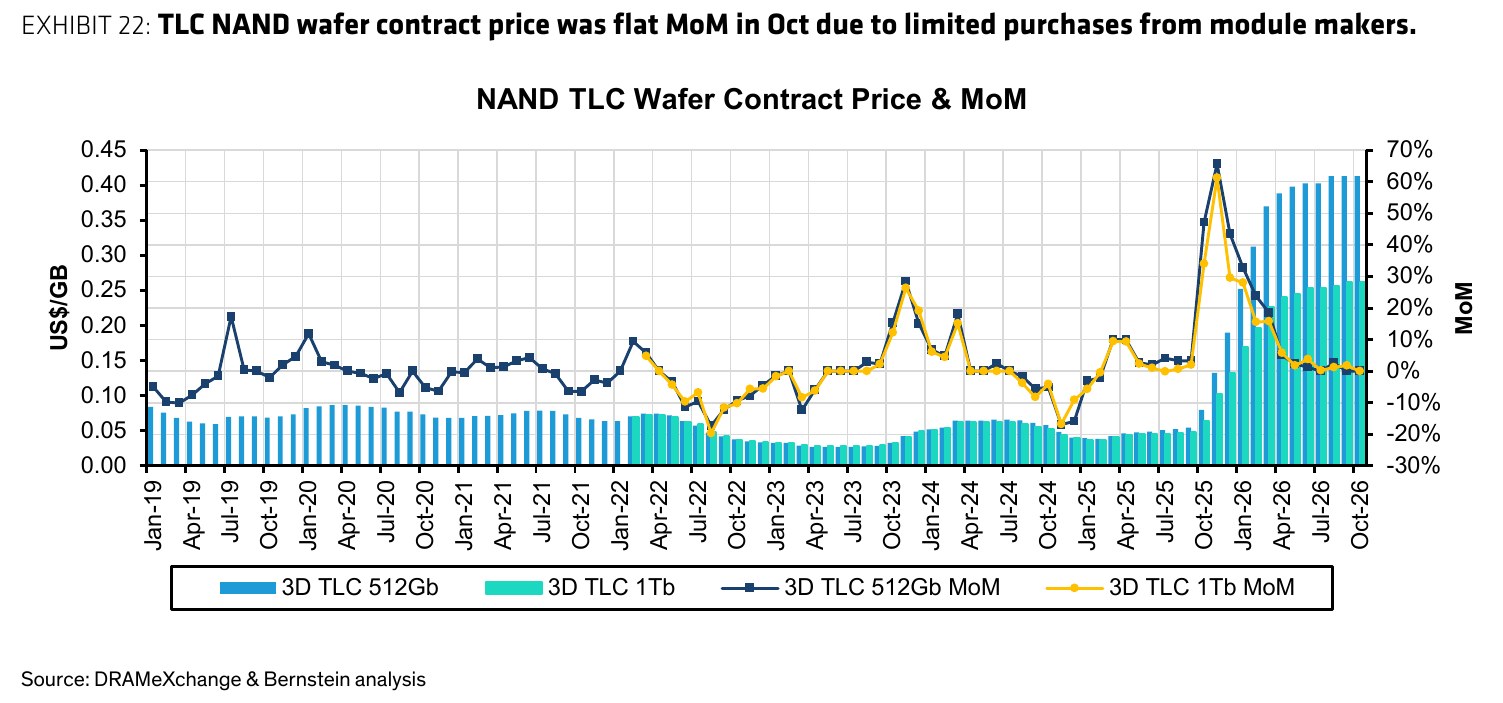
原文说,10 月 NAND 晶圆现货价回调加深,需要保持一些谨慎。合约价停滞。但更重要的是,企业级 SSD 需求强劲,仍可支撑 NAND 混合均价在四季度环比上涨约 15%。
现货价
NAND 晶圆现货价 10 月比 9 月跌 12%,9 月的跌幅是 6%。现货价比合约价低 19%—39%。
合约价
只含 NAND 晶圆和 eMMC/UFS 的样本显示,四季度 NAND 价格只比三季度涨 3%。原文说这是低估,因为企业级 SSD 已超过 NAND 总收入的 50%。
伯恩斯坦认为,企业级 SSD 合约价四季度仍可涨 20% 多。把它算进去,整体 NAND 价格的环比涨幅可能达到约 15%。
- NAND 晶圆:10 月合约价与 9 月持平,比三季度均价高 1%—2%。模组厂的订单持续减少,拖累了价格;订单减少主要因为消费类需求下降。
- 企业需求直接找原厂:模组厂一直想把销售扩大到企业客户,但目前这还不足以带动它们多买 NAND 晶圆。原文据此推断,企业的 NAND 需求可能主要靠直接向 NAND 供应商采购来满足。
- 与 DRAM 的差别:DRAM 颗粒和模组的现货价有明显溢价,说明 DRAM 的需求可能还没有被完全满足。
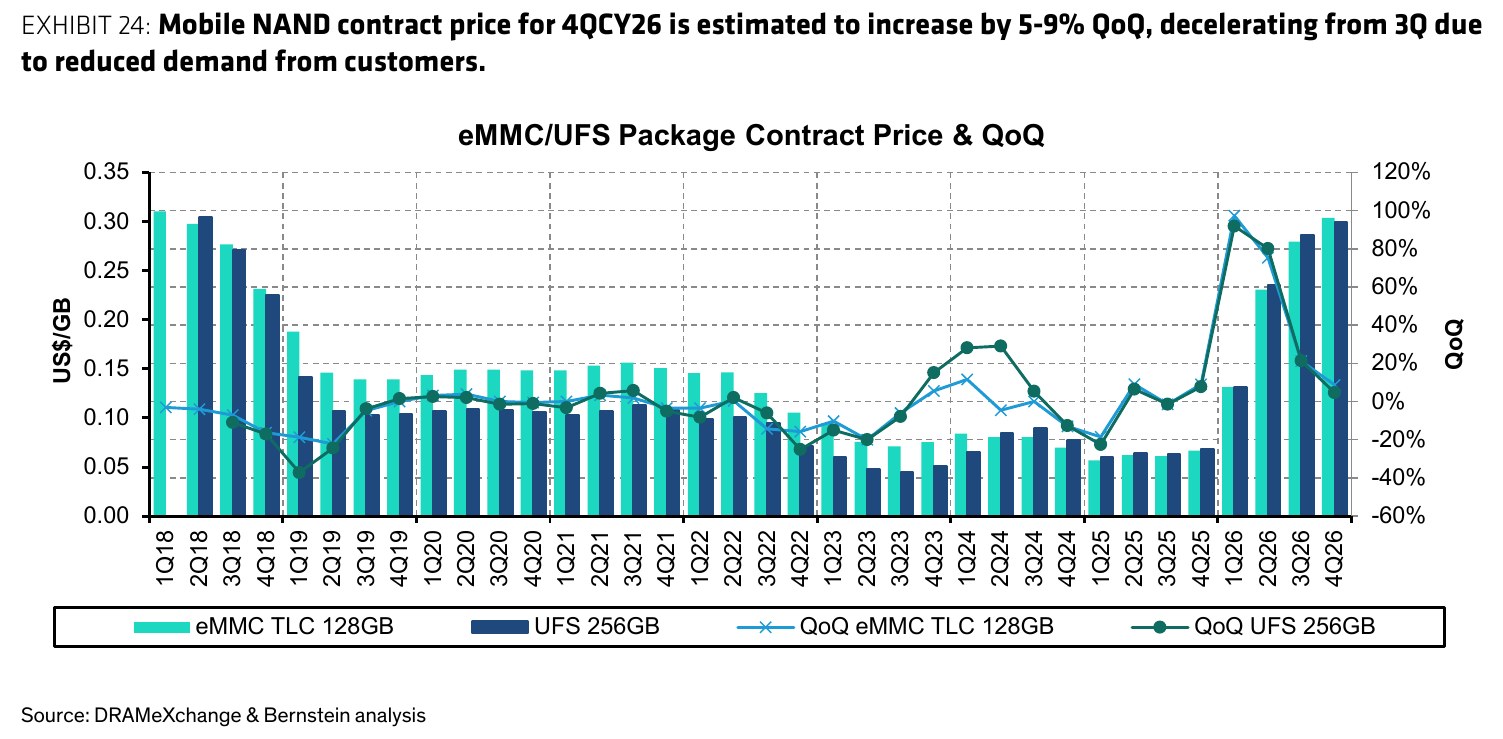
- 手机 NAND:TrendForce 预计四季度手机 NAND 合约价比三季度涨 5%—9%。手机和消费电子品牌厂商只买很有限的量,并基本拒绝涨价。NAND 供应商知道增长主要来自企业级 SSD,也愿意对消费类市场少涨一些。
- 中国供应商:TrendForce 继续发现,中国供应商(即长江存储)定价更灵活,本季度拿到了更多订单。
- 2027 年一季度:品牌厂商库存消化慢,产能还在增加。TrendForce 预计 eMMC/UFS 涨幅在 2027 年一季度进一步放慢。
| NAND 合约价(美元/GB) | 二季度 | 三季度 | 四季度 | 比三季度 |
|---|---|---|---|---|
| 1Tb QLC 晶圆(10 月) | 0.235 | 0.237 | 0.237 | 0.0% |
| 1Tb TLC 晶圆(10 月) | 0.246 | 0.257 | 0.262 | +1.6% |
| 512Gb TLC 晶圆(10 月) | 0.396 | 0.409 | 0.413 | +0.9% |
| 512GB UFS | 0.238 | 0.284 | 0.301 | +6.0% |
| 256GB UFS | 0.236 | 0.286 | 0.299 | +4.7% |
| 128GB TLC eMMC | 0.231 | 0.280 | 0.304 | +8.7% |
| 加权平均(10 月) | 0.269 | 0.294 | 0.303 | +3.0% |
存储公司实际公布的四季度 NAND 平均售价仍可能不同。个别供应商的产品组合可能意外变化;签约时间和出货时间不同,也会明显影响混合均价。
NAND 小结
原文认为,NAND 晶圆价格看起来正在见顶,现货价已连续两个月回调。晶圆价格回调和手机 NAND 涨价放慢,原因都是消费类需求萎缩。
企业级 SSD 的势头仍然很强,可能单靠它就能让 NAND 在 2027 年大部分时间保持短缺。但原文说,这可能表明 NAND 的短缺没有 DRAM 严重,价格可能更早见顶。
原文还提到,按长江存储招股书,它增长很快,盈利能力突出,给现有供应商带来越来越大的竞争压力。所以伯恩斯坦长期对 NAND 保持结构性的更谨慎看法。
伯恩斯坦对各公司均价的预测
原文的两张总表还列出伯恩斯坦对各公司混合平均售价的预测。DRAM 一栏含 HBM,NAND 一栏含企业级 SSD。原文注明,这些模型上次更新是 2026 年 9 月;美光的季度比其他公司早一个月结束。
| DRAM 混合均价(美元/GB,含 HBM) | 二季度 | 三季度 | 四季度预测 | 比三季度 |
|---|---|---|---|---|
| 三星电子 | 13.2 | 15.4 | 16.3 | +6.4% |
| SK海力士 | 10.6 | 12.7 | 13.8 | +8.9% |
| 美光 | 11.5 | 13.6 | 14.6 | +7.7% |
| 长鑫存储 | 14.2 | 16.0 | 16.8 | +5.0% |
| 加权平均 | 12.0 | 14.1 | 15.1 | +7.4% |
| NAND 混合均价(美元/GB,含企业级 SSD) | 二季度 | 三季度 | 四季度预测 | 比三季度 |
|---|---|---|---|---|
| 三星电子 | 0.254 | 0.304 | 0.335 | +10.0% |
| SK海力士 | 0.265 | 0.323 | 0.355 | +10.0% |
| 美光 | 0.265 | 0.312 | 0.344 | +10.0% |
| 铠侠 | 0.182 | 0.227 | 0.248 | +9.0% |
| 闪迪 | 0.314 | 0.342 | 0.359 | +5.0% |
| 加权平均 | 0.248 | 0.296 | 0.323 | +9.2% |
这 4 篇分别是同一系列的 8 月追踪、长期协议的价格条款、常规 DRAM 的扩产,以及利基型存储公司。
- 01伯恩斯坦:三季度常规 DRAM 合约价环比涨 19%,涨幅收窄同一系列的 8 月追踪本篇是伯恩斯坦存储月度追踪的 10 月篇。这篇是 8 月篇,用同一套加权方法讲三季度的合约价和现货价。
- 02瑞银拆美光长约:四分之一 DRAM 锁死在 10.5 美元本篇第 04 节「长期协议价格上限」的条款本篇说云服务商客户的涨价受长期协议价格上限约束。这篇讲瑞银对美光长期协议价格条款的拆解。
- 03高盛:三星新增产能全押 HBM,常规 DRAM 扩产受限本篇「DRAM 仍然短缺」的供给端本篇讲常规 DRAM 的价格。这篇讲高盛对三星产能分配的分析,涉及常规 DRAM 的供给。
- 04野村兆易创新:利基存储仍强,维持买入本篇第 05 节「利基型 DRAM」的一家公司本篇给出利基型 DRAM 的合约价。这篇讲野村对兆易创新利基存储业务的分析。
合起来看:合约价、长期协议、产能分配和利基市场,是存储价格的几个组成部分。
- 四季度常规 DRAM 合约价比三季度高 8.3%,NAND 约高 15%。
- 行业均价是多类产品的加权平均,样本不含 HBM 和 SSD。
- 服务器 DDR5 模组现货价小跌,仍比合约价高 80%。
- PC DRAM 合约价涨 12%,服务器涨 11%,云服务商受长协上限约束。
- 手机 DRAM 只涨约 2%,利基型约 5%;伯恩斯坦对存储保持结构性看多。
- NAND 晶圆价格见顶,企业级 SSD 支撑均价;长期对 NAND 更谨慎。
- 伯恩斯坦 9 月的模型预测四季度 DRAM 混合均价涨 7.4%,NAND 涨 9.2%。