SemiAnalysis 探访内蒙古数据中心:首期成本为美国五分之一
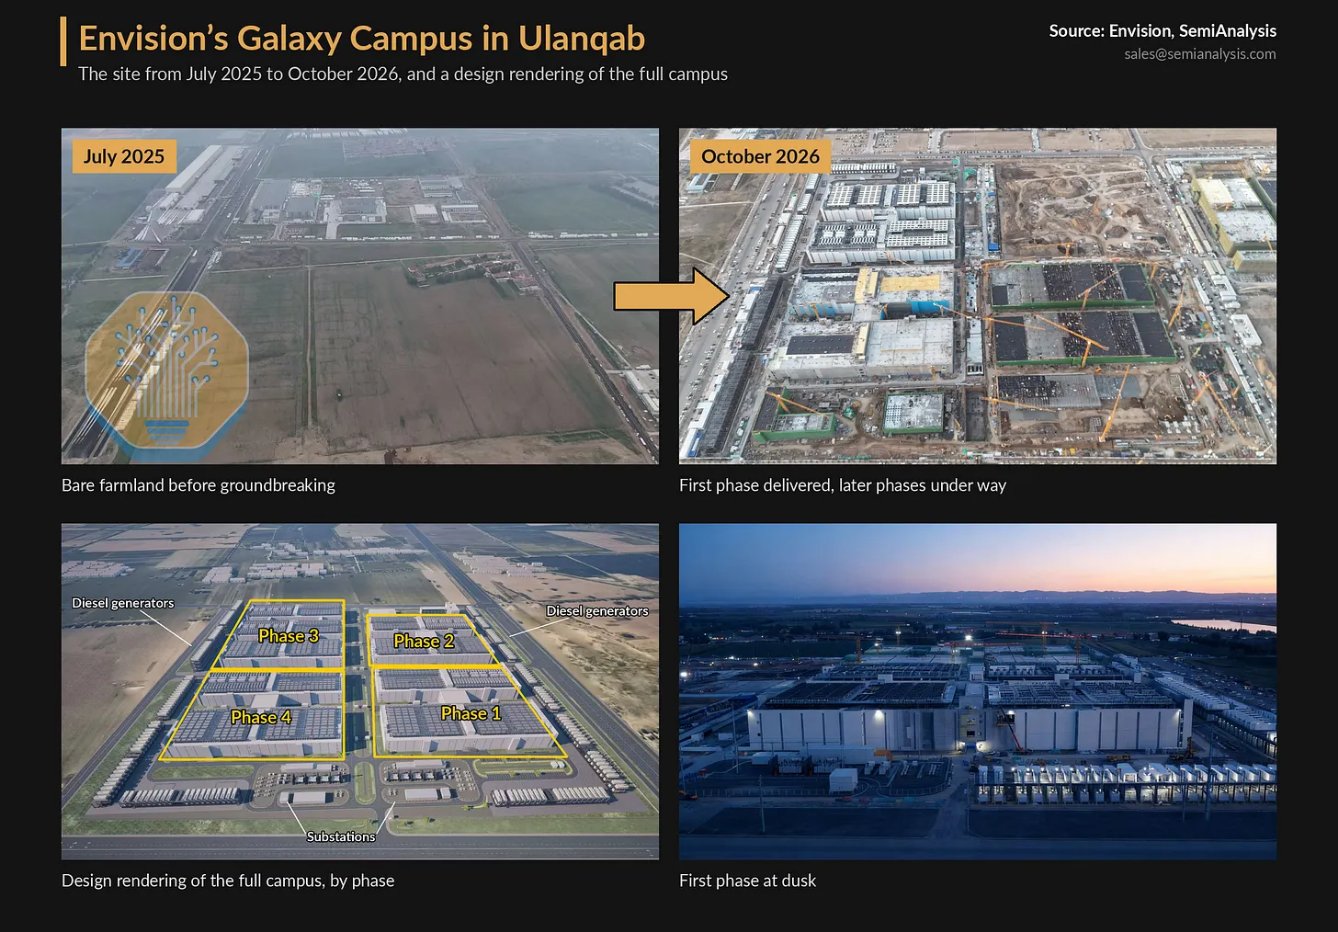
- 远景在乌兰察布的银河园区规划 IT 容量最高 800 兆瓦,与阿比林核心园区相当。首期 120 兆瓦一年内交付,成本约为美国同类项目的五分之一;四期都为两家互联网巨头定制。
- 远景的垂直整合程度是 SemiAnalysis 见过最高的之一:自建 420 兆瓦风电和 4 小时储能,目标让前两期六成以上用电来自自有风电;5 兆瓦试点把 800V 直流送到机架。
- 中国数据中心市场竞争激烈:五年来租金约减半,建设成本降约 25%。SemiAnalysis 认为,现在判断垂直整合能否成为有意义的优势还为时过早,客户仍主要看资源和业绩记录。
概览:一座 800 兆瓦园区,首期一年交付
SemiAnalysis 2026 年 11 月 7 日发布这份报告。作者是 Everlyn Tan、Jeremie Eliahou Ontiveros、Xiaopeng Laoban 和 Dylan Patel。
原文以美国的星际之门阿比林园区作对照。阿比林位于得克萨斯州,是为 OpenAI 建设的吉瓦级园区。中国也有规模相近的园区,但中国境外很少有人进去看过。
SemiAnalysis 在 9 月参观了其中一座。原文说,它的建设速度、规模、极低的成本和深度垂直整合让他们感到惊讶。
这次走访的地区是内蒙古。原文称它是中国增长最快的 AI 数据中心地区。得克萨斯州的反数据中心情绪达到历史最高,内蒙古却在加速,也没有遇到类似的反对。
银河园区的 4 个数字
- 规模:园区位于乌兰察布,规划 IT 容量最高 800 兆瓦,大小与阿比林核心园区相当。
- 速度和成本:首期 120 兆瓦在一年内交付,成本约为美国同类项目的五分之一。
- 客户:四期工程都按两家互联网巨头的要求定制建设。
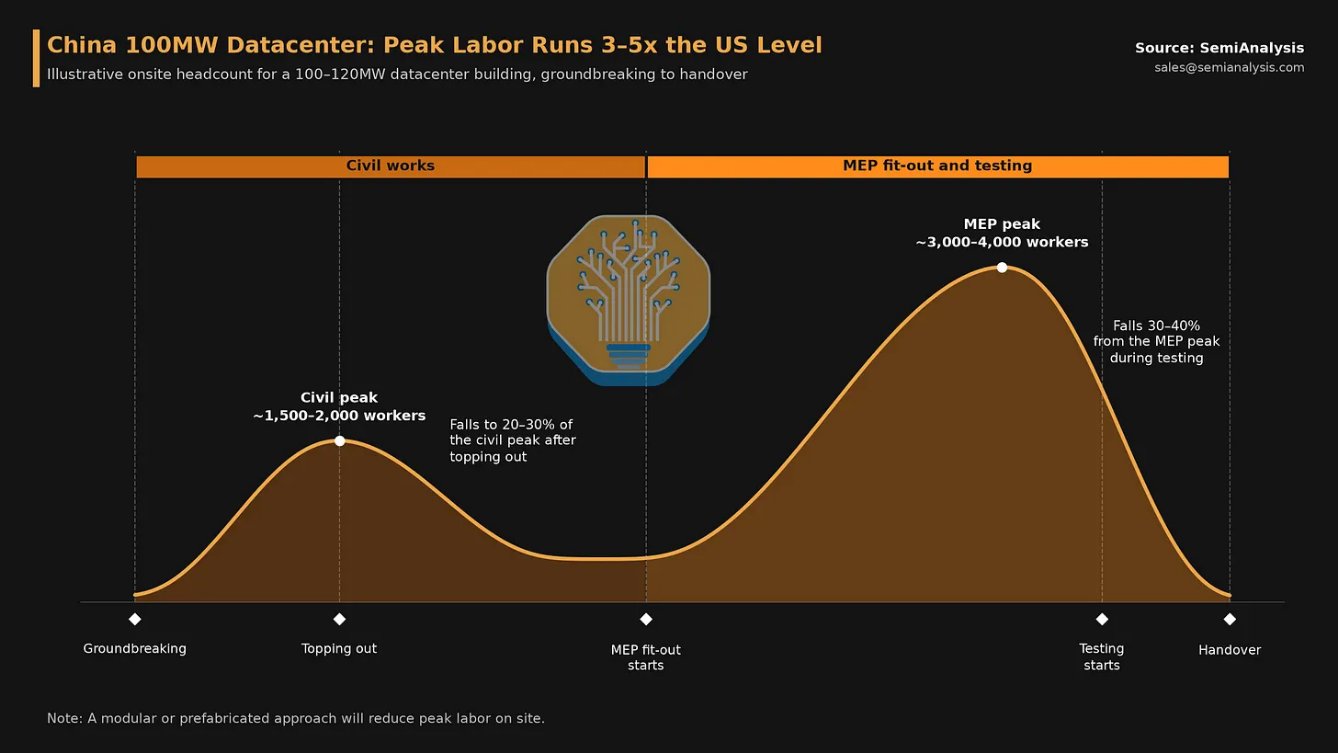
- 工人:据当地报道,园区周边的察哈尔高新区有近 3 万名建筑工人,同时在建 22 个数据中心项目。
原文说,劳动力这么充足,中国的数据中心很少采用完全模块化的建法,但建设成本仍在下降。
远景是谁:从风电进入数据中心
远景是可再生能源系统集成商,在全球安装了超过 100 吉瓦的风机。它从能源管理进入数据中心,原文说如今很多公司走同一条路。
远景除了造风机,还设计、集成和管理从发电、储能到计算负载的整条电力系统。关联公司远景动力(Envision AESC)开发和集成电池、储能系统,以及连接它们的电力电子设备和软件。
为什么在内蒙古
内蒙古的风能远超当地产业和人口能用掉的量。所以政策鼓励把新的用电需求放到可再生能源丰富的地方。
在赤峰,远景建了一套 2 吉瓦的离网风电、光伏和储能系统,给一座绿氨工厂供电。这套系统完全靠电力电子设备运行,没有同步发电机。
腾讯用模块化 T-Block 单元建的一座小型试点数据中心,也运行在这套系统上。银河园区是同一思路的更大规模应用。
一种普遍趋势
原文说,这是当下中国各地都在出现的模式:在能源、建筑或电气设备上有优势的产业集团,正在转向 AI 基础设施。
这类项目回报低,内部收益率被压得很紧,所以收益常常来自别处。对远景来说,数据中心给它已有的电力和设备产品带来新需求。对很多上市公司来说,吸引力在股市。
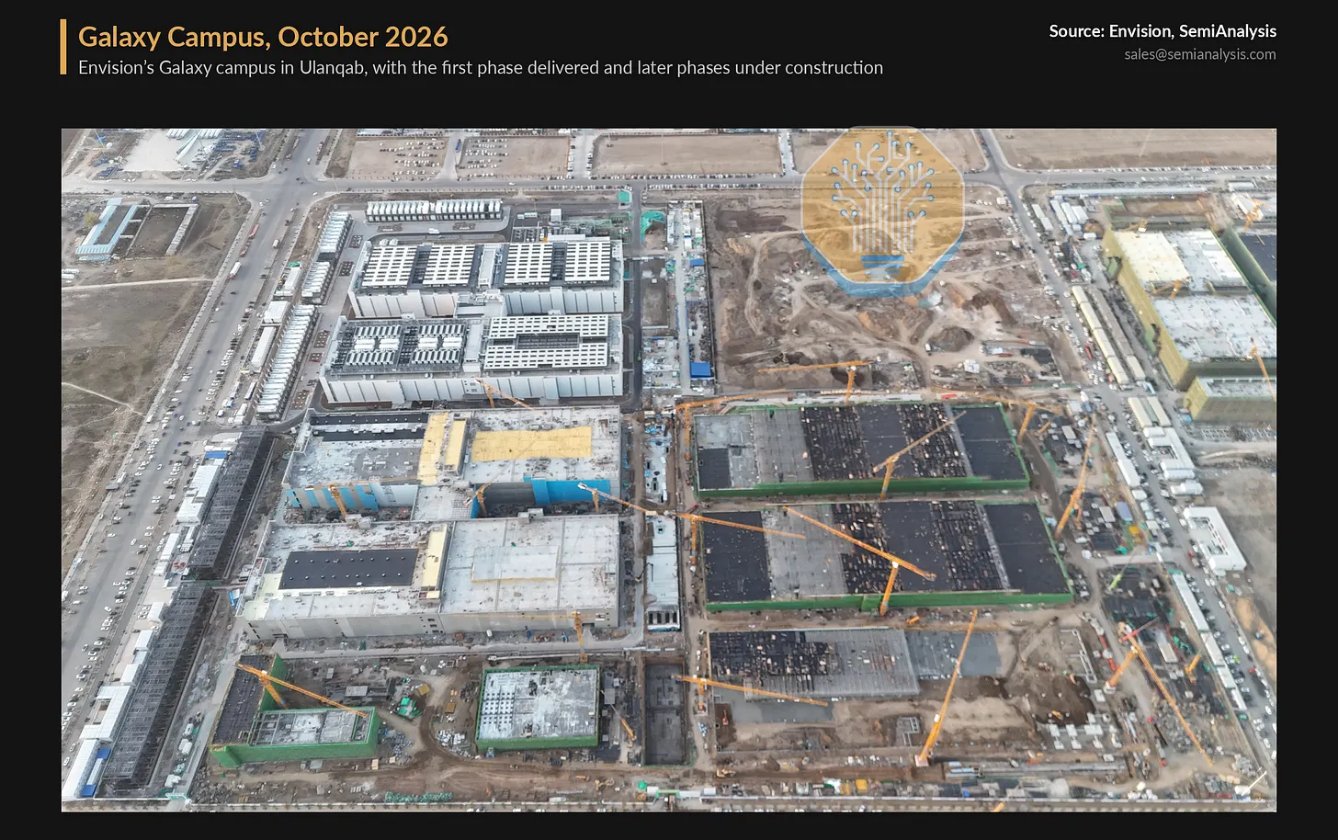
在这些新进入者中,原文认为远景最有雄心。它在内蒙古的数据中心规划合计 3 吉瓦,银河是第一个。首期 2026 年 8 月交付,整个园区预计 2027 年底建成。
和阿比林比较
| 阿比林(美国得克萨斯州) | 银河(中国乌兰察布) | |
|---|---|---|
| 开发商 | Crusoe,2024 年年中开建,租给 Oracle,由 Oracle 为 OpenAI 运营 | 远景,首期 2026 年 8 月交付 |
| 规模 | 8 栋楼,电力 1.2 吉瓦,约合 820 兆瓦关键 IT 容量 | 规划 800 兆瓦 IT 容量 |
| 扩建 | Crusoe 计划新增一期,采用表后供电,全场 IT 容量达到 1.5 吉瓦 | 如果改建旁边的风机工厂,园区可扩到约 1 吉瓦 |
| 电力 | 电网和现场燃气轮机 | 主要靠风电 |
原文说,银河因此是中国规模最大的单体园区之一。两者的开发商都起家于能源行业,园区都围绕自有电力规划。
原文认为,银河和阿比林的不同之处,也是最值得关注的地方,是垂直整合。
风电自发自用:目标六成以上用电来自自有风电
银河的电力来自中国称为「源网荷储」的模式。项目自建风电场或光伏电站、电池储能和数据中心,用专用线路连起来,不走公共电网。
对超大规模云服务商来说,这种项目的吸引力是长期、成本基本固定的电力。风电和光伏也计入绿色目标。
内蒙古有中国约 57% 的可开发风能资源。这里的风电场平均每年满负荷小时约 2,800 小时,容量因子约 32%。乌兰察布风更大,容量因子为 35%—40%。
远景的目标:前两期超过 60% 的用电来自自建风电场。原文列出 3 个因素:
- 选址:远景选了风大的场址,离园区约两小时车程。两座风电场相距约 80 公里,减少了两地同时无风的小时数。
- 规模:风电场合计装机 420 兆瓦,约为数据中心 240 兆瓦负载的 1.75 倍。风小的时段也能覆盖大部分负载。
- 储能:一套 4 小时电池储能,把大风时段的电转到风小的时段用。远景自己生产储能系统,用自己的软件管理。
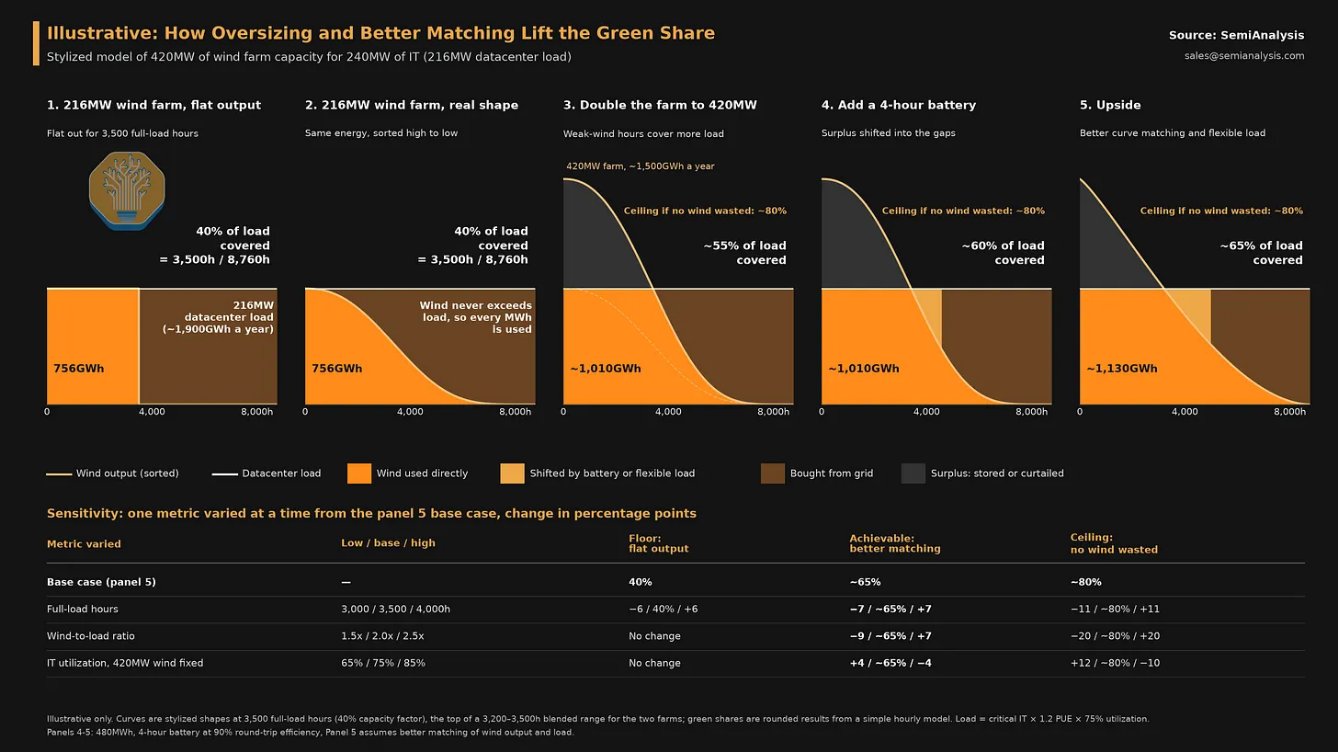
原文用示意曲线解释每个因素怎样提高风电占比:
- 面板 1:每 1 兆瓦负载配 1 兆瓦风电。乌兰察布好场址一年的发电量,相当于满负荷运行约 3,500 小时。风电覆盖全年 40% 的用电。
- 面板 2:把全年每小时按风力从大到小排序。风电场和负载一样大,发电从不超过园区用量,风电仍覆盖 40%。
- 面板 3:风电场翻倍,风电占比升到约 55%。代价是大风时段发电超过园区用量,多出的电要储存或弃掉。
- 面板 4 和 5:4 小时电池把部分富余电转到风停之后,但连续几天无风时作用不大。风电出力和负载匹配得更好,占比还能更高。
园区内部:远景同时是制造商、设计方和集成商
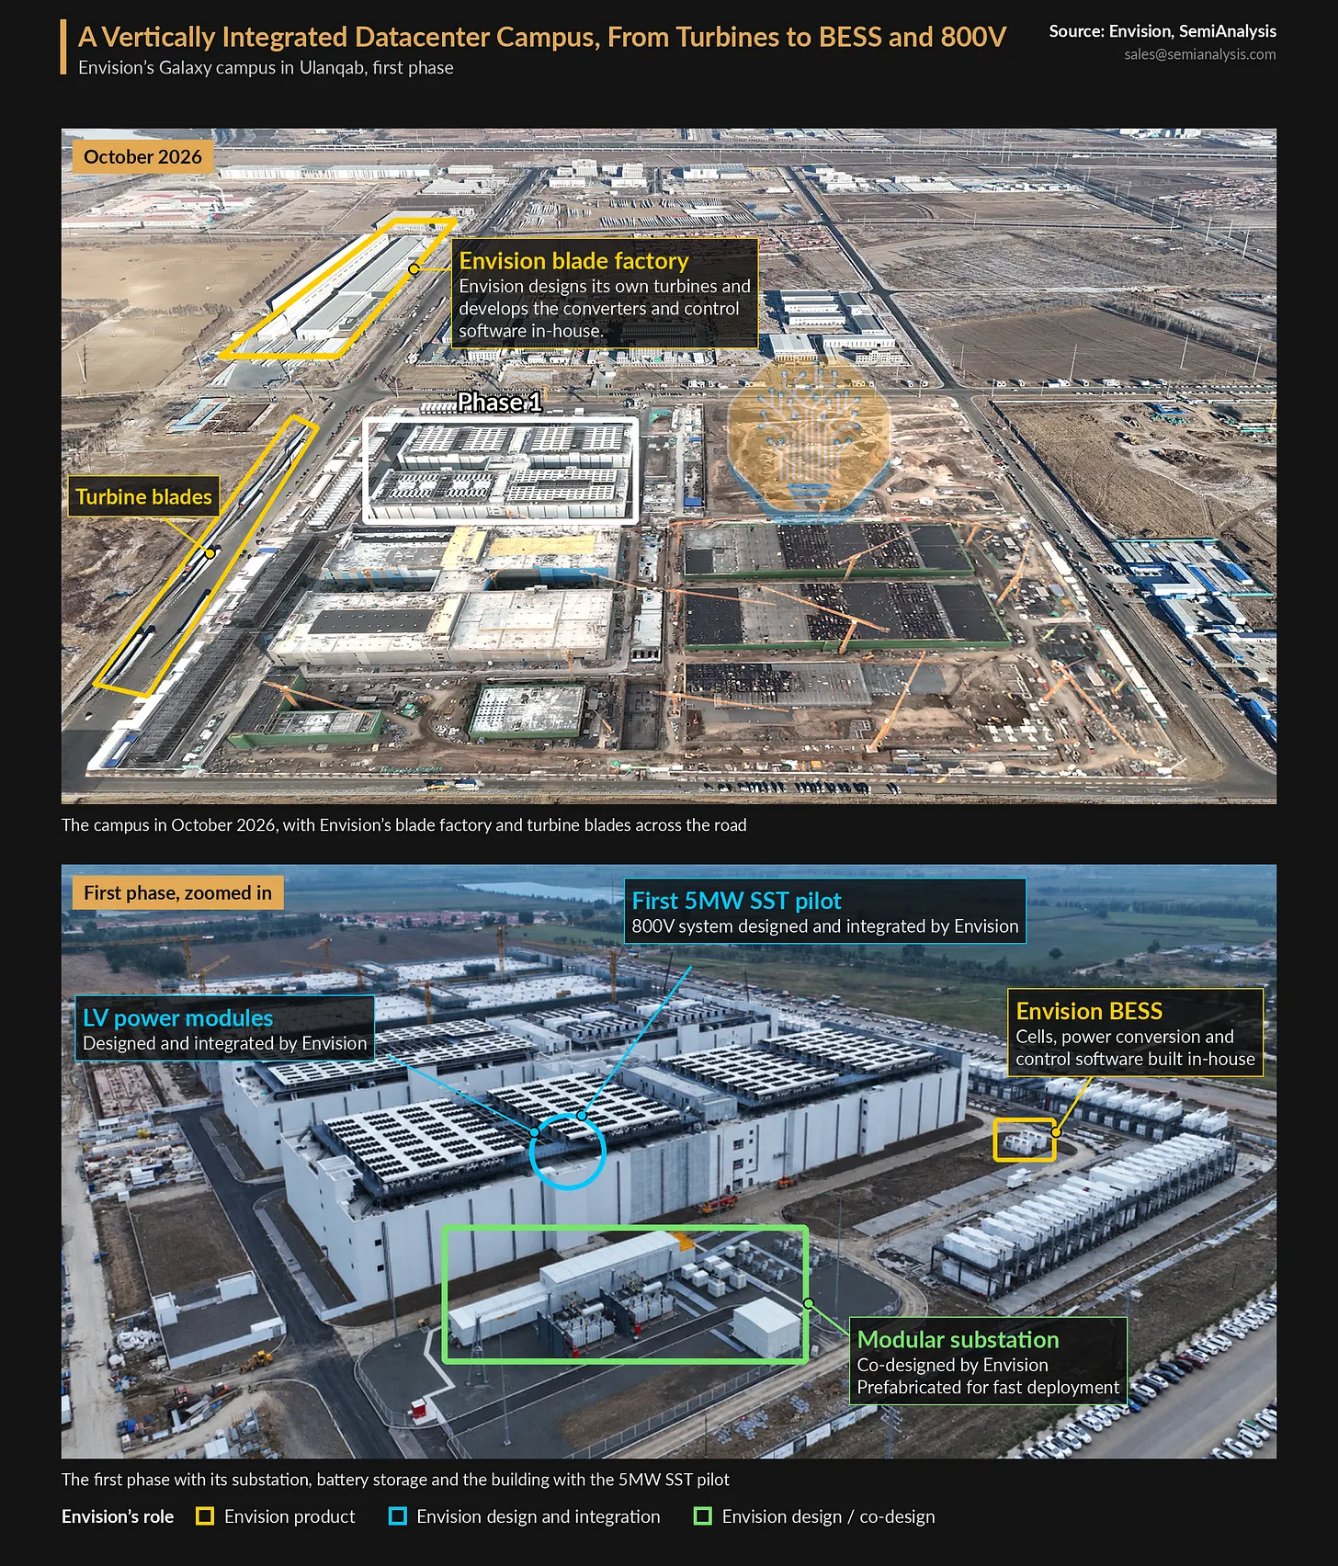
远景在园区内部也深度参与,不只是开发商和运营商。原文把它的角色分成 3 种。
角色 1:制造商
远景自己设计风机,开发变流器和控制软件。园区和风电场的储能系统都来自关联公司远景动力。远景动力从电芯、功率转换到软件,主要部件都自己做。
所以整套系统可以在出厂前在工厂里联合调校和测试。大多数供应商只做系统的一部分,各部件能否协同要靠现场调试,需要 3—6 个月。原文说,工厂预配置已成为远景的核心卖点。
角色 2:数据中心供电的设计和集成
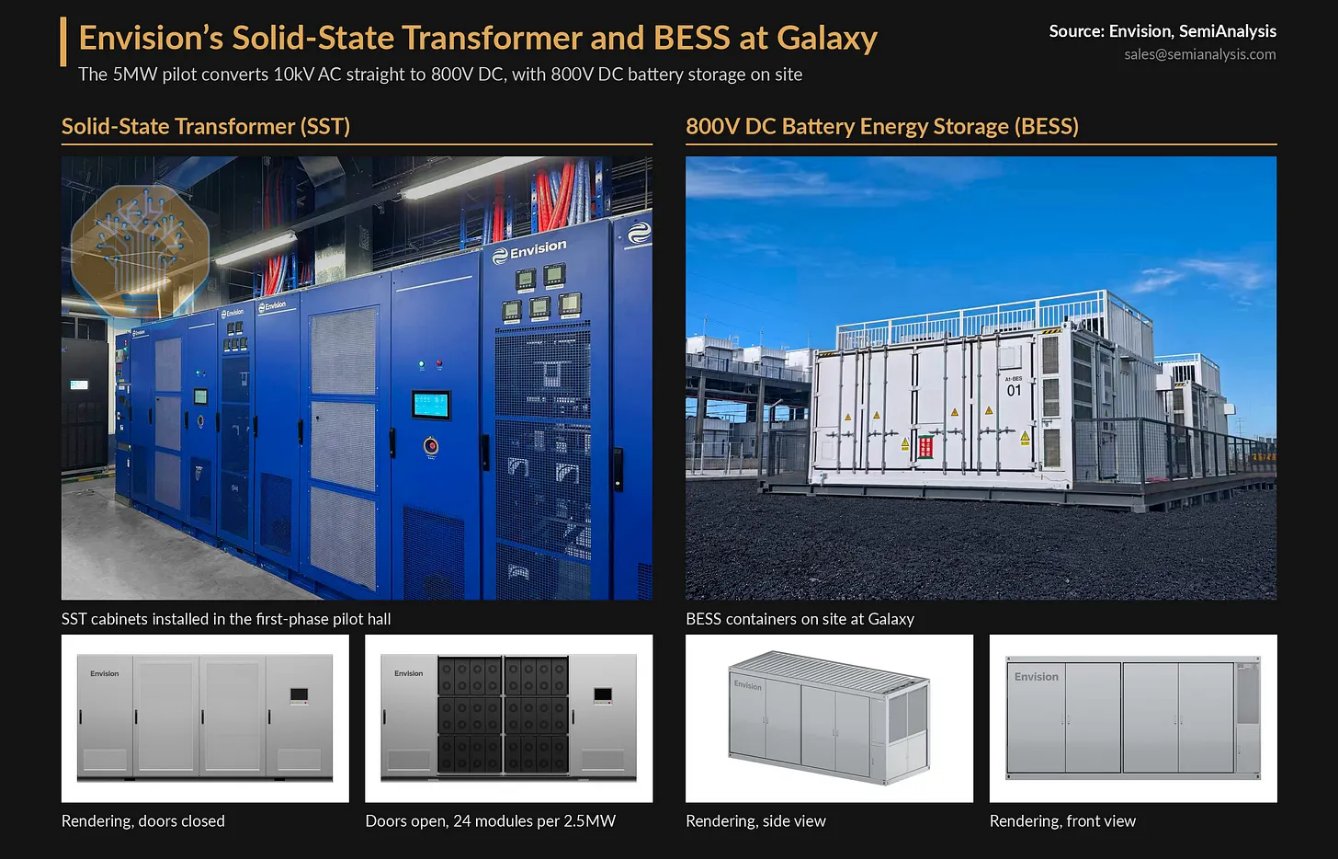
这部分超出了远景的传统业务。远景为银河设计并集成了低压电源模块和 800V SST 系统。
800V 直流是英伟达为下一代高密度机架推动的架构。原因是约 600 千瓦的 Kyber 机架,用现在的电压无法高效供电。美国行业在这条路上还处在早期。
把中压交流电直接变成 800V 直流的 SST 是这条路的最后一步。银河的 SST 试点只有 5 兆瓦,但已经在一个实际运营的超大规模客户机房里,把 800V 直流一直送到机架。
冷却:一路水,不设中央冷水机组
银河的冷却采用内蒙古常见的设计:液冷和风冷服务器共用一路水,不设中央冷水机组。
英伟达说 Vera Rubin 可以用 45°C 的水运行,不需要冷水机组。但美国大多数数据中心仍保留冷水机组,用于风冷设备,也方便在两种方式之间切换。
银河去掉了中央冷水机组,同时保留了大部分这种灵活性。
垂直整合:现在判断是否成为优势为时尚早
原文说,目前垂直整合本身还不能带来超大规模客户的订单。但有两个趋势说明,它以后可能更重要。
- 电力获取成为核心:美国开发商用现场燃气轮机、燃料电池和电池补电力缺口。东南亚各国政府今年推动开发商自带电力,马来西亚要求数据中心至少 30% 电力来自可再生能源。中国在「算力电力协同」政策下,审批越来越倾向算力配绿电的项目。
- 供电架构在重新设计:美国行业正转向更高电压的直流供电,机架电池备份单元和储能系统开始替代 UPS。技术路线还没定,但这个转变看起来会继续,让一体化公司有机会用不同于传统开发商的方式竞争。
最接近的案例:宁德时代、世纪互联和中恒电气
原文说,这些趋势让其他公司走上类似的路。最接近的案例是世纪互联、宁德时代和中恒电气的合作。
- 三家公司:世纪互联是领先的托管运营商;宁德时代是全球最大的电动车电池制造商;中恒电气是中国最大的数据中心 HVDC 供电系统供应商,客户包括阿里巴巴和字节跳动。
- 合作方式:2026 年,宁德时代成为世纪互联的最大股东,并宣布收购中恒电气控股股东 49% 的股权。之后它与世纪互联约定共同开发吉瓦级园区,并与中恒合作数据中心供电系统。
- 分工:世纪互联负责数据中心,宁德时代负责绿电和储能,中恒负责机房内的电能转换。宁德时代也是 DeepSeek 最大的外部投资者之一,业务延伸到下游模型层。
远景把大部分部件放在自己内部做,宁德时代则靠合作和持股把各环节连起来。
竞争激烈的市场
原文给出中国数据中心市场的 3 个数字:
- 租金:过去五年约减半,现在约每月每千瓦 40 美元(不含电费)。
- 建设成本:同期约降 25%,每兆瓦不到 300 万美元。
- 电价:内蒙古综合电价约每千瓦时 0.055 美元,是全球最低之一。
原文说,在这样的市场里,拥有更多价值链是一种差异化方式。中国电动车市场也有这种做法,比亚迪等公司自己生产车里的大量部件。
现在判断垂直整合能否成为中国数据中心市场上有意义的优势,还为时过早。目前它让一体化公司更能控制成本和工期,但超大规模客户选供应商时,仍主要看资源和业绩记录。随着电力更难获得、机房内的供电系统被重新设计,这一点可能改变。
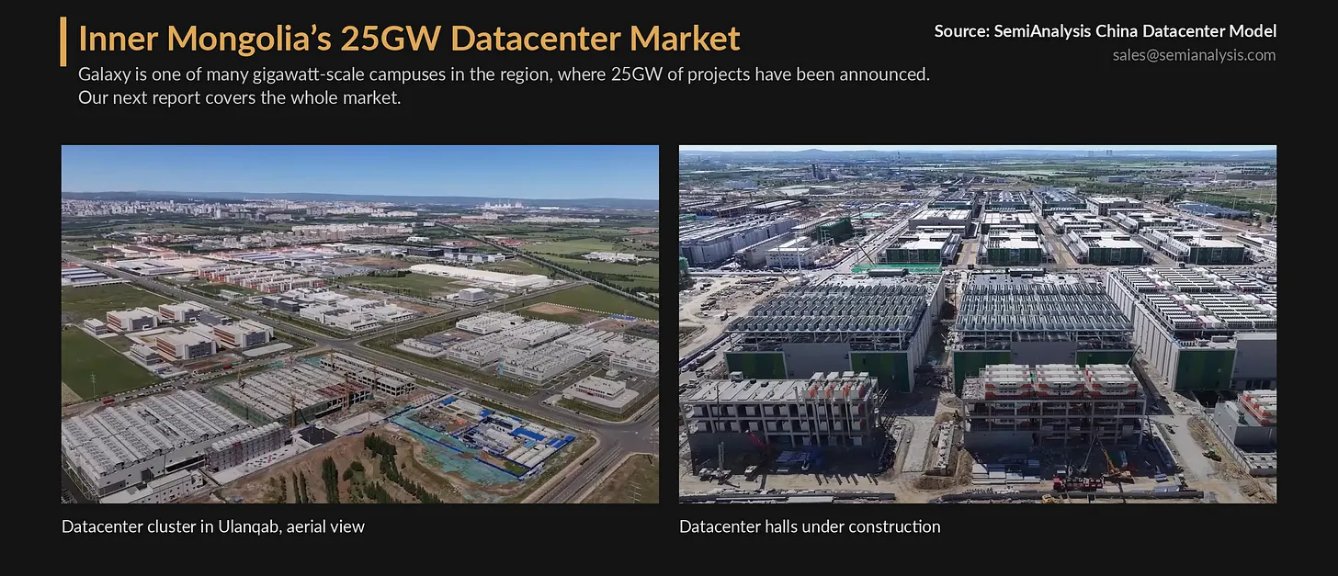
原文的下一份报告将研究整个内蒙古市场。该地区已宣布的数据中心项目合计 25 吉瓦,包括多个吉瓦级园区。
原文说,很多报道把这里描述成数据中心机房空置的地方,SemiAnalysis 的数据显示的情况不同。下一份报告会逐项看电力、土地和水等限制因素。
这 4 篇分别讲中国数据中心的总量、800V 直流供电的进度、电力约束,以及新一代机柜的散热。
- 01SemiAnalysis:中国 AI 数据中心 2030 年增至 21GW本篇提到的「中国数据中心市场入门报告」本篇说中国数据中心很少完全模块化、成本仍在下降,原文引用了此前的入门报告。这篇是 SemiAnalysis 中国数据中心模型对全国容量的预测。
- 02高盛下调 800VDC 渗透预期:传统架构还能用本篇第 04 节 800V 直流的美国进度本篇讲银河的 5 兆瓦 800V 试点。这篇是高盛对 800V 直流在数据中心渗透速度的预测。
- 03大摩英伟达:电力约束有利于高密度计算本篇第 06 节「电力获取成为核心」本篇说电力获取正成为数据中心开发的核心。这篇讲电力约束怎样影响 AI 计算的选择。
- 04摩根大通:VRU 散热价值量增至 9.85 万美元本篇第 05 节 Vera Rubin 的冷却本篇提到 Vera Rubin 可用 45°C 的水运行。这篇讲 Vera Rubin 机柜的散热部件和价值量。
合起来看:电力从哪来、怎样送到机架、热怎样带走,决定一座 AI 数据中心的建设速度和成本。
- 银河园区规划 800 兆瓦 IT 容量,首期 120 兆瓦一年内交付,成本约为美国五分之一。
- 远景从风电进入数据中心,是 SemiAnalysis 见过垂直整合程度最高的公司之一。
- 420 兆瓦风电、两地选址和 4 小时储能,目标让前两期六成以上用电来自自有风电。
- 远景在园区内是制造商、设计集成方和变电站共同设计方;5 兆瓦试点把 800V 送到机架。
- 冷却用一路水、不设中央冷水机组,保留了大部分灵活性。
- 垂直整合可能更重要,但现在判断是否成为优势为时尚早。