摩根大通:AI 股抛售是买入南亚塑胶的机会
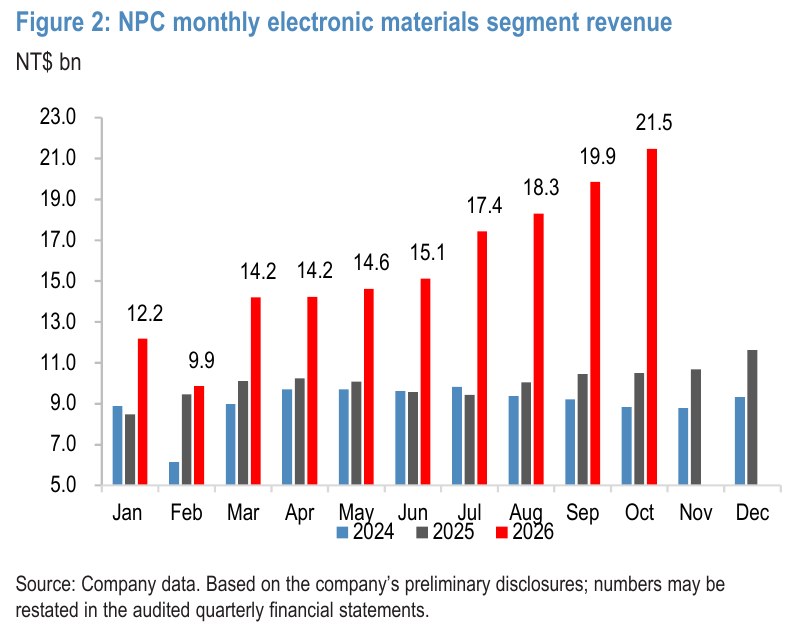
- 摩根大通认为近期 AI 相关抛售是买入南亚塑胶的机会:10 月电子材料收入创新高,达 215 亿新台币,同比增长 105%;隐含四季度环比增长 16%,高于其预测的 10%。
- 10 月电子材料收入环比多出的 16.2 亿新台币里,93% 来自价格和产品组合改善;公司说在 ASIC 供应链的参与度明显提高,下一代材料开发和认证进展良好。
- 摩根大通认为部分同业 FR4 停涨与低端厚 E 玻纤布有关,南亚塑胶已停产这类产品;松下新竹厂火灾可能加剧供给紧张,维持增持,目标价 415 新台币。
核心判断:AI 股抛售是买入机会
摩根大通 2026 年 11 月 6 日发布这份南亚塑胶(1303.TW)点评。主笔分析师是亚洲能源与化工主管 Parsley Ong,合作者是 Vicky Hsia 和 Akshay Sagar。
摩根大通对南亚塑胶的评级是增持。11 月 6 日股价 239.5 新台币,2027 年 12 月目标价 415 新台币。
摩根大通认为,近期 AI 相关股票的抛售是买入南亚塑胶的机会。理由是公司基本面很强。
- 收入创新高:10 月电子材料收入 215 亿新台币,环比增长 8%,同比增长 105%。
- 四季度已超预期:假设 11、12 月收入零增长,四季度隐含增速也已达到环比 16%。摩根大通原先预测四季度环比增长 10%。
- 增长来自价格:10 月环比增长的 93% 来自价格和产品组合改善。
- ASIC 供应链:南亚塑胶说,公司在 ASIC 供应链的参与度明显提高,下一代材料开发和认证进展良好。
一些投资者担心 FR4 价格持平甚至下跌。摩根大通的渠道调研显示需求仍然强劲。
摩根大通认为,部分同业停涨可能是个别公司的问题,主要与使用厚 E 玻纤布的低端产品有关。南亚塑胶早已停产厚 E 玻纤布,11 月价格和需求仍然紧张。
摩根大通认为,松下新竹厂近期的停产可能加剧供给紧张,让南亚塑胶电子材料的营业利润率在未来 6 个月内超过 40%。摩根大通维持增持。
10 月电子材料收入:九成以上增量来自价格
南亚塑胶 10 月电子材料收入再创新高,达到 215 亿新台币。电子材料占公司收入的比例首次超过 60%,达到 61.5%。
10 月电子材料收入比 9 月多 16.2 亿新台币,几乎全部来自价格和产品组合:
- 价格和产品组合:15.0 亿新台币,占 93%。南亚塑胶继续涨价,并优化产品组合。
- 出货量:只有 1.2 亿新台币。原因是产能利用率已接近满载。
摩根大通认为,这份数据支持它的观点:南亚塑胶没有大规模新建产能,电子材料业务依然强劲。增长有两个动力:
- 普通级产品利润率高:普通级电子材料的利润率依然强劲。
- 高端产品放量:M6 及以上等级产品出货继续增加。
南亚塑胶还说,公司在 ASIC 供应链的参与度明显提高,下一代材料的开发和认证进展良好。新产品放量后,盈利还有进一步上升空间。
电子材料以外:化工下滑主要是出货推迟
除电子材料外,南亚塑胶 10 月收入环比下降。主要原因是化工业务环比少了 11.5 亿新台币,其中 10.7 亿来自乙二醇。
- 乙二醇:德州工厂的一部分乙二醇出口推迟到 11 月。摩根大通认为 10 月下滑主要是时间问题,不是需求问题;中国港口库存仍在历史低位,利润率仍然稳健。
- 塑胶加工:环比增加 1.4 亿新台币,原因是建材和中国汽车相关需求变强。
- 聚酯:环比减少 0.7 亿新台币。PTA 推高售价,但纺织品销量弱,抵消了涨价;MLCC 离型膜销售继续增长。
与去年同期比,化工、聚酯和塑胶加工收入都更高,主要反映原料和产品价格上涨。摩根大通认为,价格仍有支撑,但普通大宗产品的需求还没有明显恢复。
玻纤布涨价,松下火灾可能加剧供给紧张
7628 玻纤布价格比 2025 年三季度末高 3 倍以上
11 月初,中国 7628 E 玻纤布价格又涨 1.5 元/米,达到 14.6—14.65 元/米。2025 年三季度末是 4.15 元/米,累计涨幅超过 250%。
从 7 月起,这个价格已连续 5 个月每月上涨超过 1 元/米。
摩根大通 9 月的专家电话会认为,玻纤短缺至少到 2027 年二季度都没有明显解决办法。原因有两个:
- 织布机不够:新增织布产能受织布机数量限制。
- 现有织布机转向高端:现有织布机继续转去生产更高端的玻纤布。
摩根大通认为,南亚塑胶仍是玻纤持续紧缺的主要受益者。公司垂直整合程度高,玻纤布和其他普通级 CCL 材料的自给率超过 95%。
因此,南亚塑胶能吃到上游涨价,也支持 CCL 售价和利润率进一步上升。
松下新竹 CCL 厂火灾
11 月 4 日,松下工业材料台湾新竹厂发生火灾和爆炸。这家工厂生产高速 PCB 材料和半导体封装材料。
- 现状:火已扑灭,生产受损程度和复产时间仍在调查。
- 影响范围:当地媒体引用业内估计,这次停产可能影响全球约 4% 的高端 CCL 供给。
摩根大通认为,CCL 市场本来就紧,AI 服务器需求强劲,供给受限。这次火灾可能让市场更紧。
如果停产时间长,高端 CCL 价格会得到进一步支撑,客户也会更快转向其他供应商。南亚塑胶的高端 CCL 产品正在放量,可能因此受益。
2025 年,南亚塑胶占全球高速 CCL 供给的 3%,占全部 CCL 市场的 7%。
同业月收入与估值对比
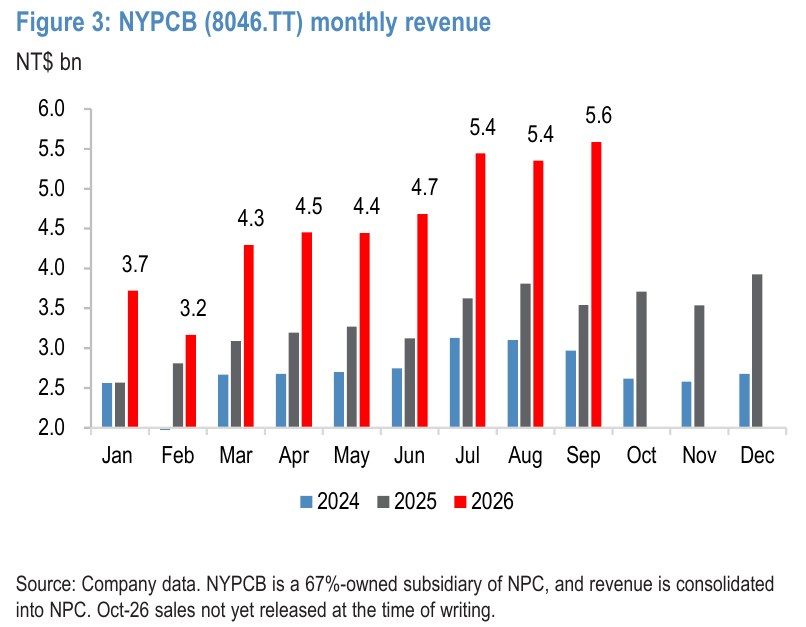
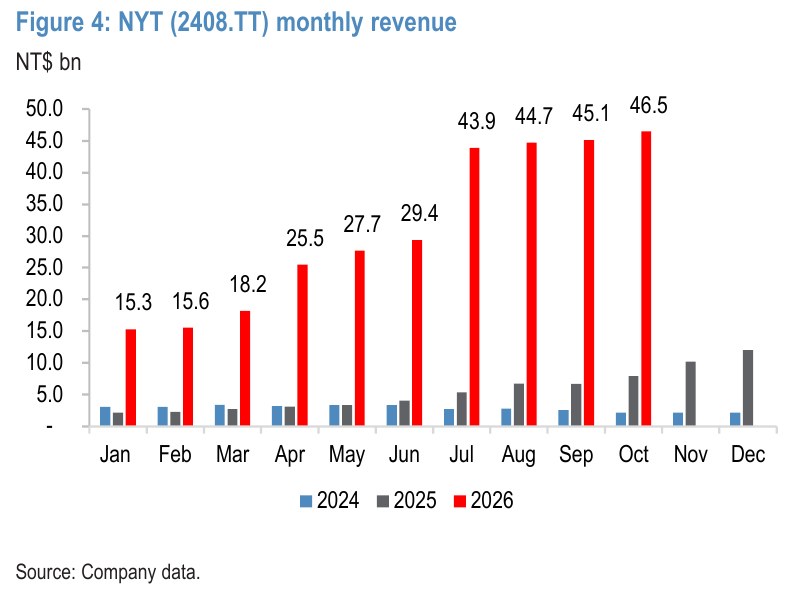
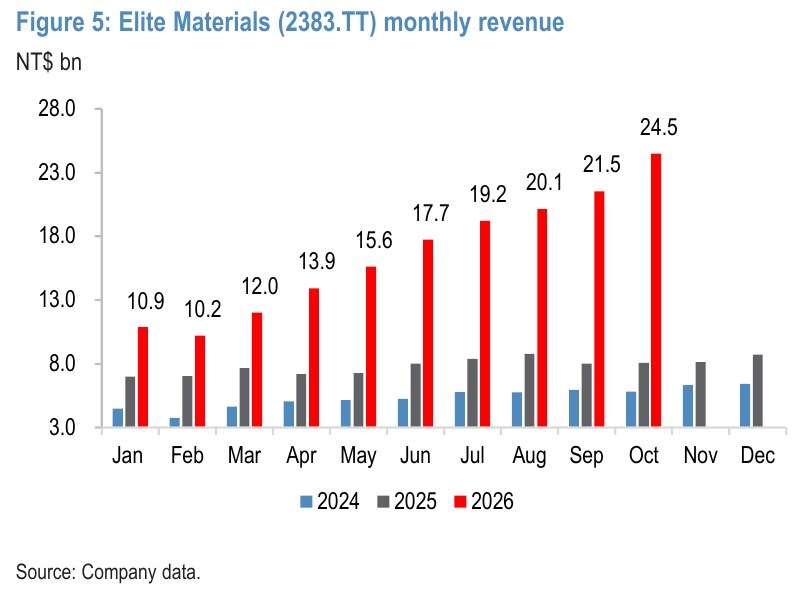
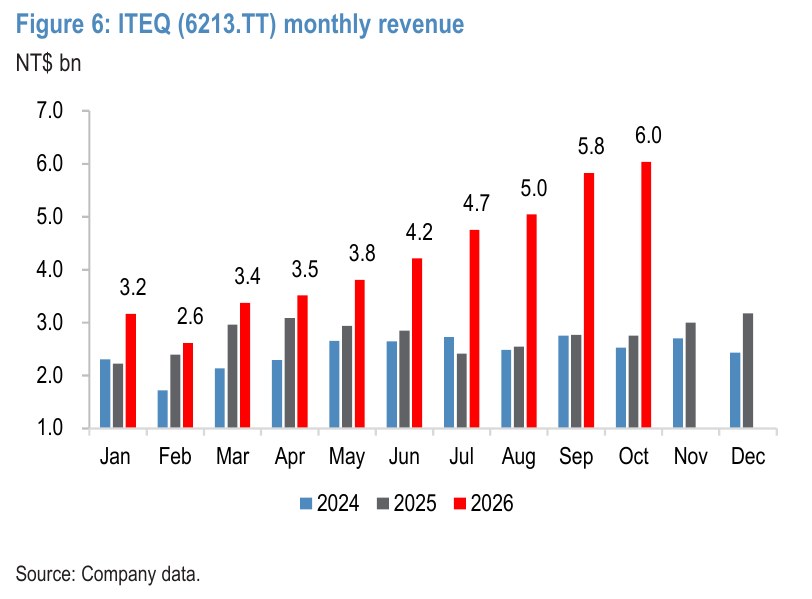
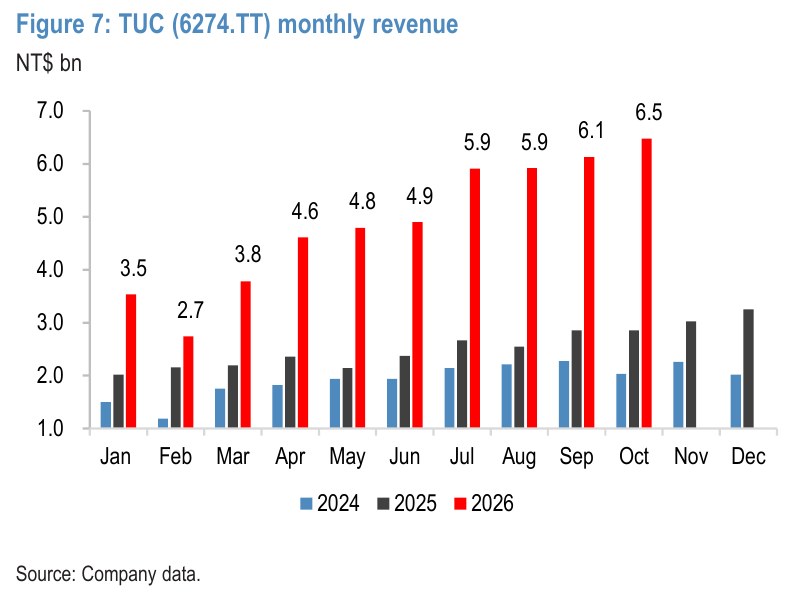
摩根大通还列出了电子材料估值对比,股价截至 11 月 6 日。PCB、玻纤、铜箔、CCL、存储这 5 组是亚洲上市同业的简单平均。下表摘录其中几项(市净率与 ROE 取 2027 年预测)。
| 公司或同业组 | 近 1 月股价 | 年初至今股价 | 市盈率 2026E | 市盈率 2027E | 市净率 2027E | ROE 2027E |
|---|---|---|---|---|---|---|
| PCB 平均 | −43% | +19% | 20 倍 | 12 倍 | 4.6 倍 | 41.5% |
| 玻纤平均 | −5% | +54% | 28 倍 | 16 倍 | 5.3 倍 | 28.2% |
| 铜箔平均 | −19% | +5% | 25 倍 | 53 倍 | 2.7 倍 | 17.8% |
| CCL 平均 | −42% | +137% | 19 倍 | 11 倍 | 4.5 倍 | 46.4% |
| 存储平均 | −20% | +69% | 4 倍 | 2 倍 | 1.2 倍 | 61.6% |
| 南亚塑胶(1303 TT) | −19% | +298% | 15 倍 | 8 倍 | 4.2 倍 | 56.0% |
投资逻辑与估值
南亚塑胶生产电子材料(CCL、铜箔、环氧树脂、玻纤、PCB)、聚酯、化工(主要是乙二醇和双酚 A)和 PVC 塑胶。
摩根大通看好南亚塑胶,理由是 PCB 材料多年供给紧张带来的盈利上调,以及公司向特种电子材料转型。
摩根大通估计,2025 年南亚塑胶 90% 以上的电子材料销售是利润率较低的普通级产品。产品组合改善、利用率上升,以及行业供需收紧带来的涨价,会推高这个业务的营业利润率。
目标价 415 新台币,按 1 年后 8 倍市净率计算。8 倍反映 2028 年预计超过 55% 的历史最高 ROE。
- ROE 上升的原因:公司转向 AI 级电子材料,电子材料利润率结构性改善。未来两年 ROE 升到 30% 以上。
- 历史对比:南亚塑胶过去 10 年平均市净率 1.6 倍,平均 ROE 9%。
- 宏观疲弱或关税导致乙二醇、双酚 A 需求弱于预期。
- 全球 AI 和数据中心资本开支放缓。
- PCB 和载板涨价失败,或下一代电子材料认证不成功。
- 电子材料市场份额流失。
这 4 篇分别讲 AI 服务器配套材料的量价、PCB 基材的升级方向、定制 ASIC 的出货,以及同一产业链上 MLCC 和载板的扩产。
- 01摩根大通:AI 服务器四个配套环节同时量价齐升本篇第 04 节「CCL 供给紧张」的行业背景本篇讲南亚塑胶靠涨价拉动电子材料收入。这篇是摩根大通对被动元件、PCB 和载板等 AI 服务器配套环节量价的整体分析。
- 02SemiAnalysis:英伟达拟换 PTFE 基材,让铜再撑一代本篇「下一代材料开发和认证」的技术方向本篇提到南亚塑胶在推进下一代材料认证。这篇讲 AI 服务器 PCB 基材从现有材料换到 PTFE 的原因。
- 03摩根大通:定制 ASIC 出货颗数 2027 年将反超 GPU本篇「ASIC 供应链参与度提高」的需求端本篇说南亚塑胶在 ASIC 供应链的参与度明显提高。这篇是摩根大通对定制 ASIC 出货量的预测。
- 04摩根大通电子元件:AI需求推动扩产与盈利增长同一产业链上的 MLCC 和载板本篇提到南亚塑胶的 MLCC 离型膜销售在增长。这篇讲摩根大通对日韩 MLCC 和载板厂商扩产与盈利的看法。
合起来看:AI 服务器需求从芯片传到基材、玻纤布和元件,各环节都在涨价或扩产。
- 摩根大通认为 AI 股抛售是买入南亚塑胶的机会,维持增持。
- 10 月电子材料收入 215 亿新台币,环比增量的 93% 来自价格和产品组合。
- 化工收入下滑主要是乙二醇出口推迟到 11 月。
- 7628 玻纤布价格累计涨超 250%,松下火灾可能影响约 4% 高端 CCL 供给。
- 台光电、联茂、台燿 10 月收入都是年内最高。
- 目标价 415 新台币,按 8 倍市净率,对应 2028 年超过 55% 的 ROE。