
摩根大通评中国 AI 应用:能把 token 成本转给客户才赚钱
- 摩根大通认为,AI 应用每做一项任务都要付 token 成本,收入和利润增速会拉开。各家 token 价格相近,AI 利润归于能把成本转给客户的公司。
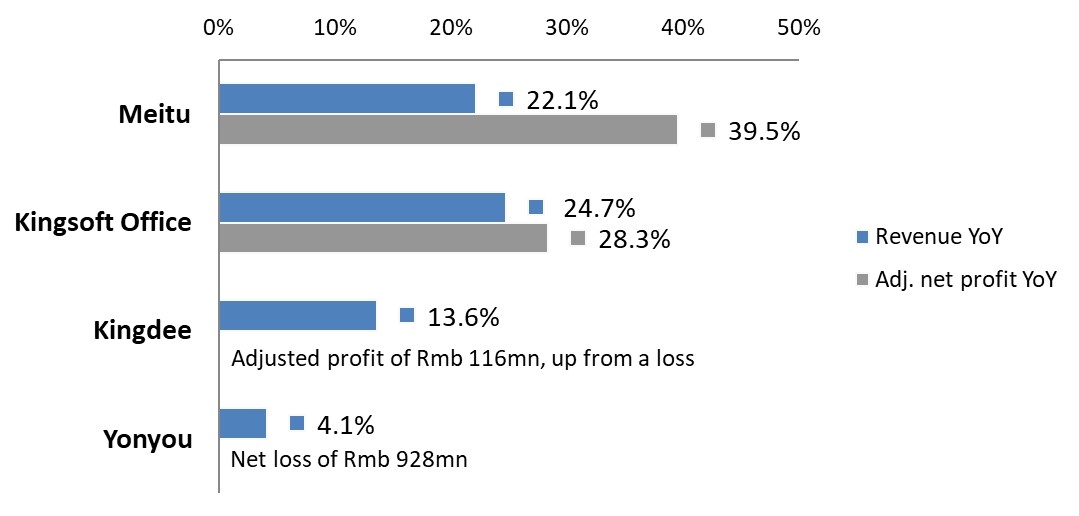
- 美图上调至增持,目标价 5.00 港元:三季度付费订阅用户增量为一年来最大;上半年毛利率降 3.8 个百分点,调整后净利润仍增 39.5%,快于收入的 22.1%。
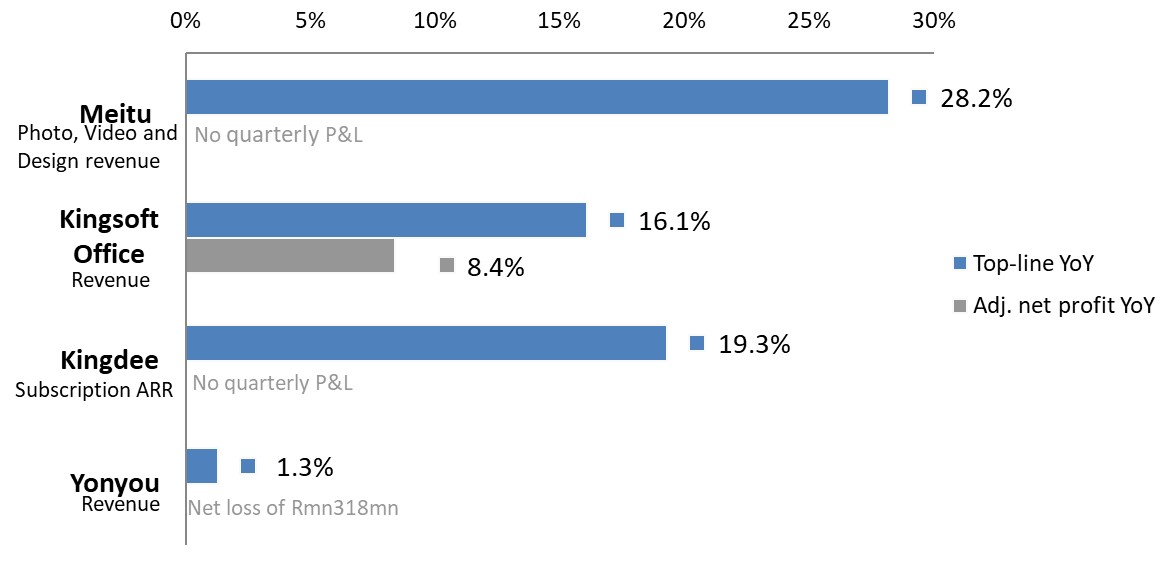
- 金山办公下调至中性,目标价 251 元:WPS 的 AI 主要加在已有会员里,重度使用不多付钱;三季度调整后净利润增 8%,收入增 16%。
结论:AI 收入带着一张 token 账单
摩根大通 2026 年 11 月 3 日发布这份报告,覆盖 4 家中国 AI 应用公司:美图、金山办公、金蝶和用友。
原文的核心结论:2026 年三季度说明,AI 收入带着一张账单。
在 SaaS 模式下,多出来的收入几乎全是利润。用了 AI 以后,每项任务都消耗 token。所以收入和利润的增速可以差很多。
原文认为,投资者要问的问题变了:不再是公司能加多少 AI 收入,而是其中多少能留成利润。
| 公司 | 代码 | 评级(现 / 原) | 2027 年 12 月目标价(现 / 原) | 11 月 3 日股价 |
|---|---|---|---|---|
| 美图 | 1357 HK | 增持 / 中性 | 5.00 / 4.50 港元 | 3.82 港元 |
| 金山办公 | 688111 CH | 中性 / 增持 | 251 / 325 元 | 224.59 元 |
| 金蝶国际 | 268 HK | 中性(不变) | 8.30 港元(不变) | 8.27 港元 |
| 用友网络 | 600588 CH | 减持(不变) | 5.60 / 6.00 元 | 9.02 元 |
原文的评级逻辑:AI 利润归于能把 token 成本转给客户的公司。各家 token 价格大致相同,差别在定价能力。
原文因此更看重 3 项指标:增量毛利、付费用户增长和费用纪律。AI 用量和 token 量的权重更低。
AI 应用和 SaaS 的区别:每项任务都有成本
原文说,AI 把软件变成了按任务计成本的生意。SaaS 的代码只写一次。多一个用户席位,只增加很少的托管和支持成本。
金山办公 2020—2025 年每年的毛利率都在 85%—88%。所以在 SaaS 模式下,收入增长基本可以代表利润增长。
AI 打破了这个关系。每次生成摘要、幻灯片、修好的照片和视频草稿,都要消耗 token。用量可以比收入涨得快得多。
- WPS AI:2025 年底,每日 token 用量同比增长超过 12 倍。
- 美图:2026 年上半年,算力和云成本同比增长 25%,使毛利率下降 3.8 个百分点。
原文认为,token 降价的帮助比看起来小。每次调用变便宜了,但用户会要更长的文档、更多草稿和更多视频,人均用量上升。
省下的钱能不能变成利润,取决于客户是否接受随用量变化的价格。
2026 年三季度是这项成本第一次在财报数字里明显出现的季度:
- 金山办公:收入每比上年多 1 元,2026 年上半年带来约 0.37 元调整后利润,三季度只带来约 0.17 元。
- 美图:token 成本上升,但调整后利润一直比收入增长快。
原文的结论:只有 SaaS 标签,已不足以支撑高估值倍数。投资者要看 AI 留下多少利润。
谁来付 token 账单:原文的 3 个条件
原文说,每家 AI 公司付的 token 价格差不多。差别在客户是否因为 AI 愿意多付钱。
公司要把成本转给客户,需要两点:客户认可 AI 的产出;价格随 AI 用量上升。原文认为由 3 件事决定:
- 客户看得见得到了什么。AI 交付完整产出时,例如修好的照片、一段视频或完成的任务,客户能判断价值并付钱。AI 的帮助分散在客户原本就在做的工作里时,例如润色文档,客户往往把它当成免费改进。
- 价格按 AI 替代的东西来定。AI 替代付费人工时,例如设计师或会计,客户拿它和人工成本比,人工成本远高于 token 成本。AI 加进已有软件时,客户拿它和已付的费用、免费 AI 工具比,加价空间很小。
- 收费覆盖实际用量。token 成本随用量上升。典型用量轻且有上限时,例如偶尔修图,固定月费可行。用量没有上限时,例如聊天和智能体,用得最多的用户成本最高,付的钱却一样。更高档位、积分或用量费能补上这个缺口。
什么会让公司越过这条线
原文说,这些位置都不是固定的:
- 金山办公:如果用一个用量档向重度 AI 用户收费,就会转向能转嫁成本的一侧。它的「订阅 + AI 用量」模式已开始测试这一点。
- 美图:如果用户转向开放式视频和智能体工作的速度,快于档位和积分的调整速度,它的位置会变弱。
- 金蝶:需要证明 AI 产品的毛利率健康。3 月的全年业绩会给出答案。
- 用友:考验是合同规模扩大后,交付成本能否下降。
原文在 4 家公司上跟踪 3 个信号:每付费用户价格、与用量挂钩的 AI 收入占比、增量毛利率。这 3 个信号比报表利润先变化。
自研模型
4 家公司都同时用自研模型和第三方模型:
- 美图:自研的 MiracleVision 处理大部分调用。
- 金山办公:微调小模型,较重的工作交给 MiniMax、智谱等合作方。
- 用友:在自研 YonGPT 之外,也用 DeepSeek、豆包和通义千问。
原文说,自有模型能降低常规任务的成本。但它把一部分 token 成本变成固定研发投入,只有付费量很大时才能收回。
更大的好处来自让产出更值钱。美图多年积累的人像和美颜数据就起这个作用。办公写作的微调模型要和免费的前沿模型竞争,它的成本优势很少能变成定价能力。
2026 年三季度:4 份财报说明了什么
原文说,三季度确认了 AI 需求是真实的。它也说明,需求转成利润的程度在各家很不均衡。
原文从这 4 份财报里看到 4 点:
- AI 需求广泛,还在增长。披露 AI 指标的公司,指标全年都在上升。金蝶 AI 原生合同额逐季增长,三季度为 3.97 亿元。美图生产力工具的 AI ARR 达 6.55 亿元,同比增 40.1%。金山办公说 AI 同时提高了付费转化和人均支出。用友前三季度 AI 相关收入 7.6 亿元,接近上年的 4 倍。原文没有看到客户削减 AI 预算的迹象。
- 增长来自付费客户,用户基数增长慢。WPS 设备数同比增 1.3%,个人业务收入增 16.8%。美图付费订阅用户环比增 139 万,为 4 个季度最高。金蝶的 NDR 为 95%—101%,说明老客户在合同里加了 AI。原文说,这 3 家公司的 AI 提高的是每客户收入,不是客户数。
- AI 成本已进入利润率,费用纪律决定影响多大。金山办公三季度调整后净利率同比降 2.2 个百分点,前三季度研发投入仍占收入的 34.9%。美图管理层说,随着 AI 消耗增长,公司现在主要看收入和净利润,毛利率是次要指标;公司还关闭了约一半创新工作室。原文预计,毛利率百分比会随用量增长继续下降。
- 企业需求分化。金蝶三季度订阅 ARR 同比增速加快到 19.3%,WPS 365 从 60% 以上放慢到 34.3%。差别在 AI 的卖法:金蝶把 AI 作为独立产品,叠加在客户已用的 ERP 上,AI 合同逐季增长;WPS 365 把 AI 打包进更高价的套件档位,AI 表现为席位升级。用友主要通过项目卖 AI,三季度集团收入只增 1.3%。原文认为,这说明 AI 在用友替代了旧的项目工作。
美图:上调至增持,目标价 5.00 港元
原文把美图从中性上调到增持,2027 年 12 月目标价从 4.50 港元上调到 5.00 港元。原因:三季度让利润路径更确定,而股价继续下跌。
原文说,美图是中国按月活计领先的 AI 照片、视频和设计编辑平台,也是少数用户为 AI 产出付费的 AI 应用之一。
9 月时原文给中性,理由有 3 个:生产力工具没有明显加速;通用模型和平台让修图功能更容易被复制;推理成本上升导致毛利率下降。
消费端付费还有空间
- 2026 年上半年,集团订阅渗透率只有 6.5%。
- 美图在中国大陆以外的月活用户超过 1 亿。新增海外付费用户主要来自 ARPPU 更高的市场。
- 三季度微信和豆包加入了免费修图,休闲类付费用户的增速反而加快。原文认为,付费产品仍有免费工具没有的东西。
- 休闲类付费订阅用户 1,744 万,同比增 24.1%(上半年为 18.8%)。休闲类收入同比增 27.9%,约 8 亿元,主要来自海外付费用户增长。
- token 成本在各个市场差不多,所以海外市场既提高增长,也提高利润率。
B 端支出受控
- 10 个 AI 创新工作室关闭了 5 个。其余工作室只有在 ARR 达到 200 万、500 万、1,000 万美元时,才能分阶段拿到研发、营销和激励资源。
- 总人数不再增长。新招聘全部给海外本土人才和垂直行业从业者。
- 每个 AI 产品现在都要赚回自己的算力和研发成本。原文认为,这限制了 B 端试验的下行风险。
收入增长覆盖了 token 成本
多数消费用户按月订阅,使用 AI 的强度适中。视频等较重的任务放在更高档位,或者额外消耗积分。
2026 年上半年,token 成本上升使毛利率同比降 3.8 个百分点。同期调整后净利润同比增 39.5%,收入增 22.1%。
这个缓冲依赖两点:用量保持适中;视频和智能体等重度工作增长时,定价能跟上。
美图把毛利率下降归因于算力消耗大的 AI 产品增长更快。广告和核心订阅的毛利率没有变。管理层预计,AI 产品从第三方模型转到自研模型后,毛利率会回升。
没有变的部分
生产力工具付费用户同比增 18.3%,达 239 万,慢于上半年的约 30%。功能层面的稀缺性还在下降。
美图设计室是美图主要的商业设计工具。管理层估计,它从图片转向视频还需要 6—12 个月。所以原文预计,生产力工具短期增长仍偏弱。
生产力工具里进展最快的是 AI 营销视频工具开拍。从 2025 年底到 9 月,开拍的付费用户翻了一倍。开拍和 Vmake 三季度的 ARR 同比都超过翻倍。原文认为,这贡献了生产力工具约 20% ARPU 增长的大部分。
原文说明,上调评级的依据是更强的消费端、更紧的支出和更低的股价,不是生产力工具的突破。
估值
美图股价年内下跌约 45%,比 2026 年初 9 港元以上的高点下跌超过 50%。
2026 年上半年末,现金和流动资产 48 亿元。扣掉 2.5 亿美元的阿里巴巴可转债,净额约 30 亿元。扣除这部分净现金后,股价不到 2027 年预测盈利的 10 倍。到 10 月 13 日,公司今年已回购 3.23 亿港元股票。
原文认为,市场对美图的定价,好像微信和豆包的免费修图已经把付费用户拉走了;而三季度付费用户增长更快。
盈利预测调整
原文把 2027 年和 2028 年收入预测分别上调约 4% 和 5%,原因是休闲类付费用户更多、ARPU 更高。2026 年和 2027 年调整后净利润预测分别上调 3% 和 16%,主要因为关闭工作室后创新支出下降。
毛利率预测保持在约 70%,因为 AI 积分使用会让推理成本继续上升。
目标价按 2028 年预测市盈率 12 倍计算,此前为 15 倍。下调倍数反映中国互联网和软件板块的整体估值下调。原文认为,12 倍和 2026—2028 年中双位数的收入复合增速、净现金的资产负债表大致相当。
| 美图(百万元) | 2026E 原 | 2026E 新 | 2027E 原 | 2027E 新 | 2027E 市场一致预期 |
|---|---|---|---|---|---|
| 收入 | 4,675 | 4,740 | 5,384 | 5,597 | 5,791 |
| 毛利 | 3,334 | 3,382 | 3,818 | 3,985 | 4,206 |
| 经营利润 | 1,171 | 1,213 | 1,274 | 1,435 | 1,659 |
| 调整后净利润 | 1,319 | 1,352 | 1,348 | 1,558 | 1,632 |
| 毛利率 | 71.3% | 71.4% | 70.9% | 71.2% | 72.6% |
下行风险:通用模型和大型消费平台更快复制美图的功能;获客成本上升;订阅增长变弱。如果 AI 用量增长快于变现,模型和推理成本可能限制增量毛利率。
金山办公:下调至中性,目标价 251 元
原文把金山办公从增持下调到中性,2027 年 12 月目标价从 325 元下调到 251 元。原文认为,三季度消除了增持评级所依据的盈利上行空间。
原文仍看好这些资产,但对它们多快、多完整地转成利润,把握变小了。
9 月时,原文说增持主要是一个盈利判断,检验标准是:AI 扣除推理成本后能否增加毛利。原文当时列出的两个风险,三季度都出现了:WPS 365 增速回落更快,AI 用量稀释利润率。
AI 在守住业务,代价是利润率
WPS 的 AI 主要让已有会员更有价值。它覆盖 6.78 亿台设备,但新增收入只来自升级的用户。灵犀和聊天的重度使用增加了成本,用户却不多付钱。
用户拿 WPS AI 和已付的会员费、免费写作工具比,所以 token 成本留在金山办公自己身上。三季度个人业务收入仍同比增 16.8%。原文说,需求没有变,压力在成本端。
盈利上行空间消失
- 三季度调整后利润增速只有收入增速的一半。上半年,利润增速曾快于收入。
- 第二增长引擎 WPS 365 的同比增速从 60% 以上降到 34.3%,结束了连续 6 个季度 60% 以上的增长。
- 三季度收入同比增 16.1%,至 17.66 亿元,二季度为 25.4%。WPS 软件业务增 5.9%,二季度为 34.2%。
- 归母净利润同比降 72.3%,至 1.19 亿元,主要因为外部投资基金的收益减少。剔除股权激励和基金相关收益后,调整后净利润为 5.39 亿元。
- 全球月活设备同比增 1.3%,至 6.78 亿台。其中 PC 增 7.8%,至 3.41 亿台;移动端降 4.5%,至 3.37 亿台。
- 要达到原来的 2026 年收入预测,四季度收入需同比增约 36%。原文说,支撑原判断的「高于市场一致预期」的差距已经消失。
没有变的部分
WPS 仍覆盖 6.78 亿台设备,掌握人们每天工作用的文档,并能把 AI 产出直接变成可编辑文件。个人业务 ARPU 在上升。模型降价长期仍有帮助。「订阅 + AI 用量」模式能让金山办公向重度 AI 用户多收费。
什么会让原文重新转为正面
原文列了 3 个条件。在其他条件不变时,满足任意 2 个,原文就会重新考虑盈利判断:
- 个人业务和 WPS 365 对重度 AI 使用单独收费。
- 调整后利润增速至少和收入增速一样。
- WPS 365 同比增速保持在 30% 以上。
盈利预测调整
原文把 2026 年收入预测下调约 5%,把 WPS 365 在 2027 年和 2028 年的增速放慢到约 40% 和 35%,并取消 2027 年的利润率提升。2028 年调整后 EPS 下调约 13%。
目标价按 2028 年预测市盈率 40 倍计算,此前为 45 倍。原文说,下调倍数反映利润率的可见度比纯 SaaS 业务更差。
| 金山办公(百万元) | 2026E 原 | 2026E 新 | 2027E 原 | 2027E 新 | 2027E 变动 |
|---|---|---|---|---|---|
| 收入 | 7,460 | 7,100 | 9,368 | 8,391 | −10% |
| WPS 个人 | 4,202 | 4,207 | 4,871 | 4,813 | −1% |
| WPS 365 | 1,154 | 1,049 | 1,782 | 1,480 | −17% |
| WPS 软件 | 1,956 | 1,696 | 2,553 | 1,941 | −24% |
| 调整后净利润 | 1,995 | 1,871 | 2,706 | 2,375 | −12% |
| 毛利率 | 85.1% | 84.7% | 85.6% | 84.4% | −1.3 个百分点 |
金蝶维持中性,用友维持减持
金蝶:AI 带动 ARR,利润还没跟上
- 9 月底订阅 ARR 同比增 19.3%,约 46.04 亿元,略快于二季度的 18.3%。三季度净新增 ARR 同比增 46.9%。公司说,原因是企业对金蝶 AI 套件和 Lingee 的需求上升。
- AI 原生产品的签约额前三季度达 10.02 亿元,上半年为 6.05 亿元。
- NDR 总体稳定,但各产品不同:星空降到 101%(上年同期 105%),星瀚和星辰升到 97% 和 95%(上年同期 95% 和 93%)。
- 三季度新签大客户包括中国中车、长安汽车、中国光大集团、华住集团和阳光电源智慧运维。
- 原文不改预测,2027 年 12 月目标价 8.30 港元不变。原文认为,要给更高倍数,需要 AI 带来更清晰的收入加速。
原文给中性的理由:金蝶是企业的系统记录。智能体成为用户界面后,财务记录、权限、业务规则和流程执行仍然必要。但 AI 增量价值的证据还在形成中。
用友:AI 在增长,集团收入停滞
- 三季度收入同比增 1.3%,至 20.28 亿元,上半年为增 4.1%。前三季度,最大的客户板块大型企业收入只增 1.6%,至 36.77 亿元。
- 前三季度 AI 相关签约额同比增 108.6%,至 15.4 亿元;AI 相关收入增 275.4%,至 7.6 亿元。
- 三季度用友发布 BIP 6,从 AI 辅助流程转向 AI 执行流程,同时发布 6 个 AI 原生产品。
- 集团收入同时放慢。原文认为,部分 AI 支出替代了已有的模块和服务,没有增加客户总支出。
- 9 月底合同负债同比增 13.2%,至 35.5 亿元,其中订阅相关部分增 24.8%,至 31.6 亿元。云服务 ARR 增 10.9%,至 30.9 亿元。原文说这是本季最积极的数据,但要先体现在 ACV 和净留存上,才算价值捕获。
- 原文把 2026—2028 年收入预测分别下调 1%、4% 和 10%。2027 年 12 月目标价从 6.00 元降到 5.60 元,按 2028 年预测市盈率 40 倍计算,此前为 45 倍。
原文给减持的理由:用友掌握有价值的企业记录、权限、业务规则和复杂流程,但收入增长、盈利和现金创造仍弱。关键问题是财务转化:AI 产品和合同要带来持续的收入增长、更高的客户支出和经营杠杆。
| 用友(百万元) | 2026E 原 | 2026E 新 | 2027E 原 | 2027E 新 |
|---|---|---|---|---|
| 收入 | 9,533 | 9,461 | 10,105 | 9,702 |
| 毛利 | 4,983 | 4,740 | 5,282 | 4,814 |
| 调整后净利润 | −697 | −987 | 11 | −29 |
| 毛利率 | 52.3% | 50.1% | 52.3% | 49.6% |
这 4 篇分别讲 token 的成本和价格、企业的 token 支出,以及金山办公的模型合作方 MiniMax。
- 01伯恩斯坦拆中国模型厂推理毛利率:取决于定价与模态token 账单的另一头:卖 token 的模型厂本篇讲 AI 应用公司怎样付 token 成本。这篇讲中国模型厂卖 token 的推理毛利率怎样算,以及定价和模态为什么决定利润。
- 02摩根大通 8 月观察:token 用量环比涨 47%,靠的是降价本篇第 02 节说的 token 降价本篇说 token 降价的帮助比看起来小。这篇是摩根大通的月度数据:OpenRouter 上用量和单价各变了多少。
- 03SemiAnalysis 访谈 50 多家企业:token 支出仍在涨本篇第 04 节「没有客户削减 AI 预算」的海外对照本篇说中国 4 家公司还没看到客户削减 AI 预算。这篇是 SemiAnalysis 对海外企业的访谈:AI 预算、每员工支出分布和支出上限。
- 04高盛重申 MiniMax 买入:M3 降价是主动换 token 规模金山办公的模型合作方本篇提到金山办公把较重的工作交给 MiniMax。这篇讲 MiniMax 降价换 token 量,以及 API 毛利率的变化。
合起来看:token 的价格、用量和谁来付钱,决定了 AI 收入有多少能变成利润。
- AI 收入带着 token 账单;投资者要看多少 AI 收入能留成利润。
- SaaS 时代收入增长近似利润增长,AI 让用量可以比收入涨得快。
- 能转嫁成本的条件:产出看得见、按被替代的人工定价、收费随用量走。
- 三季度 AI 需求广泛,增长来自付费客户,成本已进入利润率。
- 美图上调至增持:消费端付费增强、B 端支出受控、股价已反映悲观情形。
- 金山办公下调至中性:AI 守住了 WPS,但利润增速只有收入的一半。
- 金蝶维持中性,用友维持减持:AI 合同在增长,利润和收入转化待证明。