伯恩斯坦算 OpenAI 算力合同:甲骨文和微软风险低
- 伯恩斯坦以 OpenAI 代表各家 AI 实验室估算算力合同:若全部合同按时交付,OpenAI 到 2030 年的基础设施支出为 6,140 亿美元,年度支出 2031 年最高,为 1,840 亿美元。
- OpenAI 9 月底年化收入约 500 亿美元,同比增长 77%。伯恩斯坦据此推算,明年收入将超过 800 亿美元,高于其对 2027 年基础设施支出的估计(不含机房外壳投资)。
- 伯恩斯坦认为 OpenAI 与甲骨文、微软、CoreWeave 的现有合同风险低,甲骨文和微软的合同大概率至少续签一次;它对新云厂商的续约和长期需求持怀疑态度。
结论:OpenAI 现有合同风险低
伯恩斯坦(Bernstein)2026 年 11 月 3 日发布这份报告。分析师是 Mark L. Moerdler、Madison Rezaei、Firoz Valliji、Shelly Tang 和 Nancy Wu。
原文的背景:AI 实验室签约使用了在建 AI 算力的很大一部分。投资者担心客户集中风险,以及最坏情况下的后果。
最近几周,新云厂商的信用担忧和交付延迟的担忧,让 AI 交易降温。原文说,这些问题最后都归结为 AI 实验室的合同承诺。
这份报告估算 OpenAI 每年的合同承诺,用它代表所有 AI 实验室。原文的 4 个判断:
- 分层落地:整个产业链上的承诺规模很大,但它们分层、按时间先后落地。
- 不全是硬承诺:并非全部承诺都不可取消。时间常可调整,有时地点也可调整。
- 支付能力在增长:算力和相关成本在增长,OpenAI 借钱和付款的能力也在增长。
- 现有合同风险低:按目前掌握的信息,伯恩斯坦认为甲骨文、微软和 CoreWeave 与 OpenAI 的现有合同没有风险。
原文认为,系统性风险主要不是来自实验室承诺的规模。风险更多来自算力稀缺的缓解:稀缺曾带来更多投机性建设和质量较低的商业模式。
风险也因供应商而不同。原文说,微软和甲骨文的议价地位特别强,与供应商和客户签的合同可能都很严格。
伯恩斯坦仍然怀疑新云厂商的商业模式。它认为,实验室成熟后会更多依靠与超大规模云厂商的大型合作、托管机房协议和自建机房。
所以,伯恩斯坦怀疑 OpenAI 合同的续约可能性和新云厂商的长期需求,但对现有积压订单和 OpenAI 的付款能力有合理信心。
| 公司 | 评级 | 11 月 2 日收盘价(美元) | 目标价(美元) |
|---|---|---|---|
| 微软 | 跑赢大市 | 507.12 | 722.00 |
| 甲骨文 | 跑赢大市 | 119.22 | 325.00 |
| CoreWeave | 跑输大市 | 50.15 | 54.00 |
合同规模:签约 7,500 亿美元,模型支出 6,140 亿美元
原文说,市场上流传着很多相互冲突的数字,单位有吉瓦,也有美元。很多人用超过 1.5 万亿美元作为 OpenAI 的承诺规模。
伯恩斯坦认为,这些数字更多是远期目标,期限很长,没有对应具体的合同承诺。原文找到的较准确数据有两条:
- 星际之门:OpenAI 2025 年 10 月说,5 个新址让星际之门的规划容量接近 7 吉瓦,未来三年投资超过 4,000 亿美元。
- 云基础设施支出:Datacenter.com 2026 年 7 月的文章说,OpenAI 现在预计到 2030 年在云计算基础设施上花约 7,500 亿美元。
报告的一个核心论点:OpenAI 签了到 2030 年合计 7,500 亿美元的合同,到 2030 年不一定付出 7,500 亿美元现金。原文给了 3 个原因:
- 芯片可能由供应商融资:英伟达、博通和 AMD 的芯片可能采用供应商融资,按 6 年使用寿命付款。这些合同的交付时间和数量都不固定。
- 认股权证抵减成本:与 AMD 和 Cerebras 的协议含认股权证,抵减了合同的实际成本。原文说,视 AMD 股价而定,这些芯片对 OpenAI 可能几乎免费。
- 机房外壳成本被前置:伯恩斯坦的模型把 Project Camellia 机房外壳的建设成本放在前期。它是长期资产,可能分期确认,也可能用其他方式融资。
伯恩斯坦的模型:如果全部合同都按时交付、不延迟、不取消,OpenAI 到 2030 年的基础设施支出为 6,140 亿美元。原文说,这种情况极不可能发生。
按年看,目前已承诺的年度支出最高是 2031 年的 1,840 亿美元。原文说,这个数字在两个方向上都可能有小幅偏差。
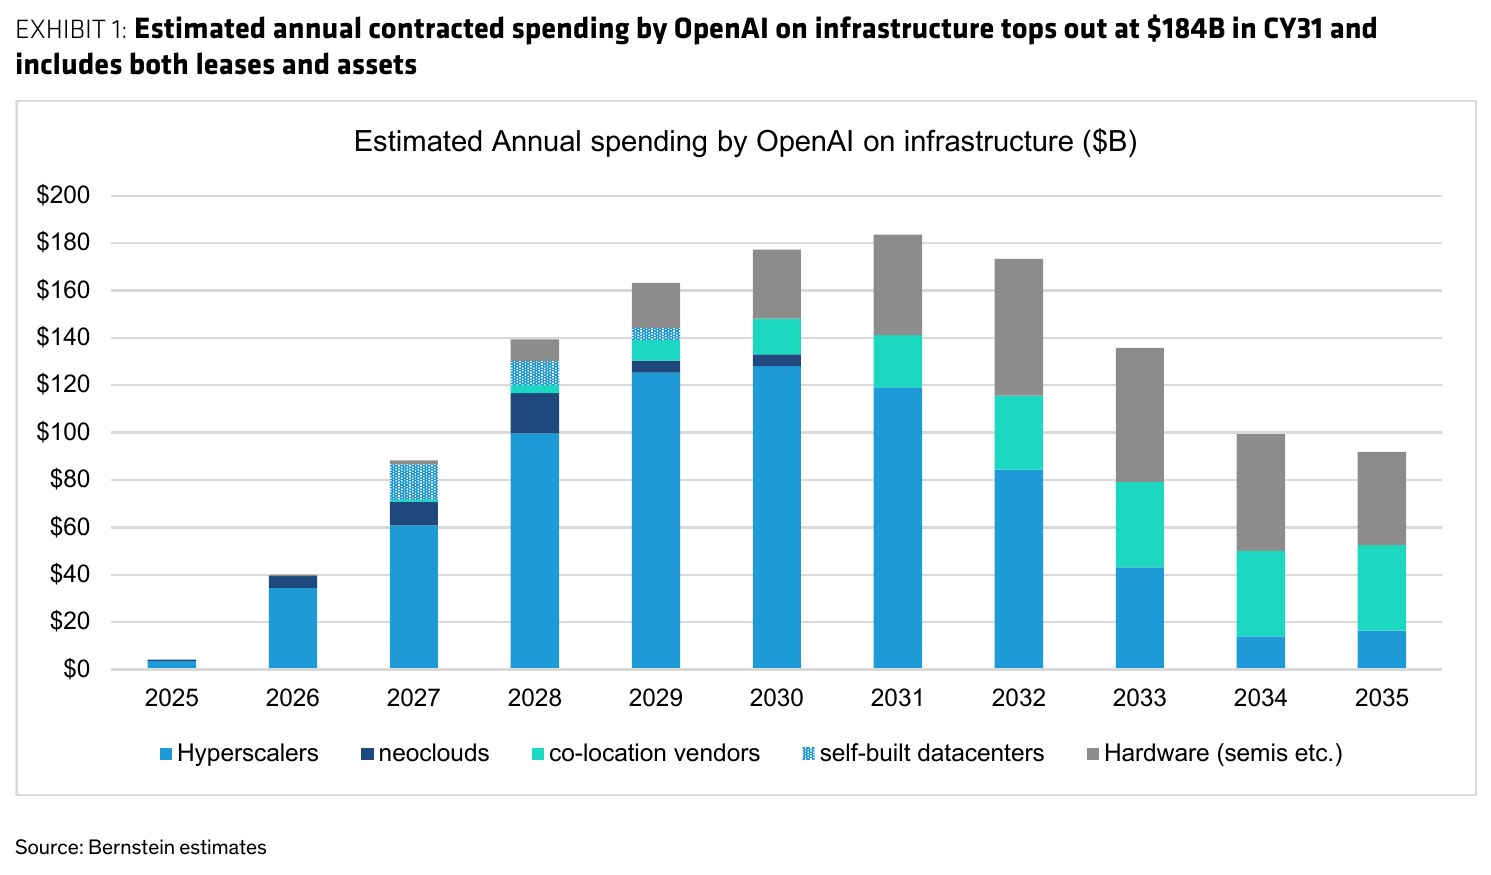
交付时间越远,变化越大。甲骨文云基础设施(OCI)总裁 Mahesh Thiagarajan 说,比预期早或晚一两个季度,基础设施就算按时。原文认为,部分支出可能推到 2032 年。
收入:OpenAI 收入增速快于算力支出
原文说,投资者要考虑的问题是:OpenAI 或任何 AI 实验室能否把收入做上去。伯恩斯坦认为 OpenAI 能做到,但不一定每家都能。
原文认为,支出的增长可能与收入大体同步。OpenAI 自己也说,过去三年它服务客户的能力(用收入衡量)直接跟随可用算力。
收入数据
- 年化收入:路透社报道,OpenAI 告诉投资者,9 月的年化收入接近 500 亿美元,总收入同比增长 77%。CNBC 也报道 9 月底年化收入约 500 亿美元。
- 明年收入:按这两个数字,明年收入将超过 800 亿美元。它高于伯恩斯坦对 2027 年基础设施支出的估计,前提是去掉 Project Camellia 机房外壳的 150 亿美元资产投资。
- 2028 年:模型中基础设施支出同比增长约 58%,达到 1,390 亿美元;不含 Camellia 外壳为 1,290 亿美元。如果 OpenAI 收入增速达到 60% 或更高,收入将继续快于支出。
原文还说,OpenAI 到目前为止的收入都超过了自己的目标。
作为对比,The Information 2024 年刊出的数据估计 OpenAI 2026 年收入 260 亿美元、2027 年 440 亿美元。原文认为,OpenAI 2027 年的收入可能是 2024 年预期的两倍。
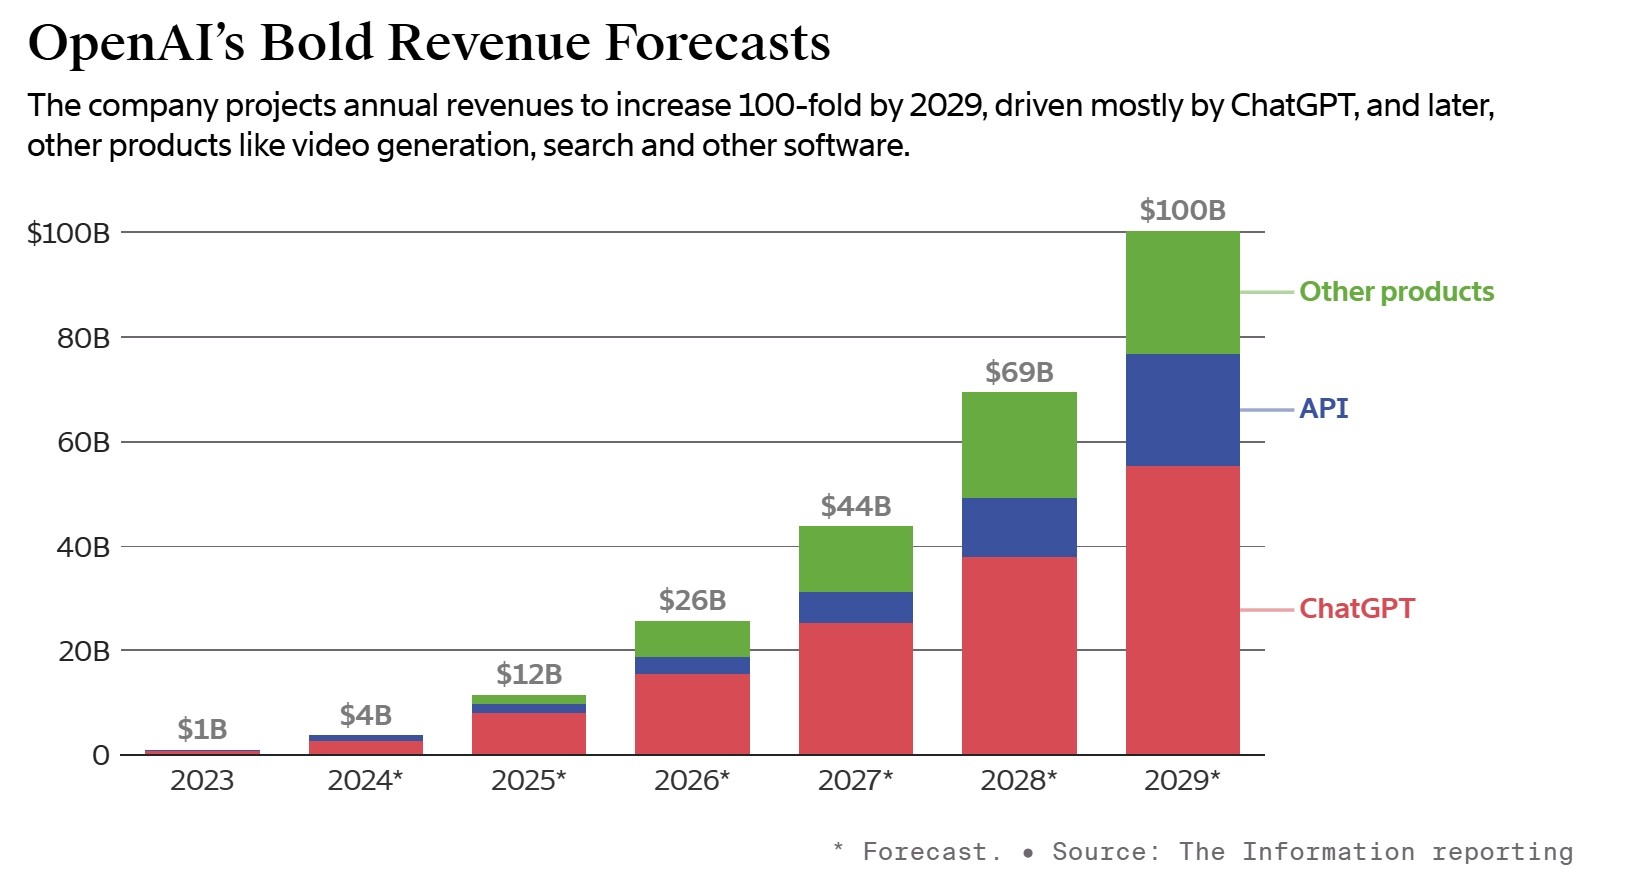
伯恩斯坦的判断:只要相信 OpenAI 能保持较高的两位数增长,即使不算已融到的资金和未来的上市,OpenAI 也很可能付得起全部基础设施成本,并提高毛利率。
当前 AI 基础设施有很大一部分用于训练模型。原文说,这部分费用可以资本化后分期计入费用,所以利润率会比这些数字显示的更好。
原文说,这是非常粗略的估算,但结合管理层和合作伙伴的说法,方向是合理的。原文也说,现在还不能完整回答这些承诺对 AI 实验室财务的影响。
怎么看合同:可否取消、期限和上线时间
原文说,投资者看不清 AI 实验室的合同承诺。这不仅压低了数据中心供应商的估值,也影响债务市场,进而影响建设数据中心的利率和融资可得性。
伯恩斯坦认为,AI 实验室正在推动建设超过自身需要的容量。供需将因此回到平衡,原文预计可能在 2—3 年内发生。
原文说,看合同要考虑 3 个主要因素:
- 可否取消:哪些是不可取消的承诺,哪些是有保证的、哪些只是潜在的。原文见过很多「已签协议」改变,甚至被取消。
- 合同期限:云合同是 3 年、5 年还是 6 年;托管容量合同是 15—20 年。期限决定承诺金额在时间上怎么分布。
- 上线时间:数据中心分批上线。例如 OpenAI 与甲骨文的合同,容量在甲骨文 2026—2030 财年之间上线。很多项目内部还分多期,跨几个月到几年。
两个被取消的例子
- Abilene 扩建:OpenAI 曾与甲骨文约定在得州 Abilene 扩建 2.1 吉瓦。一些媒体把它算作不可取消的合同,但它被取消了。开发商 Crusoe 用约 2 周找到了新租户,相邻的 900 兆瓦场地交给了微软和 Crusoe。
- 挪威星际之门:Nscale、OpenAI 和 Aker 7 月宣布在挪威建数据中心。OpenAI 退出后,微软接手使用这处设施。
建模口径
伯恩斯坦把纯芯片供应协议与 AI 数据中心协议分开:英伟达(最多 10 吉瓦、1,000 亿美元)、AMD(最多 6 吉瓦,含认股权证)和博通(最多 10 吉瓦定制加速器)。
原因是这些芯片可能以自带芯片方式进入已计入的数据中心协议,可能在以后才使用,也可能用于托管机房和 Project Camellia。分开处理是为了避免重复计算。
印度等地的小型协议数据质量低、规模小,没有计入。
每兆瓦能带来多少收入
原文说,很多人用兆瓦数代表数据中心的收入能力。但兆瓦数既不能很好地代表全部建设成本,也不能很好地代表收入能力。转向推理后,差异会更大。
收入较高的是较成熟的新云厂商和甲骨文。甲骨文说每吉瓦能带来超过 100 亿美元收入。托管机房和新兴 AI 基础设施商的每兆瓦收入低很多。
原因之一:超大规模云厂商和新云厂商出租的是含服务器的完整算力;托管机房很多时候只出租有电力和冷却的机房外壳,服务器由客户另外安排。
按图中 2026 年二季度的数据,新云厂商 Nebius、IREN 和 CoreWeave 每活跃兆瓦年化收入分别为 1,110 万、1,040 万和 820 万美元;托管机房 Equinix、CoreSite 和 Digital Realty 分别为 440 万、350 万和 310 万美元。
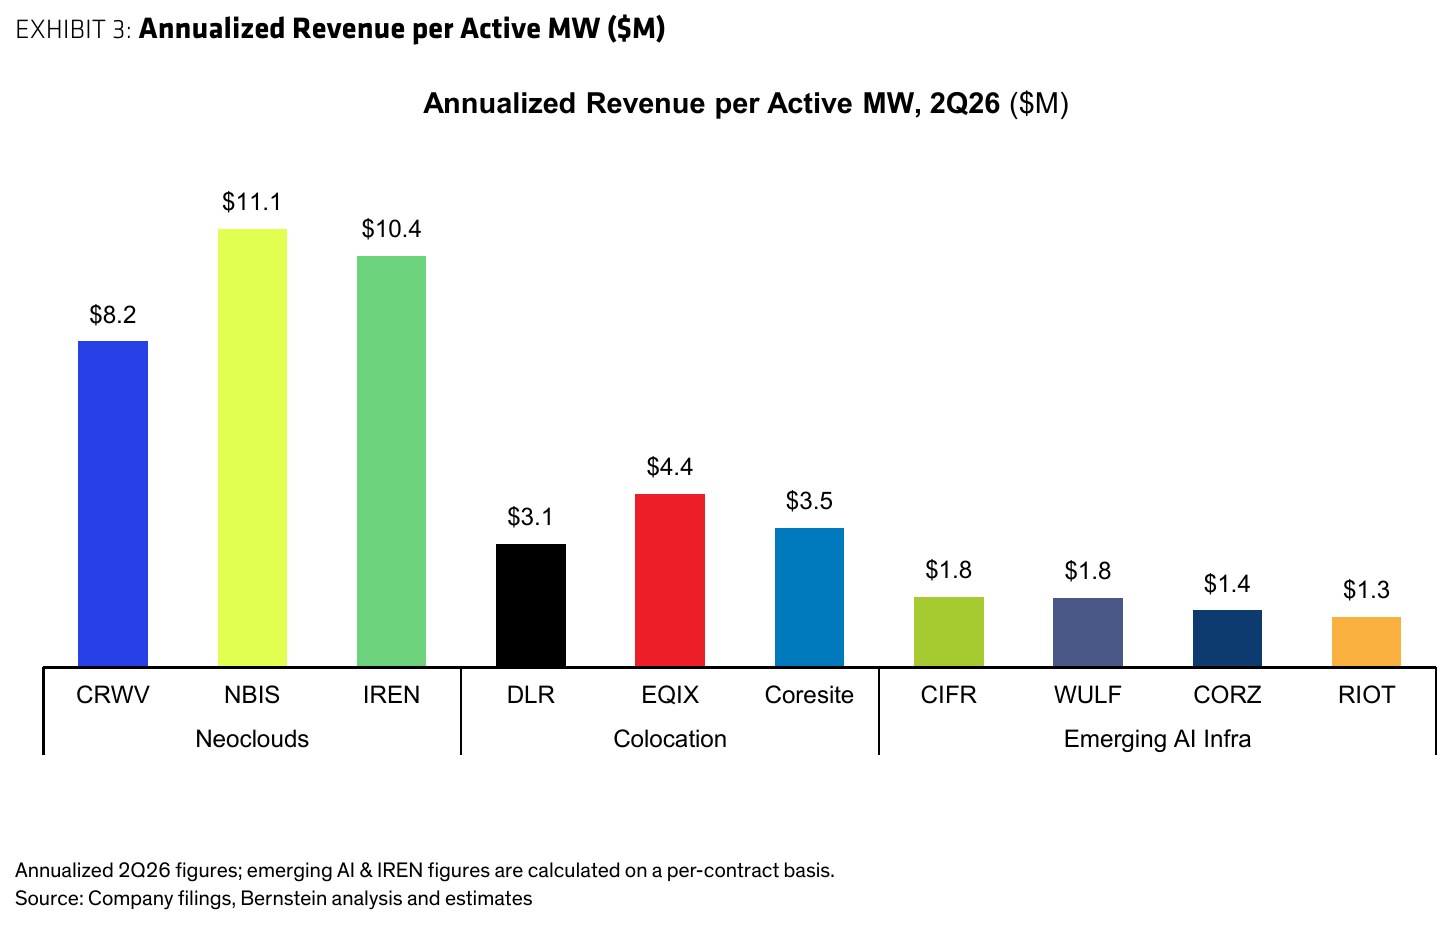
原文认为,从单纯出租算力转向提供更多平台功能后,每吉瓦收入会大幅提高,客户粘性和长期稳定性也会提高。
超大规模云厂商:甲骨文、微软和亚马逊
OpenAI 获取算力的方式已经变多。原文列出 5 类:超大规模云厂商(微软、甲骨文、谷歌、亚马逊),新云厂商(CoreWeave、Crusoe、Nscale、Cerebras),托管机房,服务器硬件采购合同(英伟达、博通、AMD),以及自有数据中心。
本节只看 OpenAI 在超大规模云厂商数据中心的已知合同承诺,用于推理和训练。OpenAI 平台软件在云厂商上运行的用量是否包含在内,原文说不清楚。
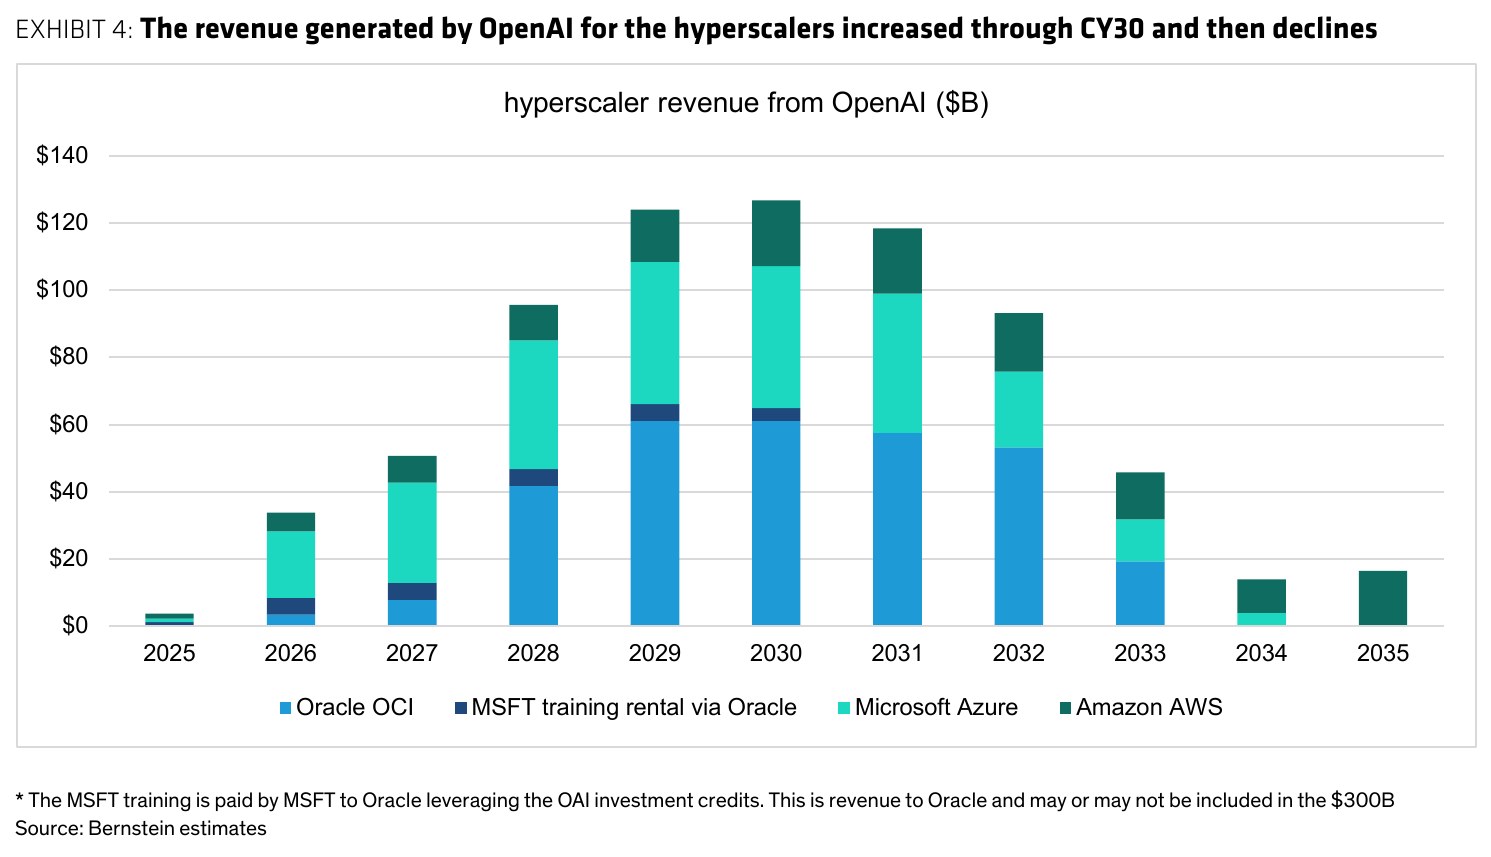
OpenAI 在 3 家云厂商的支出到 2030 年上升,之后自然下降,除非续约。伯恩斯坦预计会续约,因为云厂商也是重要的上市渠道伙伴,企业的 AI 至少要在数据和应用所在的地方运行。
甲骨文
甲骨文与 OpenAI 的关系主要是一份 3,000 亿美元的协议,由多批容量协议组成。每批 5—6 年,2025 年签署。伯恩斯坦认为它们从 2026 年开始,到 2030 年陆续上线。
按具体数据中心的数据,大部分容量可能在 2028 年上线(甲骨文 2028/2029 财年)。
另有一份更早的协议:微软与甲骨文约定,甲骨文为 OpenAI 建设得州 Abilene 数据中心,微软用对 OpenAI 的投资额度付款。在用完最初 130 多亿美元投资之前,这些设施不需要 OpenAI 出现金。
原文说,据其了解,这些协议全部不可取消,包括与微软的 Abilene 1 设施。
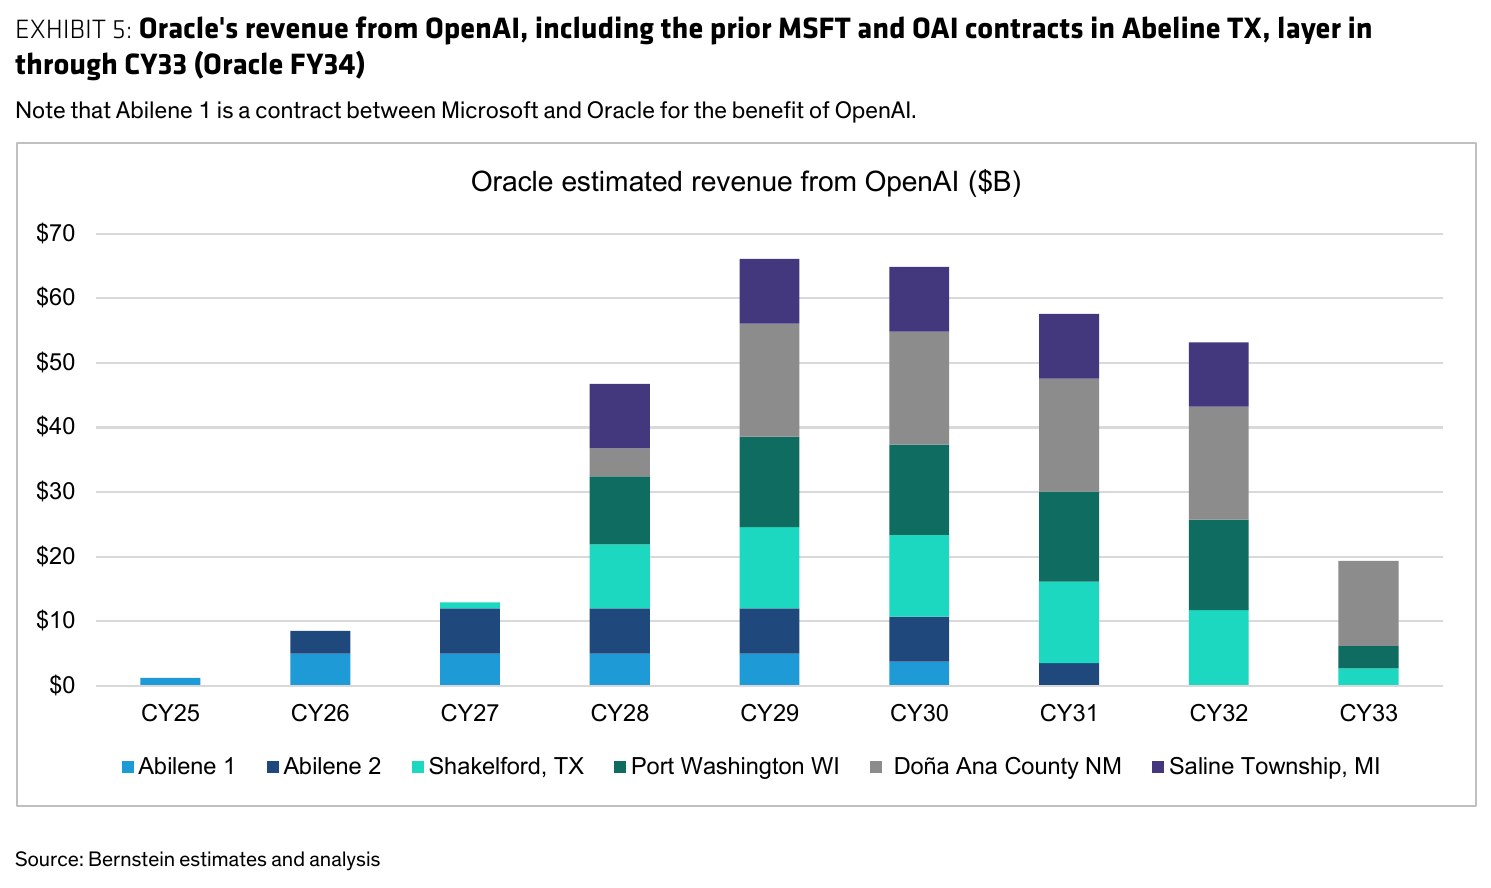
伯恩斯坦只按现有协议建模,不假设续约。但它预计这些设施会被 OpenAI 至少再续用 5—6 年,并换上新硬件。
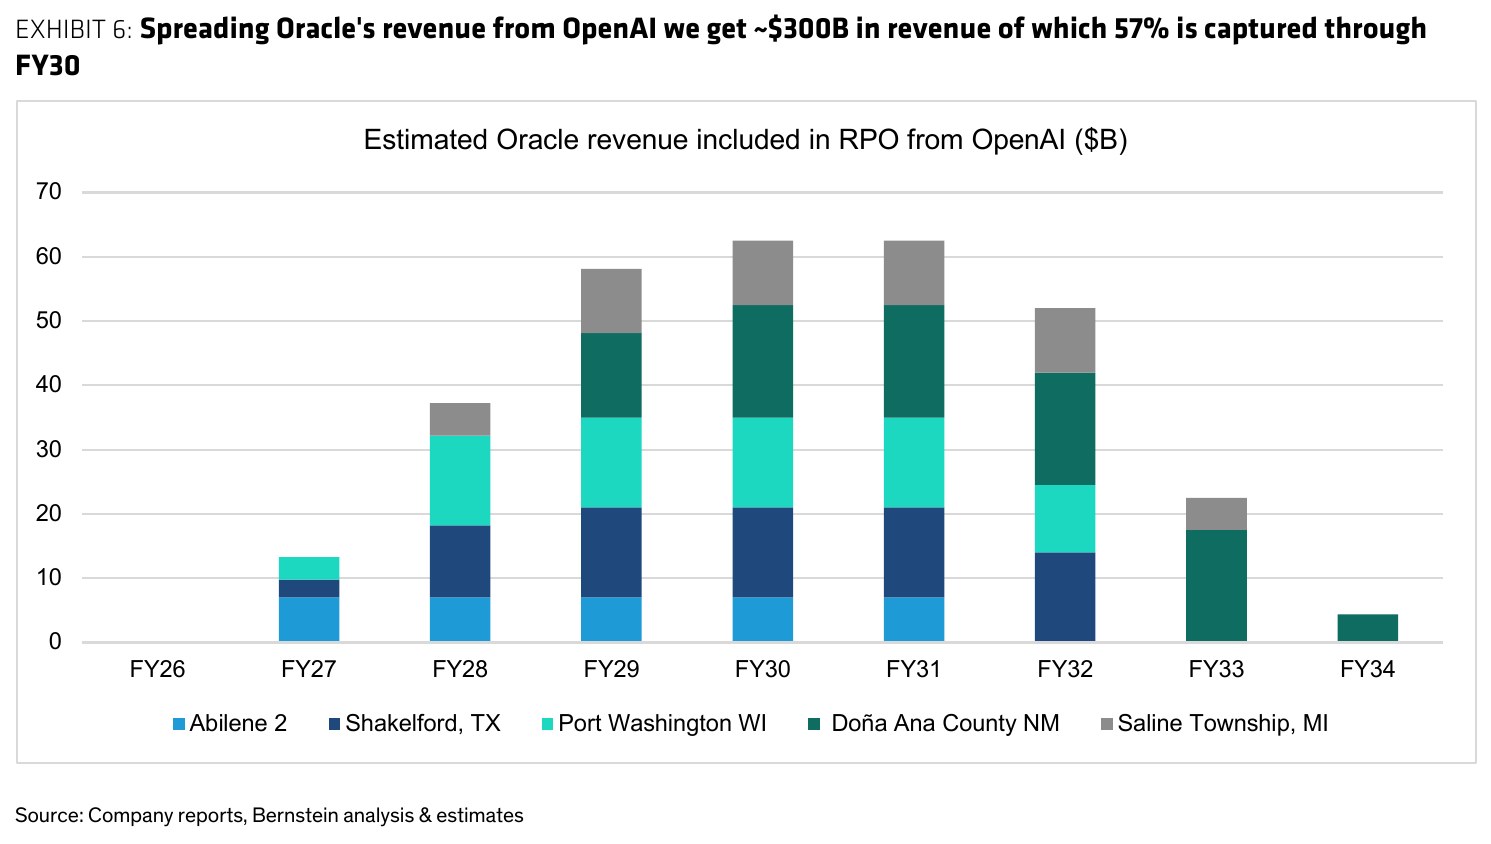
原文建议,所有读这份报告的人都应该关注并持有甲骨文股票。甲骨文从 OpenAI 得到的收入,将略高于它计入剩余履约义务的 3,000 亿美元。
伯恩斯坦模型的数字是 3,120 亿美元。原因是甲骨文和微软一样,把远期收入折现后再计入剩余履约义务。按模型,甲骨文在 2030 财年前确认 OpenAI 合同价值的 57%,比伯恩斯坦预想的略少。
微软
微软与 OpenAI 的关系复杂。微软是 OpenAI 的投资者,在自家应用和 Azure 上使用 OpenAI 模型,也是云容量的供应商。
微软投资 OpenAI 时提供的是额度,用于 OpenAI 训练所需的数据中心容量。微软不把这部分计入收入和资本开支。
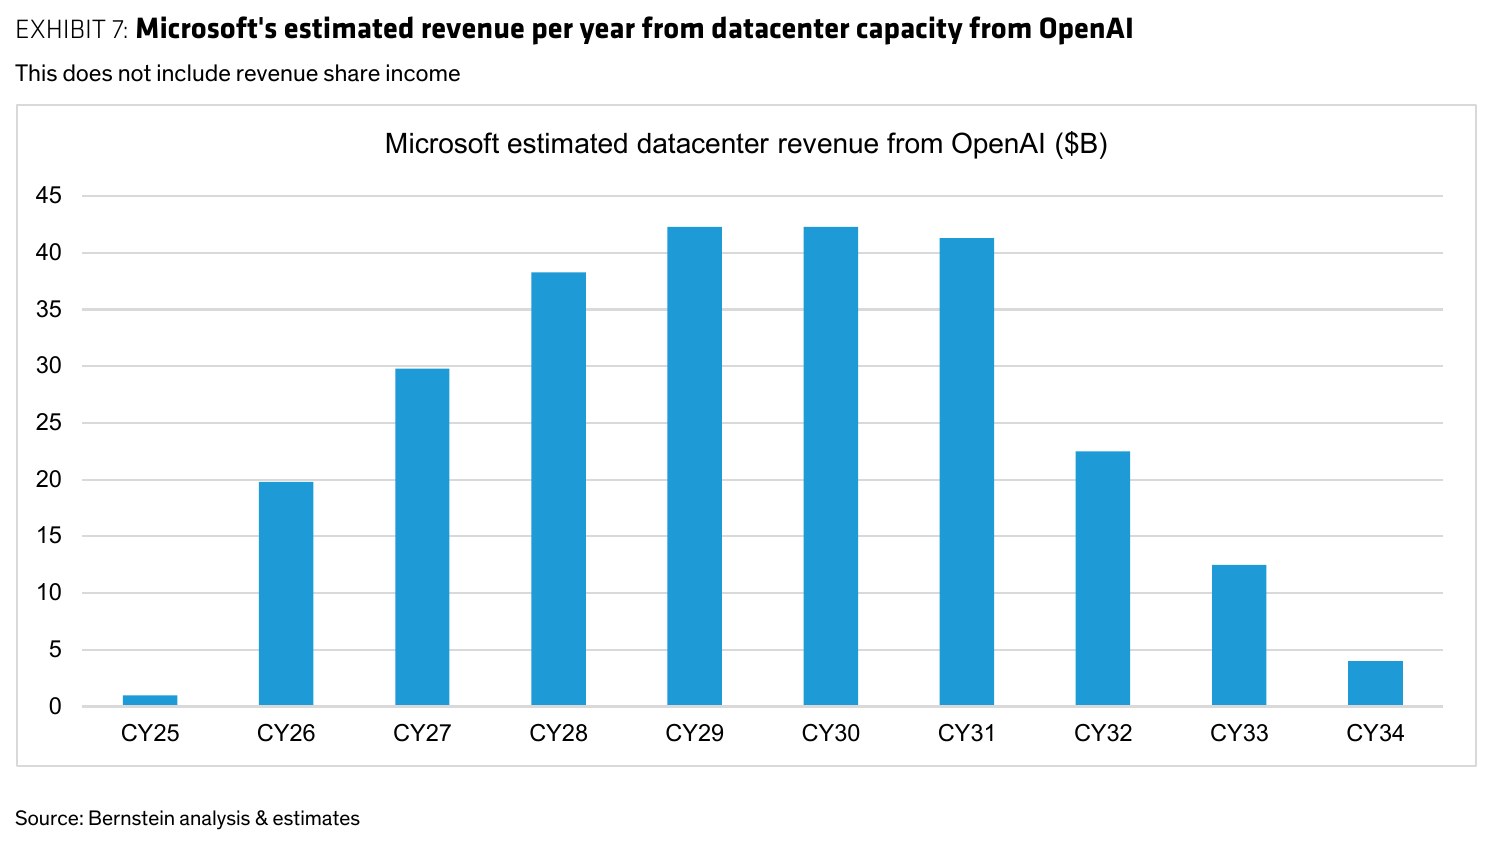
微软 2025 年 10 月的博客说,OpenAI 签约增购 2,500 亿美元 Azure 服务,微软不再拥有 OpenAI 算力供应的优先权。这 2,500 亿美元是在此前承诺之外新增的。
据伯恩斯坦了解,微软与 AI 实验室等超大客户的合同按批次签,每批期限等于硬件的使用寿命,即 6 年。
亚马逊
除了在 AWS 上运行 OpenAI 的开发平台 Frontier,OpenAI 与亚马逊还有两份数据中心容量合同:
- 2025 年签署的 380 亿美元、7 年期协议。
- 2026 年签署的 1,000 亿美元、8 年期协议。它是 OpenAI 与亚马逊合作的一部分,包括在 AWS 使用最多 2 吉瓦的 Trainium 芯片。
这次合作还包括亚马逊向 OpenAI 投资 500 亿美元。原文说,Frontier 要在亚马逊成功,OpenAI 的模型就必须在亚马逊上运行,因为数据和应用在那里。
谷歌不计入
谷歌与 OpenAI 之间似乎没有容量合同,也没有 TPU 协议,尽管新闻多次讨论,OpenAI 也说在测试 TPU。原文说,如果这些交易规模大,谷歌的财报会提到。所以模型不计入谷歌。
新云厂商、托管机房和自建机房
新云厂商
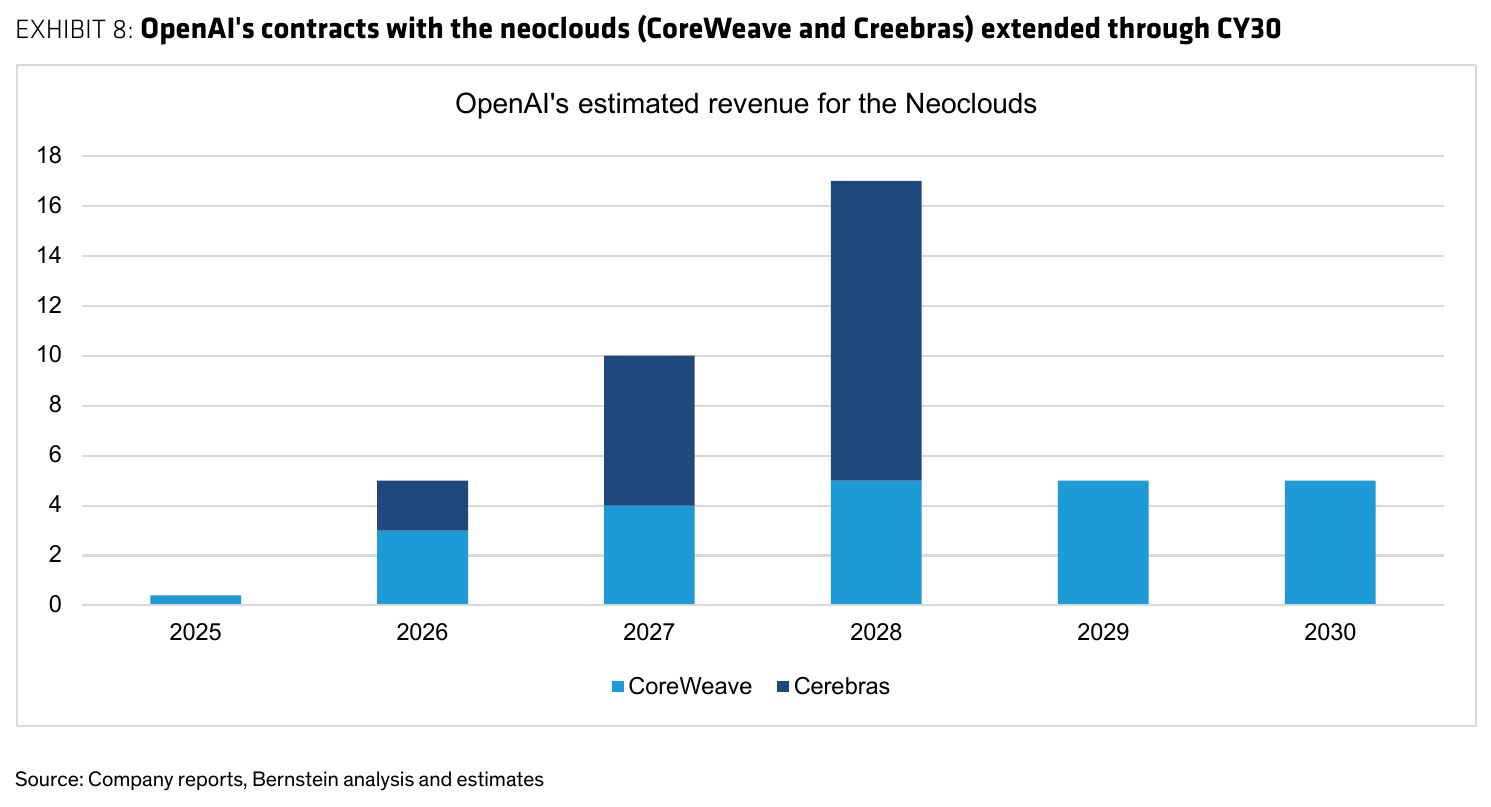
OpenAI 与 CoreWeave、Cerebras 都有数据中心容量协议。伯恩斯坦认为,CoreWeave 的协议延续到 2030 年,期限约 5 年;Cerebras 的协议只有 3 年,像是在甲骨文和托管机房容量上线前的过渡容量。
这些合同和云厂商合同一样,包含机房和训练、推理所需的硬件。原文说,区别在于新云厂商缺少多种功能,难以在一个数据中心里向多个客户卖原始算力以外的服务。
托管机房
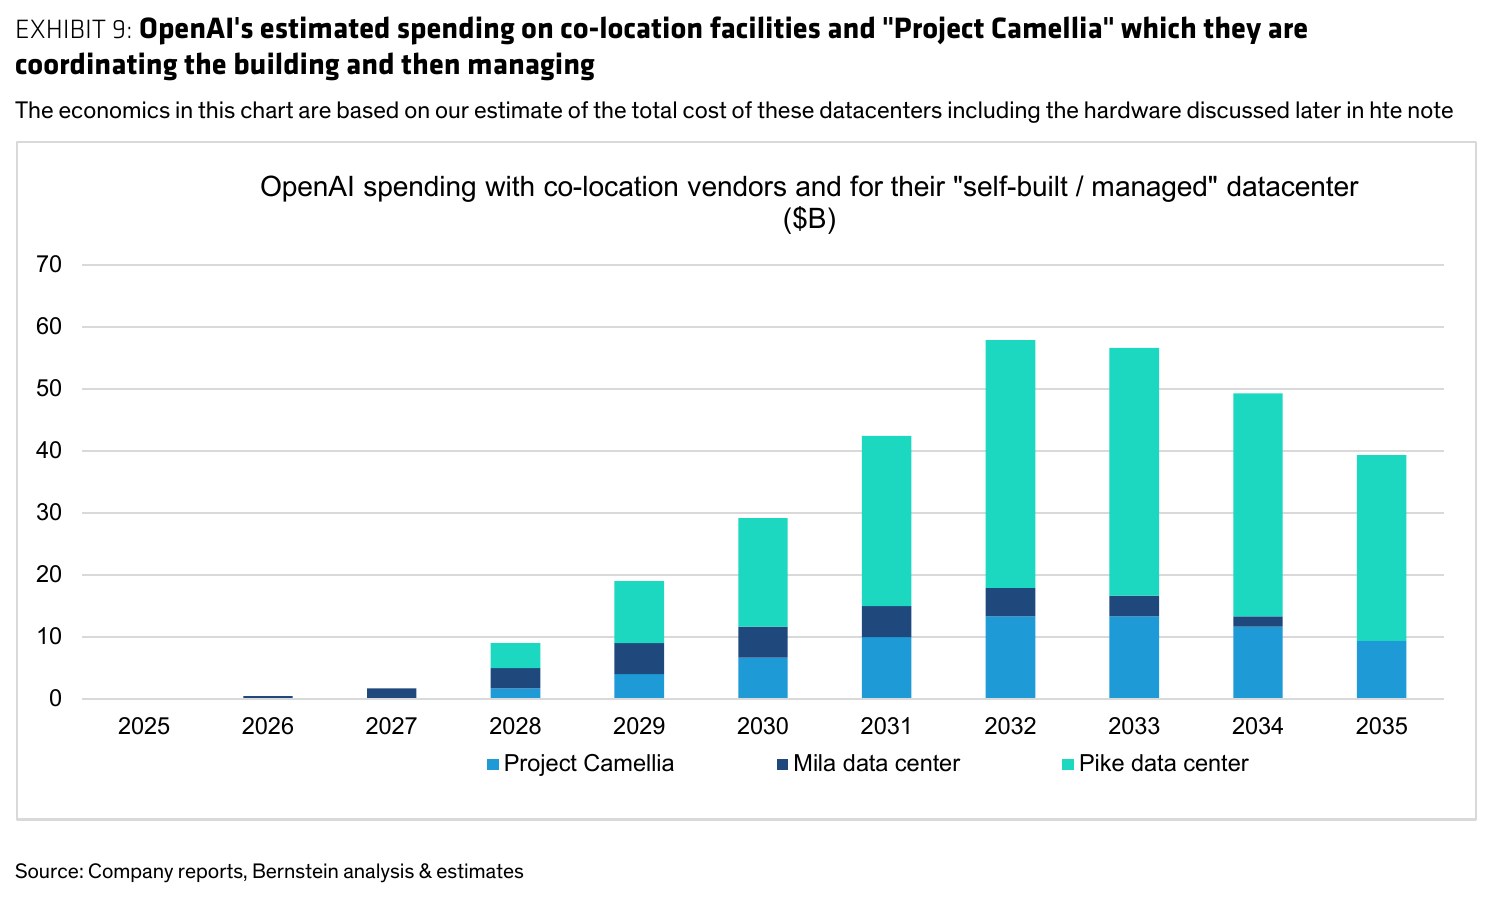
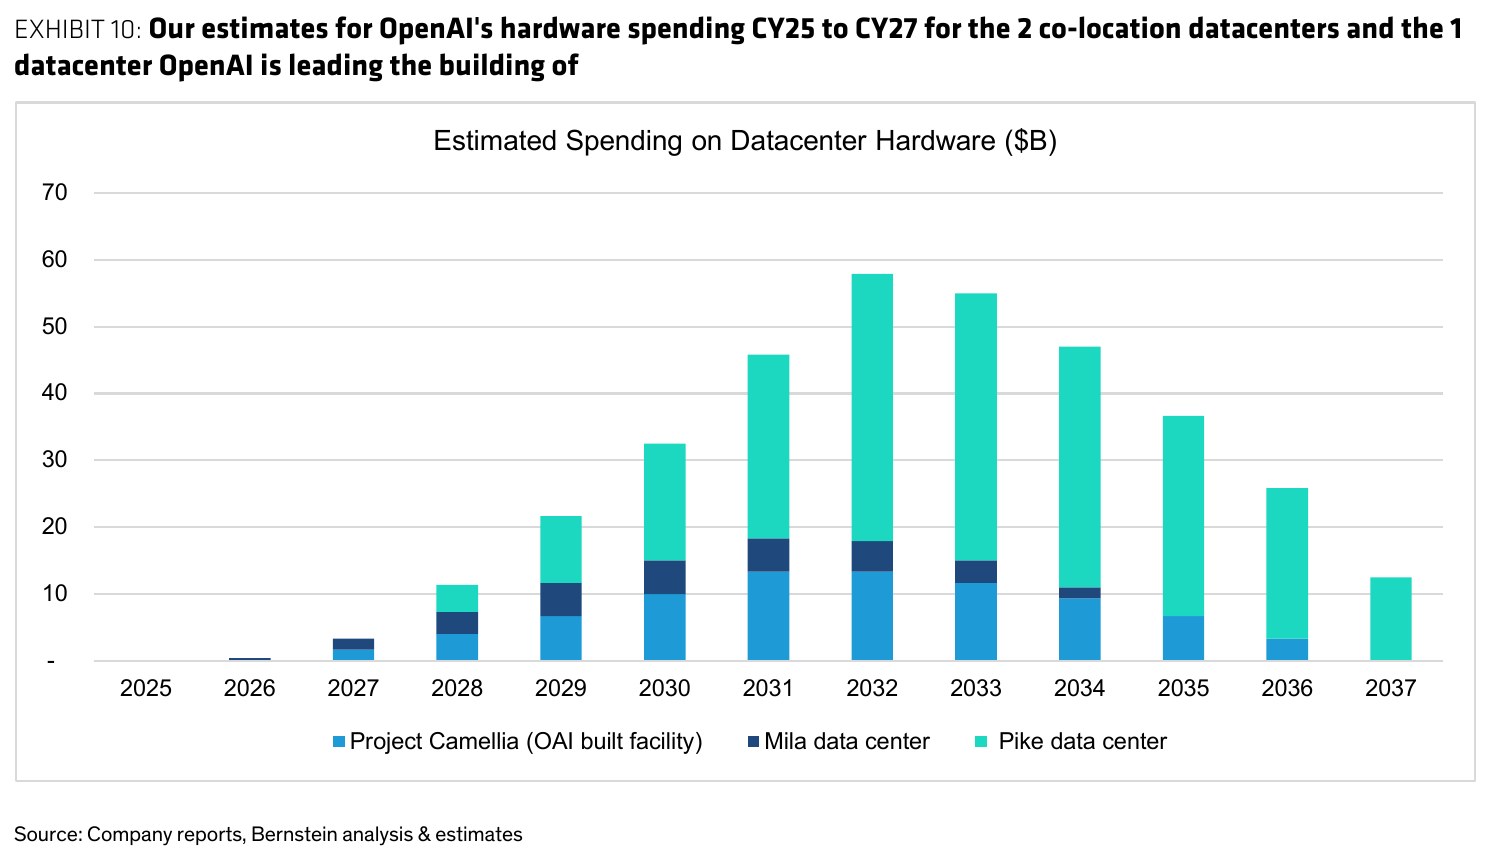
OpenAI 与一家大型开发商有 2 份专门为 OpenAI 建数据中心的协议。开发商建机房外壳、安排电力,OpenAI 可能自己提供硬件。这些设施从 2027 年开始上线,主要在 2028 年及以后。
硬件预计来自与英伟达、博通和 AMD 的协议,以及服务器、存储、网络设备和机架等其他协议。
原文认为,Cerebras 的协议含给 OpenAI 的认股权证,其价值可能明显抵减 Cerebras 数据中心的成本。
自建机房:Project Camellia
Project Camellia 是 OpenAI 第一个有规模的自管数据中心。据伯恩斯坦了解,OpenAI 将管理建设、出资建设基础设施和电力,然后运营它。
它位于佐治亚州 Effingham 县,计划投资 200 亿美元,面积 440 万平方英尺,由 Georgia Power 供电 3.2 吉瓦,2028—2032 年分期交付。伯恩斯坦假设里面装英伟达、博通或 AMD 的 GPU 或 ASIC。
原文认为,Camellia 是 OpenAI 的试验平台,不是大规模自建数据中心的开始。OpenAI 也可以推迟它的上线,使容量与需求匹配。
芯片协议:数量和交付时间都不固定
经核实的硬件协议有 3 份:英伟达、博通和 AMD。伯恩斯坦假设交付时间不固定,芯片公司为这些采购提供供应商融资,有时把芯片作为对 OpenAI 的投资。
- 英伟达:10 吉瓦芯片协议。第 1 吉瓦已承诺,其余分期到来(可能用 5 年),不一定是合同上不可取消的承诺。英伟达还为 OpenAI 使用的新云数据中心协议提供兜底,并向甲骨文等租用数据中心容量。
- 博通:更像 10 吉瓦的共同开发协议,也分期(可能 5 年)。伯恩斯坦认为它是合同上不可取消的采购承诺。据其了解,OpenAI 预计 2027 年采购 1.3 吉瓦第一代 AI ASIC(Jalapeño),2028 年采购 5 吉瓦第二代(Serrano),但这些约定有多硬还是问题。
- AMD:6 吉瓦芯片协议,附零成本认股权证,按 AMD 股价分档并随实际采购归属。原文说,OpenAI 的实际现金需求可能很小;OpenAI 可以买也可以不买,但认股权证是很强的购买动力。
为求完整,伯恩斯坦的模型假设这些承诺转化为填满托管机房和 Camellia 的硬件支出,且 GPU 和 AI ASIC 有供应商融资,分 5—6 年使用寿命付款。
如果只看 OpenAI 的最低现金承诺,大部分芯片协议可以排除,因为它们可以取消;AMD 协议因认股权证的价值,现金价值很低。
谷歌 TPU:曾有消息说 OpenAI 会采购 TPU,但没有细节。甲骨文最近宣布提供 TPU,也宣布用「自带硬件」降低资本开支,所以一种可能是 OpenAI 经甲骨文使用 TPU。模型暂不计入 TPU。
对覆盖公司的含义
原文总体判断:投资者应关注 OpenAI 的增长和支出(OpenAI 提交 S-1 并上市后会更容易),但不必过度担心 OpenAI 与合作伙伴的合同质量,特别是微软和甲骨文。
模型不假设合同到期后续约。伯恩斯坦预计较小、较短的合同可能不续约,但甲骨文和微软的合同大概率至少续签一次。
- 甲骨文:宣布 OpenAI 带来的 3,000 亿美元剩余履约义务后,投资者担心 4 件事:要融多少钱、投资回报、客户敞口和执行风险。甲骨文在分析师大会上解决了第一项,并详细说明了 AI 数据中心业务的盈利能力。原文说,OpenAI 占甲骨文剩余履约义务不到 50%,这一比例可能下降。
- 微软:承诺向 OpenAI 提供 2,500 亿美元容量(CPU 和 GPU),每批是 6 年合同。原文认为,微软受延迟影响收入的可能性低于新云厂商和托管机房供应商,并有信心微软会按时、以良好的单位经济性拿到这部分收入。
- CoreWeave:与 OpenAI 签了约 224 亿美元合同:2025 年 3 月 119 亿美元(另含 3.5 亿美元股权),5 月 40 亿美元,9 月最多 65 亿美元。原文说,这些是上限,不是承诺收入。伯恩斯坦不担心其积压订单,但怀疑它能否以好条件续约或签新单,因为竞争者越来越多。
原文还说,实际花出去的钱可能被 OpenAI 按真实需求调高或调低。例如运营效率提高、转向平台业务,会提高利润率并降低容量需求。部分较晚的数据中心可能延迟几个月或几个季度,有些可能取消。
所以,按现有承诺,实际支出可能低于公司的 7,500 亿美元和伯恩斯坦的 6,140 亿美元。原文说这没有问题,因为 OpenAI 和微软、甲骨文等主要伙伴已把这一点放进了各自的模型。
目标价怎么算
- 微软:1 年后的未来 12 个月每股 NOPLAT 预测 27.7 美元,乘以 26 倍,加回折现后的每股净现金 2.5 美元,目标价 722 美元。
- 甲骨文:1 年后的未来 12 个月调整后每股收益预测 15.54 美元,乘以 23.5 倍,加回每股净现金 −40.7 美元,目标价 325 美元。
- CoreWeave:用企业价值/调整后息税前利润倍数估值,23.5 倍乘以第二个未来 12 个月的调整后营业利润 52 亿美元,目标价 54 美元。
甲骨文:客户集中风险,以及生成式 AI 在全球失败的「AI 寒冬」情景等。CoreWeave(对跑输大市评级的上行风险):云厂商自建容量延迟上线、CoreWeave 专用软件平台的发展、数据中心电力持续短缺。
这 4 篇分别讲 CoreWeave 的合同现金流、每吉瓦机房成本、托管机房的租约,以及英伟达对新云租赁的兜底。
- 01摩根大通CoreWeave:债务担忧过度本篇第 08 节 CoreWeave 合同的另一家看法本篇说 CoreWeave 与 OpenAI 的合同是上限、不是承诺收入。这篇讲摩根大通如何拆 CoreWeave 五年合同的现金流和债务。
- 02伯恩斯坦:AI 机房每 GW 成本最高 395 亿美元本篇第 04 节「每兆瓦能带来多少收入」的成本端本篇比较每兆瓦能带来多少收入。这篇是伯恩斯坦对新一代 AI 机房每吉瓦资本开支的拆分。
- 03伯恩斯坦:矿工改做数据中心房东,租约 1,600 亿美元本篇图表里「新兴 AI 基础设施」的公司本篇图表把 Cipher、TeraWulf、Core Scientific、Riot 列为新兴 AI 基础设施。这篇讲这些比特币矿工怎样转做数据中心房东。
- 04SemiAnalysis:英伟达给 GPU 租赁兜底,把卖芯片改成收租本篇第 07 节「英伟达为新云协议兜底」本篇提到英伟达为 OpenAI 使用的新云数据中心协议提供兜底。这篇讲英伟达兜底 GPU 租赁的做法。
合起来看:AI 实验室的合同、云厂商和新云的收入、机房的成本和融资,是同一条链上的几段。
- 伯恩斯坦认为甲骨文、微软和 CoreWeave 与 OpenAI 的现有合同没有风险。
- 全部按时交付时,OpenAI 到 2030 年支出 6,140 亿美元,低于 7,500 亿美元。
- 明年收入预计超过 800 亿美元,高于 2027 年基础设施支出的估计。
- 看合同要分清:可否取消、合同期限、上线时间。
- 甲骨文 3,000 亿美元合同按模型 2030 财年前确认 57%。
- 新云合同期限较短,Cerebras 协议只有 3 年,是过渡容量。
- 英伟达、博通、AMD 的芯片协议数量和交付时间都不固定。
- 甲骨文、微软合同大概率至少续签一次,新云续约存疑。