美银:五大云厂商 2027 年发债预测升至 2600 亿美元
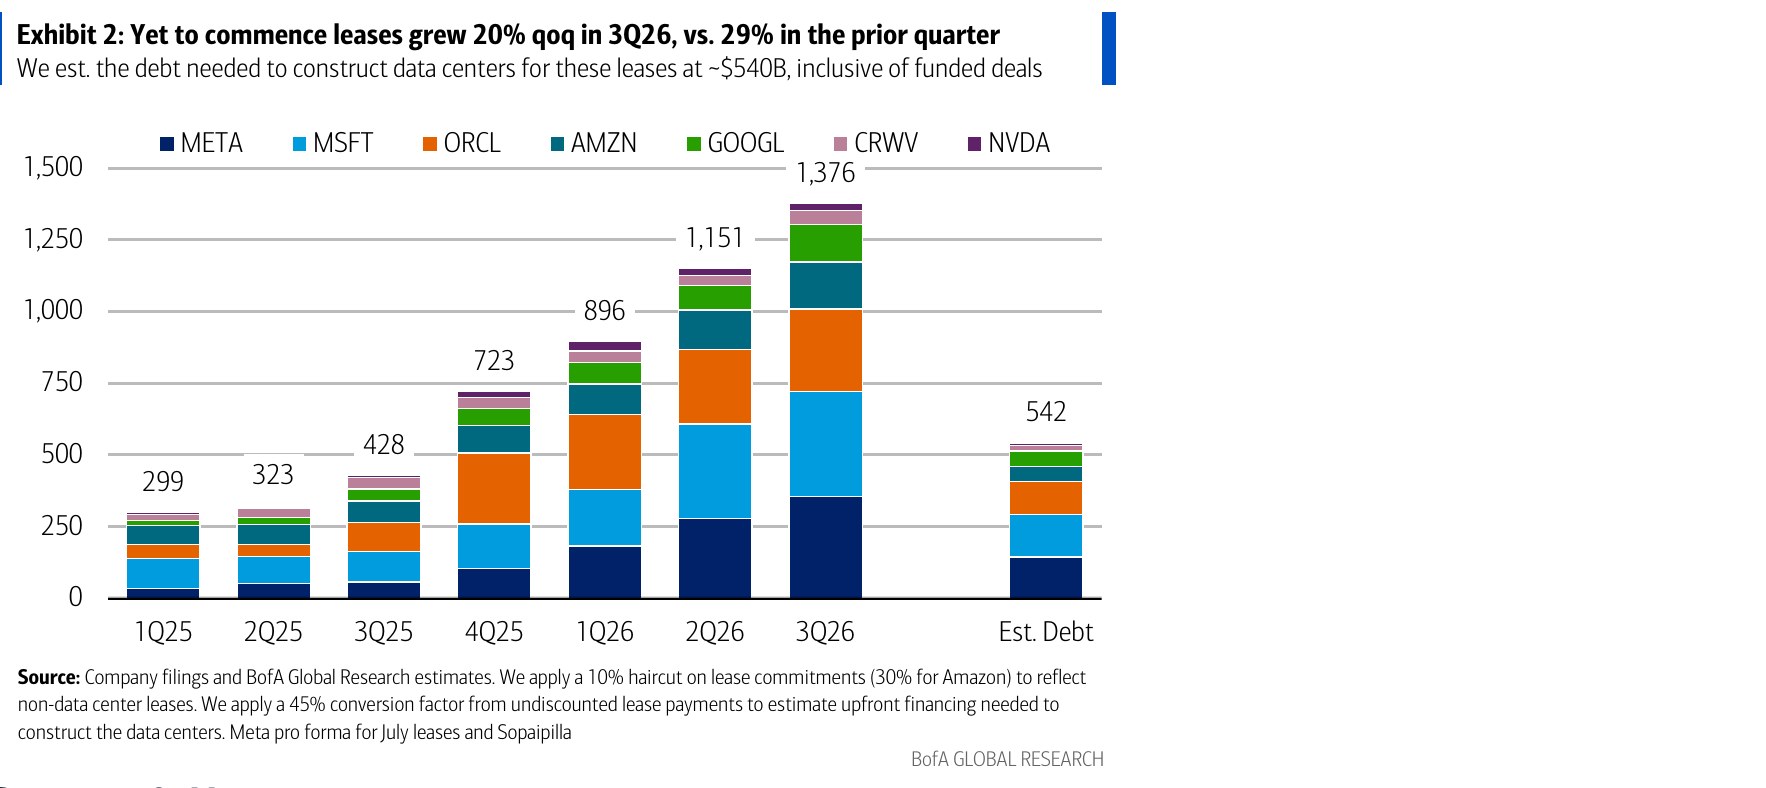
- 美银把微软、谷歌、亚马逊、Meta、甲骨文五家 2027 年发债预测从 2550 亿美元调到 2600 亿美元,2028 年从 1350 亿调到 1650 亿美元。计入供应商融资,两年分别是 3250 亿和 2000 亿美元。
- 五家 2027 年资本开支预测从 1.1 万亿美元上调到 1.3 万亿美元。并购和股权投资减少、现金不再积累、供应商融资三项,合计让 2027 年发债需求减少 2500 亿美元以上。
- 供应商融资、客户预付、租赁等方式让资产负债表更复杂、更难比较。五家债券利差相对同评级债券仍偏宽,美银偏好甲骨文和谷歌,两者评级都是超配。
核心结论:发债略增,资本开支和抵消项都在增加
美银 2026 年 11 月 17 日发布这份高等级信用研究报告,主要作者是 Tom Curcuruto 和 Camden Smith。报告研究五家超大规模云厂商的债券供给:微软、谷歌母公司 Alphabet、亚马逊、Meta 和甲骨文。下文把这五家合称「五家」。
美银把五家 2027 年发债预测从 2550 亿美元小幅调到 2600 亿美元,把 2028 年预测从 1350 亿美元调到 1650 亿美元。
最大的变化是资本开支:美银把 2027 年资本开支预测从 1.1 万亿美元上调到 1.3 万亿美元。另外两种资金来源部分抵消了这一点:一是发股票(Meta、甲骨文),二是供应商融资(甲骨文、亚马逊)。
计入供应商融资后,美银预计 2027 年和 2028 年的发债规模是 3250 亿美元和 2000 亿美元。美银说,供应商融资的形式还不清楚:它可能变成公开市场债券,也可能由供应商或银行直接持有。
资金来源和用途的结构在变化。资本开支更高,但并购和股权投资减少、现金不再积累、供应商融资三项合计抵消了 2500 亿美元以上的 2027 年发债需求。美银认为,在其他条件不变时,这对信用利差有利。
作为对比,美银预计五家 2027 年扣除分红后的自由现金流合计为负 2500 亿美元。
供应商融资、自带硬件、GPU 融资、客户预付和租赁用得越来越多。美银说,这让资产负债表更复杂,各家公司之间、公司和一致预期之间都更难比较。
五家的信用利差相对同评级债券仍偏宽。美银偏好甲骨文和谷歌,评级都是超配。
发债预测:2027 年 2600 亿美元,2028 年 1650 亿美元
美银列出调整预测的三个原因:
- 亚马逊发债时间后移。美银原来预计亚马逊会把一季度的发债提前到 2026 年四季度,但亚马逊在 2026 年三季度动用了 175 亿美元的定期贷款。所以美银把这部分发债移到 2027 年。
- 资本开支预测上调。五家 2027 年总资本开支预测从 1.1 万亿美元上调到 1.3 万亿美元。
- 计入替代资金来源。一是发股票(Meta、甲骨文和谷歌剩余的按市价增发),二是供应商融资(甲骨文、亚马逊)。
按公司看,美银把截至 2028 年的累计发债预测调高了三家:微软加 250 亿美元,Meta 加 150 亿美元,亚马逊加 70 亿美元(不含供应商融资)。调低了两家:谷歌减 70 亿美元,甲骨文减 200 亿美元(不含供应商融资)。
美银预计 2027 年每季度发债 600 亿—700 亿美元,节奏比较均匀。亚马逊和谷歌多在一季度和三季度发,Meta 和微软多在二季度和四季度发。甲骨文可能在年中发债,用于偿还到期债务,也可能发非美元债券或定期贷款。
供应商融资
亚马逊 10-Q 文件披露了一项供应商融资贷款安排:2027 年一季度到 2028 年三季度,最多 800 亿美元,用于购买技术基础设施资产,有担保,期限 5 年,计入长期债务。美银把这 800 亿美元计入预测。
甲骨文在投资者日提出了替代融资方案。美银假设其中有 190 亿美元是供应商融资。甲骨文预计,这个方案会减少新增债券的需要,近期 100 亿美元的债券之后不必再多发。
这个发债预测不包括可能出现的数据中心项目发债,也不包括 GPU 抵押债务。原文提到,租赁承诺本季又环比增长 20%。
租赁承诺:待开始租赁增至 1.4 万亿美元
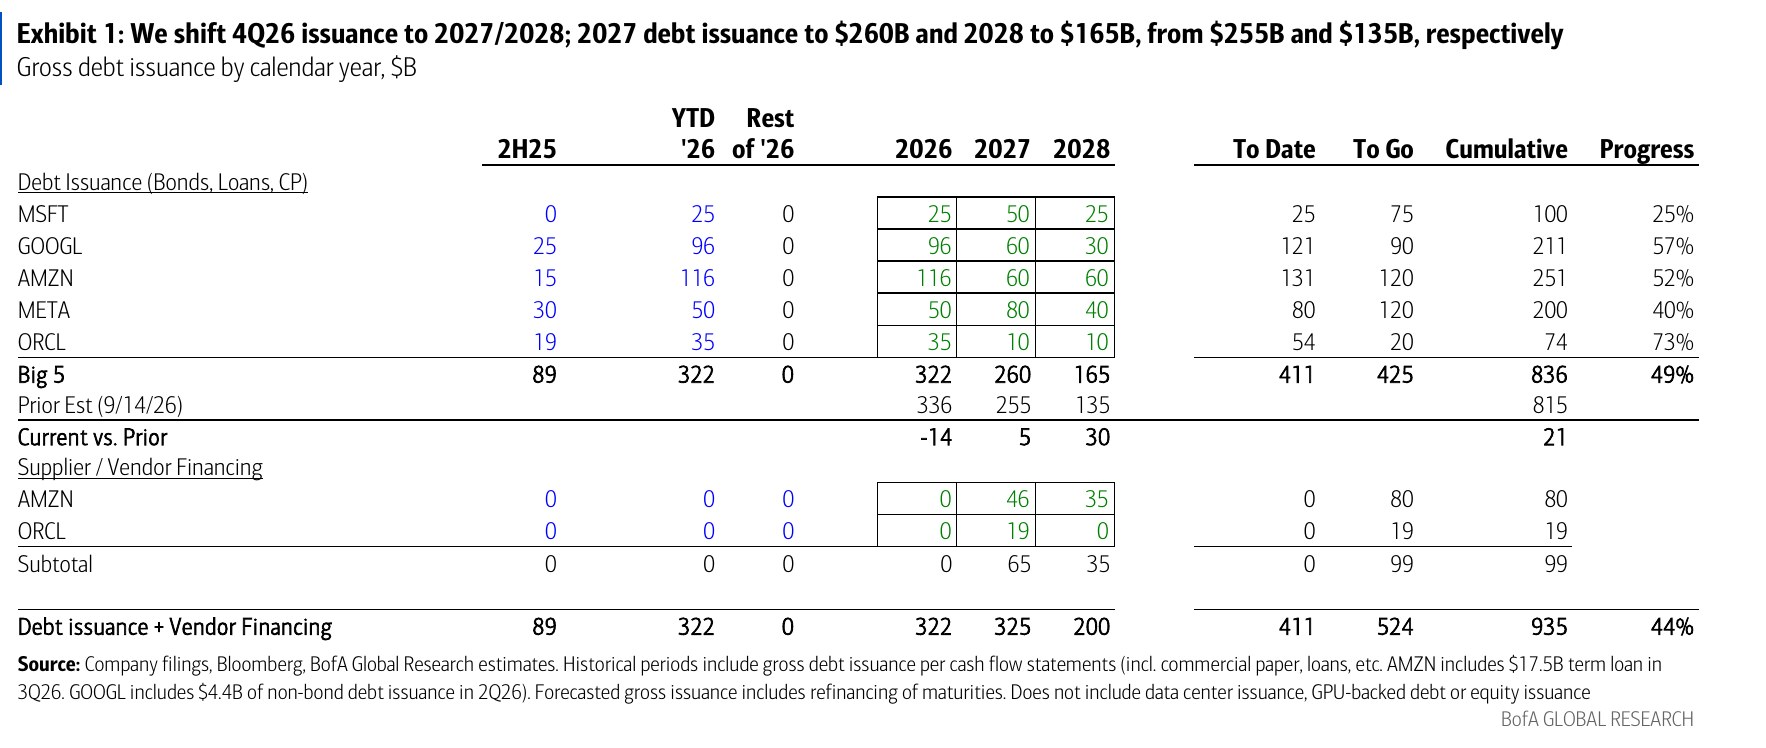
待开始租赁承诺主要对应未来的数据中心。三季度这个数字环比增长 20%,达到 1.4 万亿美元。增速比二季度的 29% 慢。
美银用自己的方法,把未折现的租赁承诺换算成建设这些数据中心需要的债务资金。结果是 5400 亿美元,其中约 2800 亿美元已经到位,包括贷款、投资级债券、高收益债券和资产支持证券。
剩下约 2600 亿美元还需要筹资。美银假设这部分在未来两年完成,每年约 1300 亿美元,与 2025 年和 2026 年相近。
美银假设每吉瓦(GW)需要 130 亿—150 亿美元的债务资金建设。按此推算,5400 亿美元对应约 35—40 吉瓦在建的数据中心算力,其中 17—20 吉瓦还没有融资。
这只是云厂商租用的那部分算力,不包括云厂商自己拥有的数据中心。图中租赁承诺扣除了 10% 的非数据中心租赁(亚马逊扣 30%),再按 45% 的系数把未折现租金换算成前期建设资金。
资金来源与用途:2500 亿美元以上的抵消项
资本开支增加,但有三项因素部分抵消:
- 并购和股权投资减少。2026 年至今这类支出是 1250 亿美元。
- 现金不再积累。2026 年至今现金增加 410 亿美元,2025 年年中以来增加 1380 亿美元。因为四季度发行股票,2026 年全年预计增加 900 亿美元。美银预计以后不再积累现金。
- 供应商融资。预计 2027 年 650 亿美元,来自亚马逊和甲骨文。
三项合计让 2027 年发债需求减少 2500 亿美元以上。部分抵消这个好处的是,以后发股票可能变少:三家云厂商已经宣布或完成发股,2026 年完成的发行加 2027—2028 年按市价增发计划中的少量发行,估计合计 1400 亿美元。
下面四张图是五家合计的资金用途(左柱)和来源(右柱)。
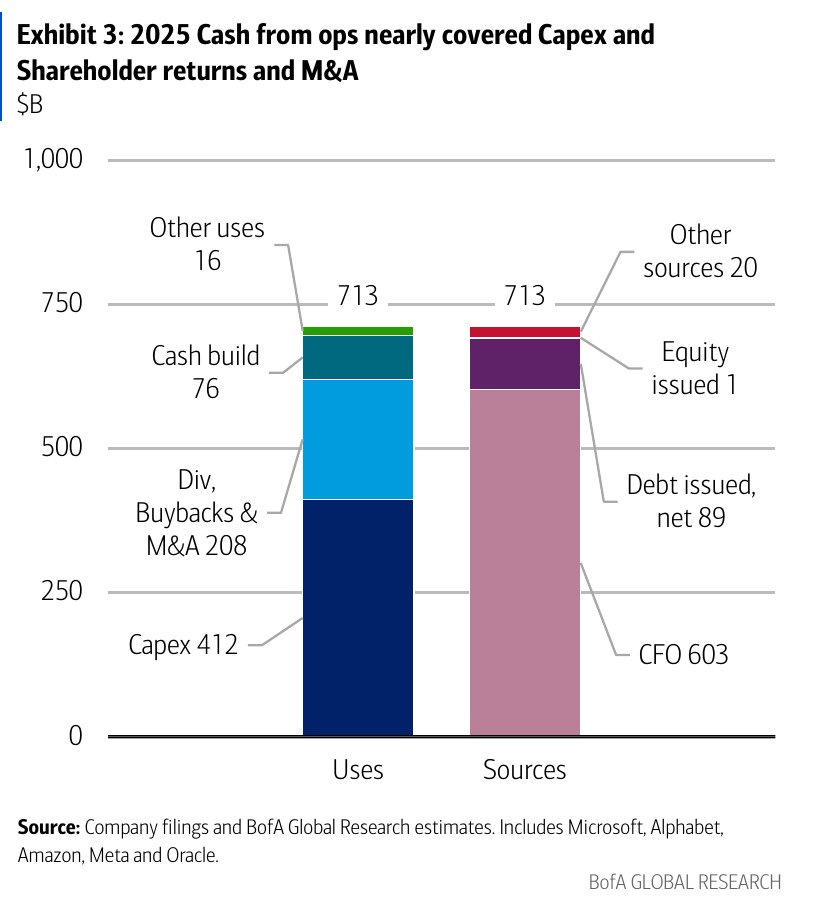
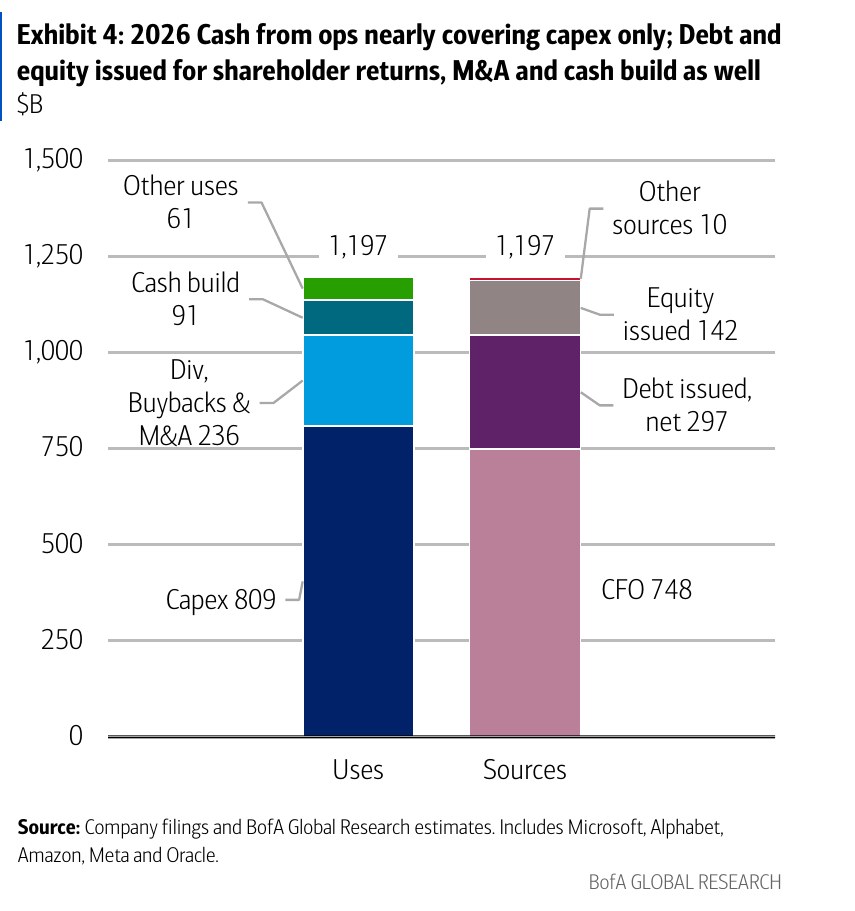
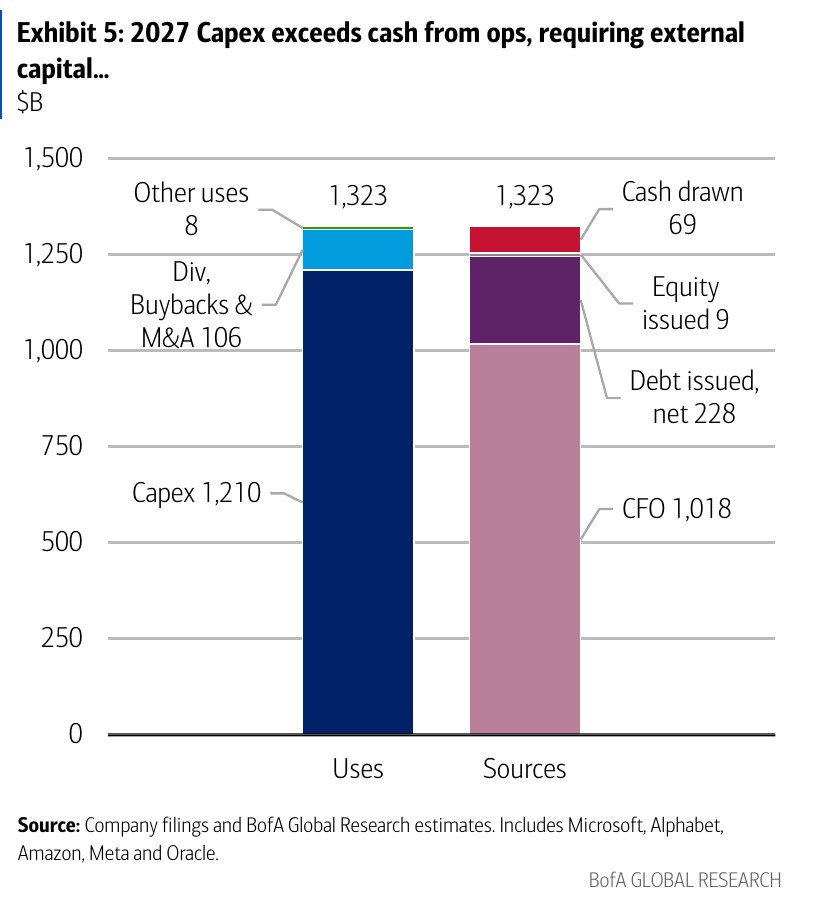
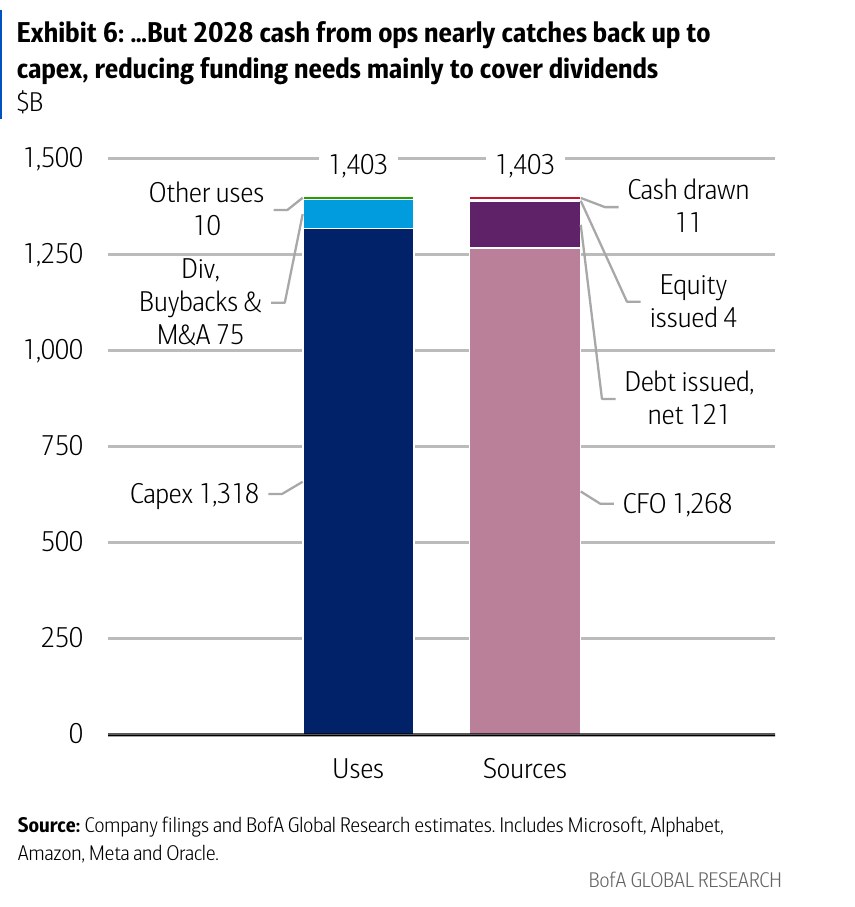
资本开支上调,四种融资方式的会计处理不同
美银把 2027 年和 2028 年的总资本开支预测上调到 1.3 万亿美元和 1.4 万亿美元。原来的报表资本开支预测是 1.1 万亿美元和 1.2 万亿美元。
2027 年总资本开支比 2026 年增长 58%。2026 年比 2025 年增长 86%。
新的报表资本开支预测只比原预测略高。原因是云厂商在用多种替代融资方式,每种方式的会计处理不同。美银用简化假设把它们放进模型。
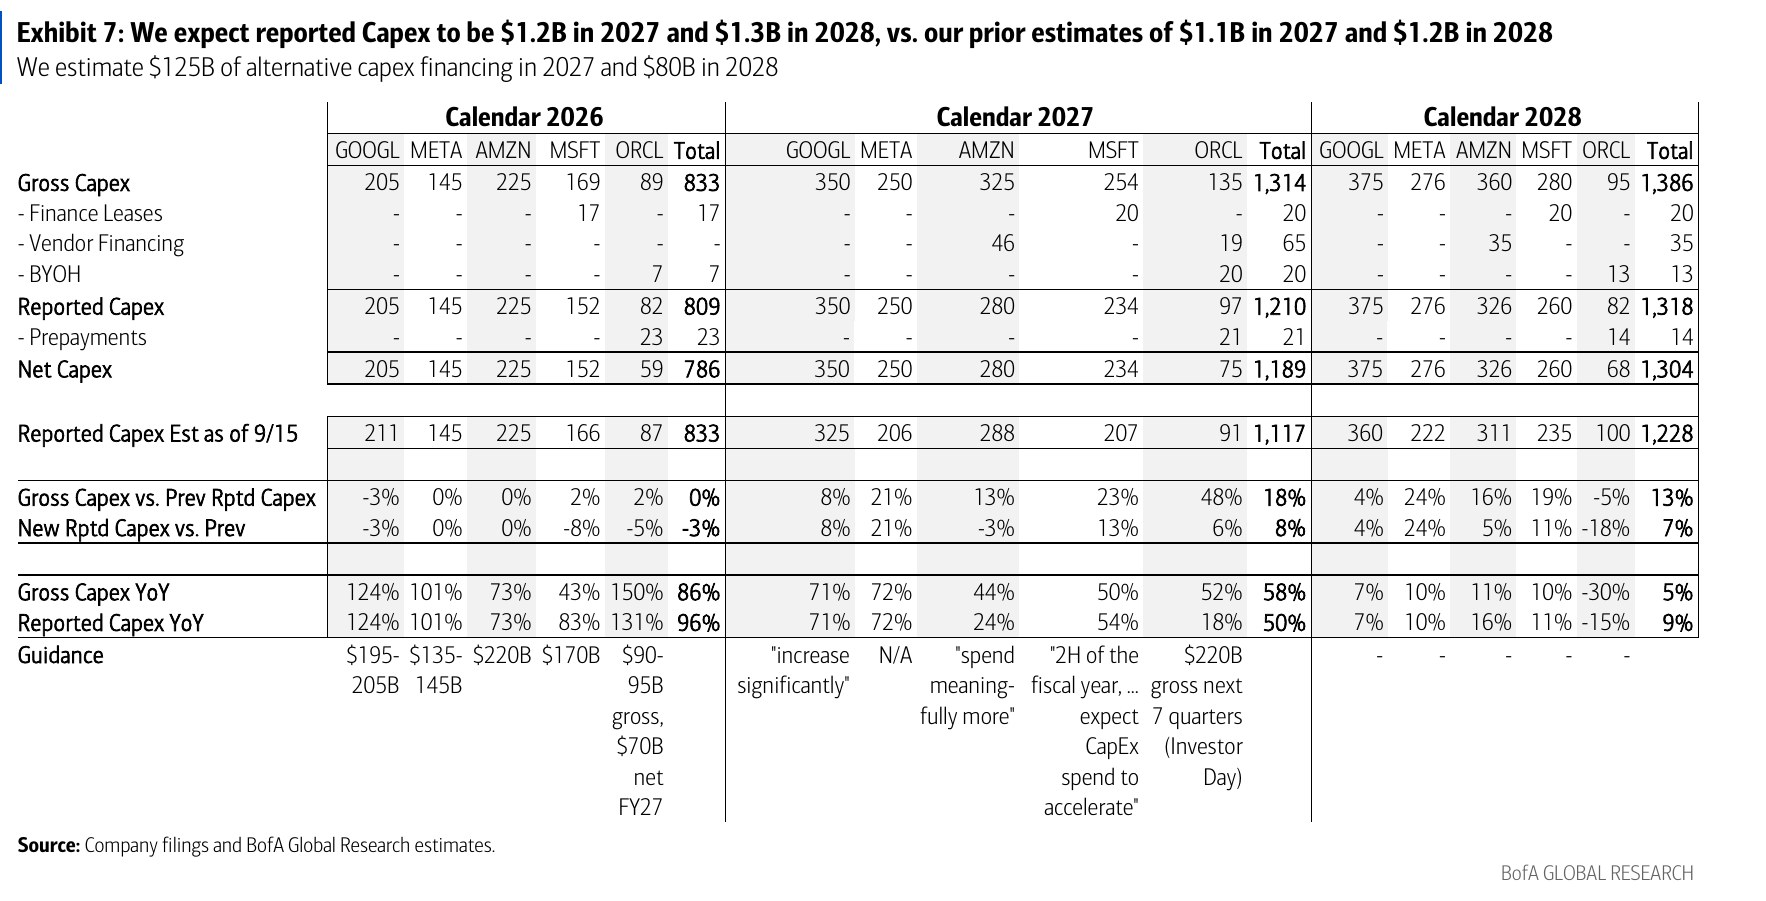
四种方式对报表的影响如下:
- 供应商融资:设备入账为固定资产,同时增加一笔融资负债,开始时没有现金流,也就不计入资本开支和发债。以后偿还的本金计入筹资现金流,不在自由现金流里。
- 自带硬件:客户自带设备,开始时和以后都不影响固定资产、负债或资本开支,但收入可能更少。
- 客户预付:云厂商先用资本开支买设备,客户几乎同时预付设备款,增加递延收入负债。经营现金流和资本开支同时增加,自由现金流不变。以后收入按进度确认,但这部分收入没有新现金流入,所以未来的自由现金流更低。
- 融资租赁:开始时增加使用权资产和租赁负债,不影响现金流和资本开支。以后利息计入利息费用,本金计入筹资现金流,不在自由现金流里。
中期选举对资本开支的影响
美银预计,即使数据中心建设出现延误,中期选举结果短期内也不会影响资本开支。云厂商看好 AI 投资回报,一直在积极建设。美银认为,政治阻力不足以让它们放弃增长和投资计划。
美银预计,云厂商和 AI 公司会与州长、议员和地方官员协商,在改善社区和处理环境问题上找到解决办法。
采购义务在增加,所以短期内云厂商大幅削减资本开支的空间有限。美银认为,资本开支增速放缓从信用角度可能是好事,但突然的变化可能带来意外后果。
相对价值:偏好甲骨文和谷歌
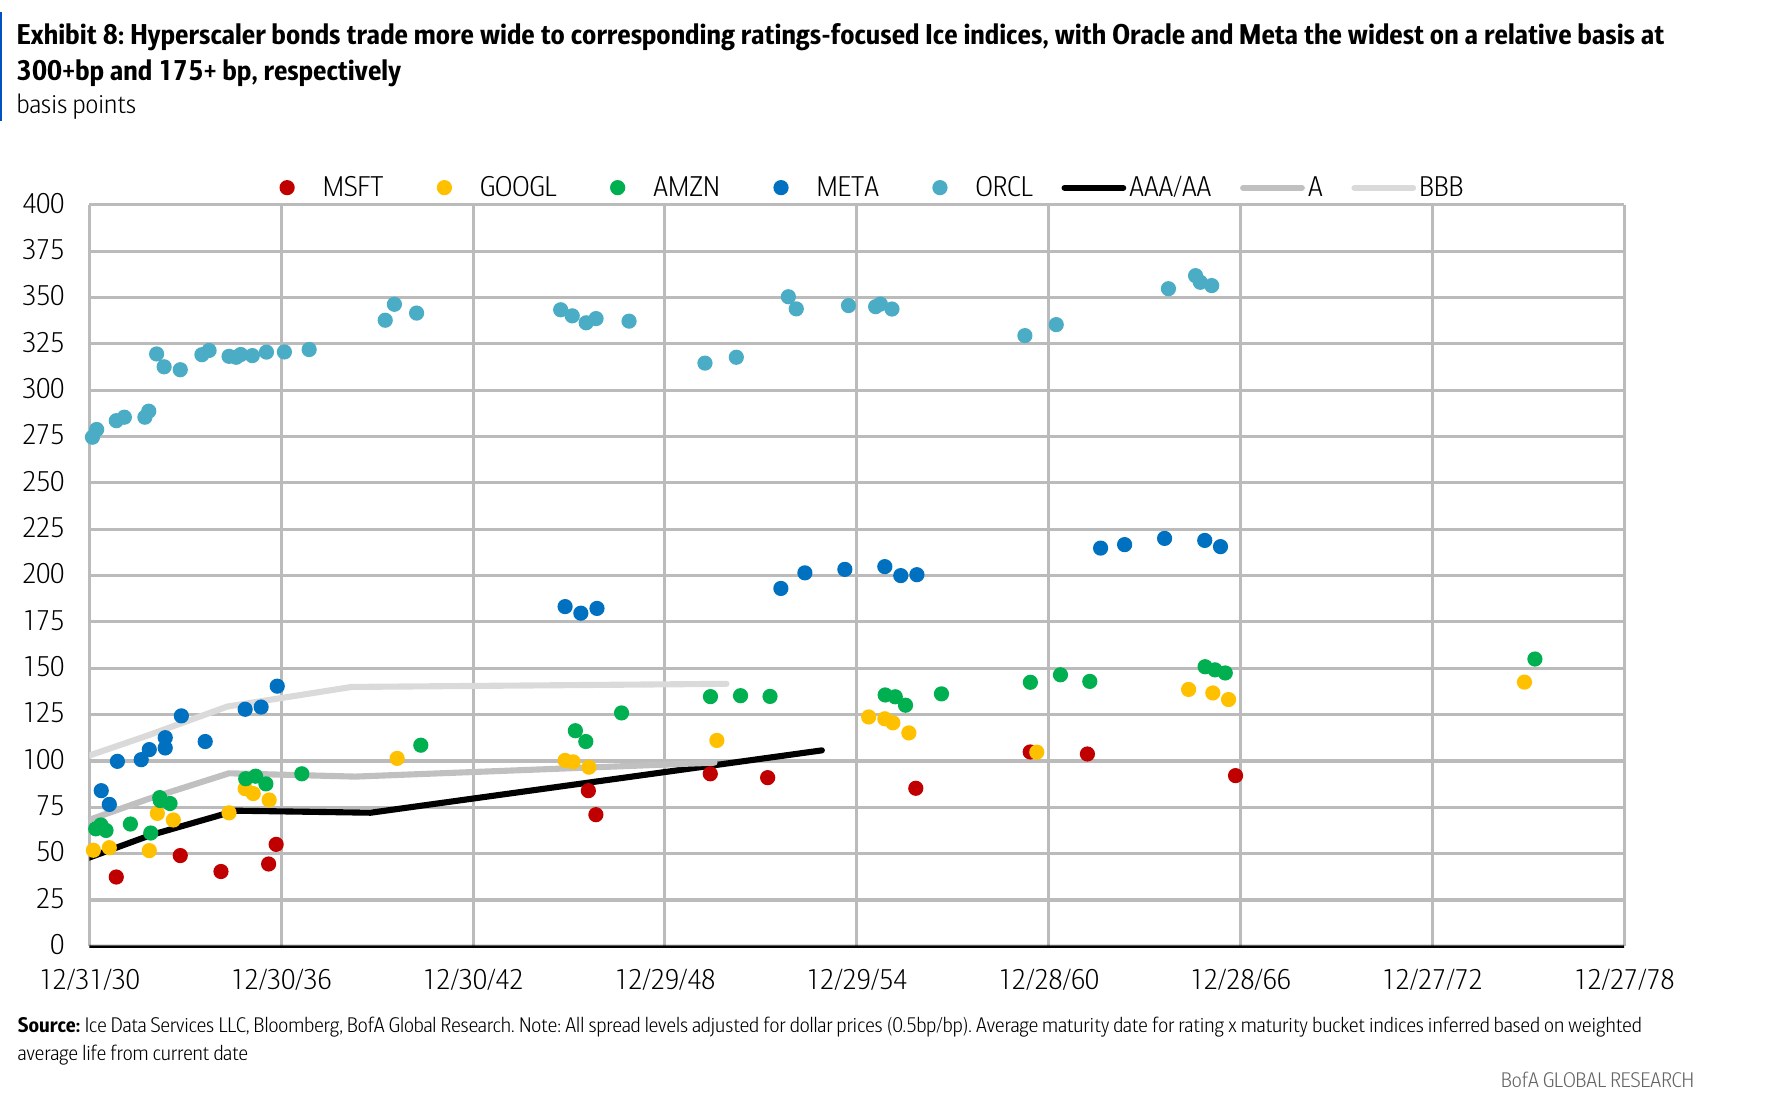
五家的债券利差相对同评级债券仍偏宽。美银的 2027—2028 年发债预测变化不大,这本应对利差有利。但其中一部分来自越来越复杂的替代融资渠道,例如供应商融资。
美银说,过去多次出现过这种情况:相邻或关联结构的债券供给,例如带担保或残值支持的数据中心债和 GPU 抵押债,可能限制利差收窄的空间,或让利差进一步走宽、波动加大。
因此美银偏好两家,评级都是超配:
- 甲骨文:投资者日之后,加上近期发债和发股,融资路线更清楚;它的表现取决于执行。
- 谷歌:各项业务的 AI 变现机会更广,也可能在资金避险时受益。
催化因素
四季度至今五家已发债 710 亿美元。美银说,催化因素仍然很多,可能带来更多波动:
- 亚马逊是否还会发债;
- 数据中心的许可和项目进展能否恢复,特别是在得克萨斯州和新墨西哥州;
- 英伟达、博通、甲骨文等非常规时间的财报,以及英伟达 CEO 的遴选;
- GPU 融资的进展;
- 评级机构的动作:标普已把 Meta 的展望改为负面,评级 AA-;
- 云厂商在 1 月底到 2 月给出的 2027 年资本开支指引。
五家的评级理由
- 谷歌(超配):资产负债表强,收入多元,各业务都有 AI 整合和变现潜力,融资策略相对保守,包括发股。美银认为,6 月发股说明它比同行更早重视资产负债表;如果 AI 建设不及预期,其他业务的现金流也能支撑债务。
- 亚马逊(标配):美银认为债券定价合理。自由现金流较弱、零售业务利润率薄;但资产负债表强、收入多元、过去建设 AWS 的资本使用成功,也没有分红和回购。800 亿美元的供应商融资安排可能缓解部分利差压力,尤其是在长端。
- Meta(标配):美银认为利差合理反映了风险和回报。一边是资产负债表和盈利能力强;另一边是过去的资本建设成绩不一(如元宇宙和 Reality Labs)、AI 变现有不确定性、几乎全部收入来自应用广告、还有诉讼。美银说,虽然计划发股约 1000 亿美元,但 Meta 明确提出「保持正的净债务」,财务政策比同行更激进。
- 微软(标配):微软是唯一一家 AAA 评级的云厂商,资产负债表目前最强。但它的债券比苹果 30 年期债券宽很多,反映可能的发债和尚在形成的 AI 战略。美银预计截至 2028 年微软发债 1000 亿美元(含已发 250 亿美元),比同行少但仍不小。它持有 OpenAI 24% 股权的长期安排也不确定。
- 甲骨文(超配):甲骨文对资本开支、自由现金流、融资和杠杆的短期和长期计划更清楚,近几次财报执行良好,还提前完成了发股计划。它的 30 年期债券利差仍明显宽于 15 年以上 BBB 指数,说明随着 IaaS 收入上升,执行很关键。
资本开支和融资需求高于预期、AI 变现不及预期、评级机构下调评级。谷歌另列采购义务和承诺加速增长(尤其在 AI 需求转弱时);甲骨文另列 AI 基础设施扩张执行不力、交易对手风险和软件业务表现不佳。
模型调整:报表资本开支上调 7%—8%
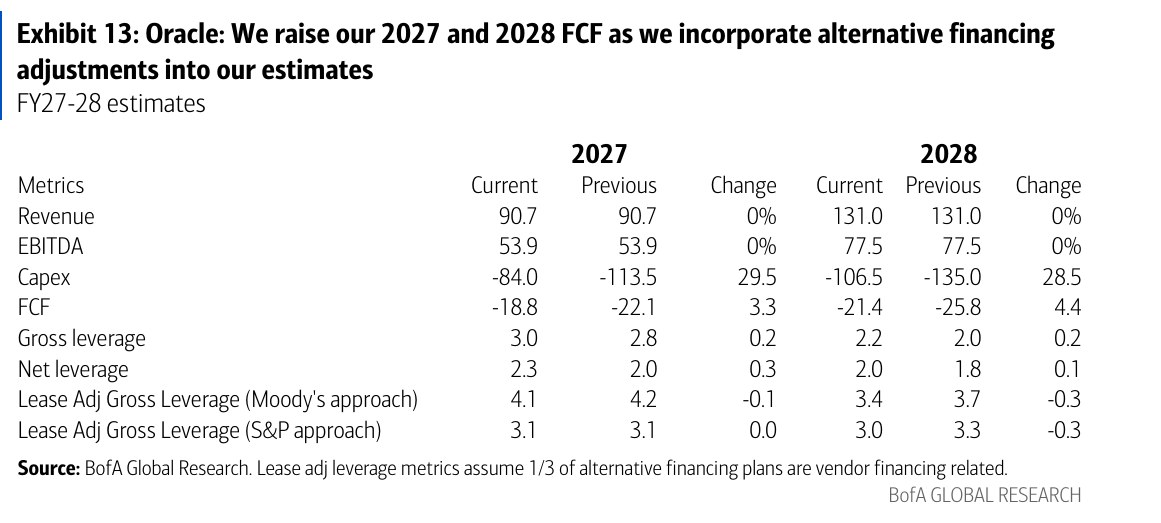
美银按三季度业绩和指引更新了模型,并按第 05 节的会计处理放入客户合同。
平均来看,美银小幅上调收入和 EBITDA 预测,把报表资本开支上调 7%—8%,自由现金流相应下调。杠杆率 2026 年上升 0.1 倍,2027 年上升 0.2 倍。
美银下调了亚马逊的资本开支预测,主要因为供应商融资的会计处理:用债务换设备,不涉及现金。
甲骨文的模型把一部分客户预付改成供应商融资和自带硬件。客户预付减少使经营现金流下降,但资本开支降得更多,所以自由现金流净增加。
其他四家的自由现金流预测调整如下(十亿美元):
| 公司 | 年度 | 资本开支(新) | 自由现金流(新) | 自由现金流(原) |
|---|---|---|---|---|
| 亚马逊 | 2026 | -225.0 | -67.1 | -57.8 |
| 亚马逊 | 2027 | -279.5 | -31.1 | -46.7 |
| 微软 | 2027 财年 | -199.4 | 25.4 | 12.7 |
| 微软 | 2028 财年 | -250.0 | 18.2 | 39.5 |
| 谷歌 | 2026 | -205.0 | -23.9 | -4.5 |
| 谷歌 | 2027 | -350.0 | -66.8 | -41.0 |
| Meta | 2026 | -145.0 | -8.2 | -11.5 |
| Meta | 2027 | -250.0 | -72.8 | -36.9 |
亚马逊下调 2026 年、上调 2027 年自由现金流预测,后者是因为计入供应商融资。微软上调 2027 财年、下调 2028 财年。谷歌两年都下调,2026 年因为营运资本更弱,2027 年因为资本开支更高。Meta 上调 2026 年、下调 2027 年。
附录:AI 相关发债
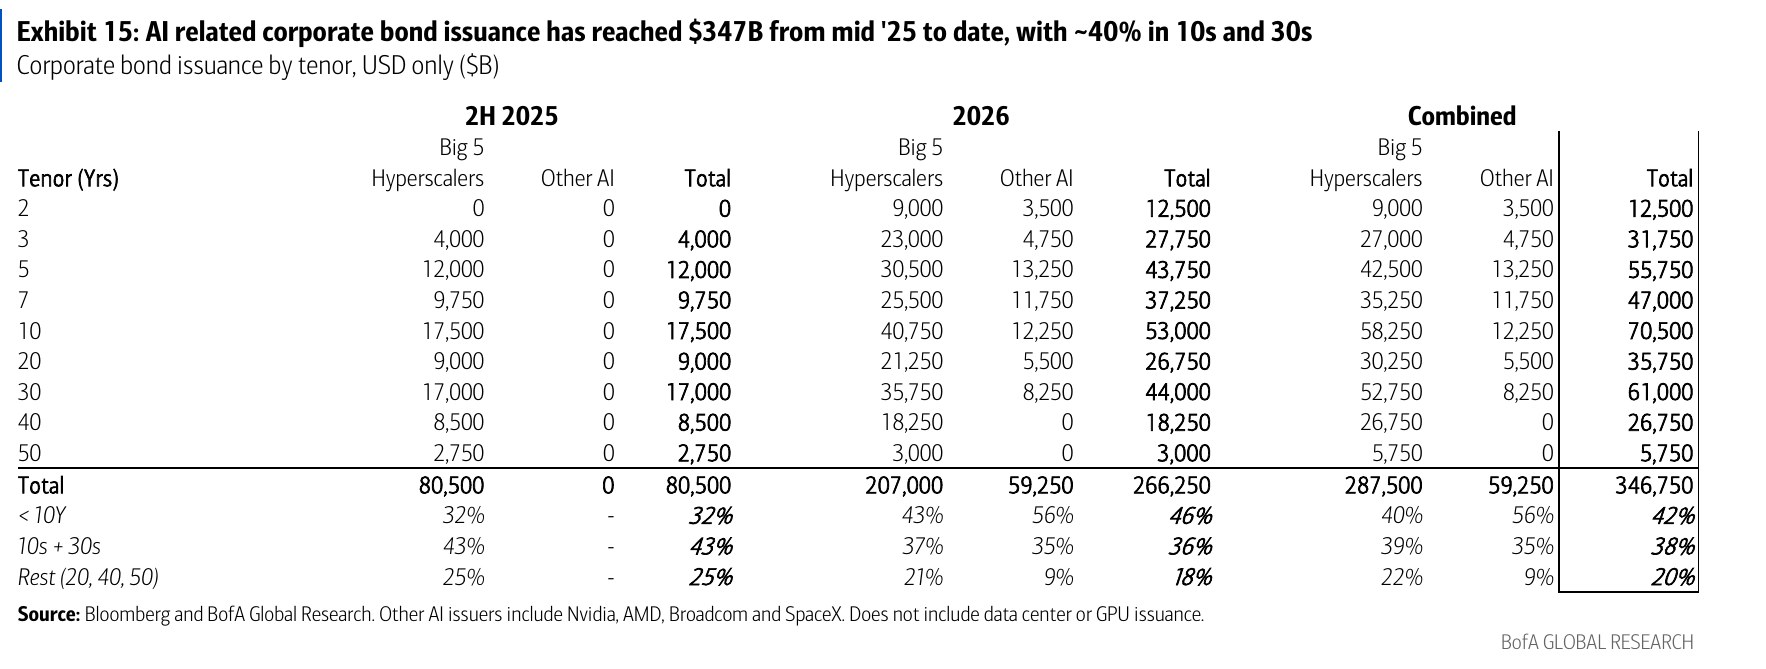
2025 年下半年以来,AI 相关债券发行合计 5168 亿美元。其中五家 3877 亿美元,其他 AI 公司 593 亿美元,投资级数据中心发债 699 亿美元。其他 AI 公司包括英伟达、AMD、博通和 SpaceX。
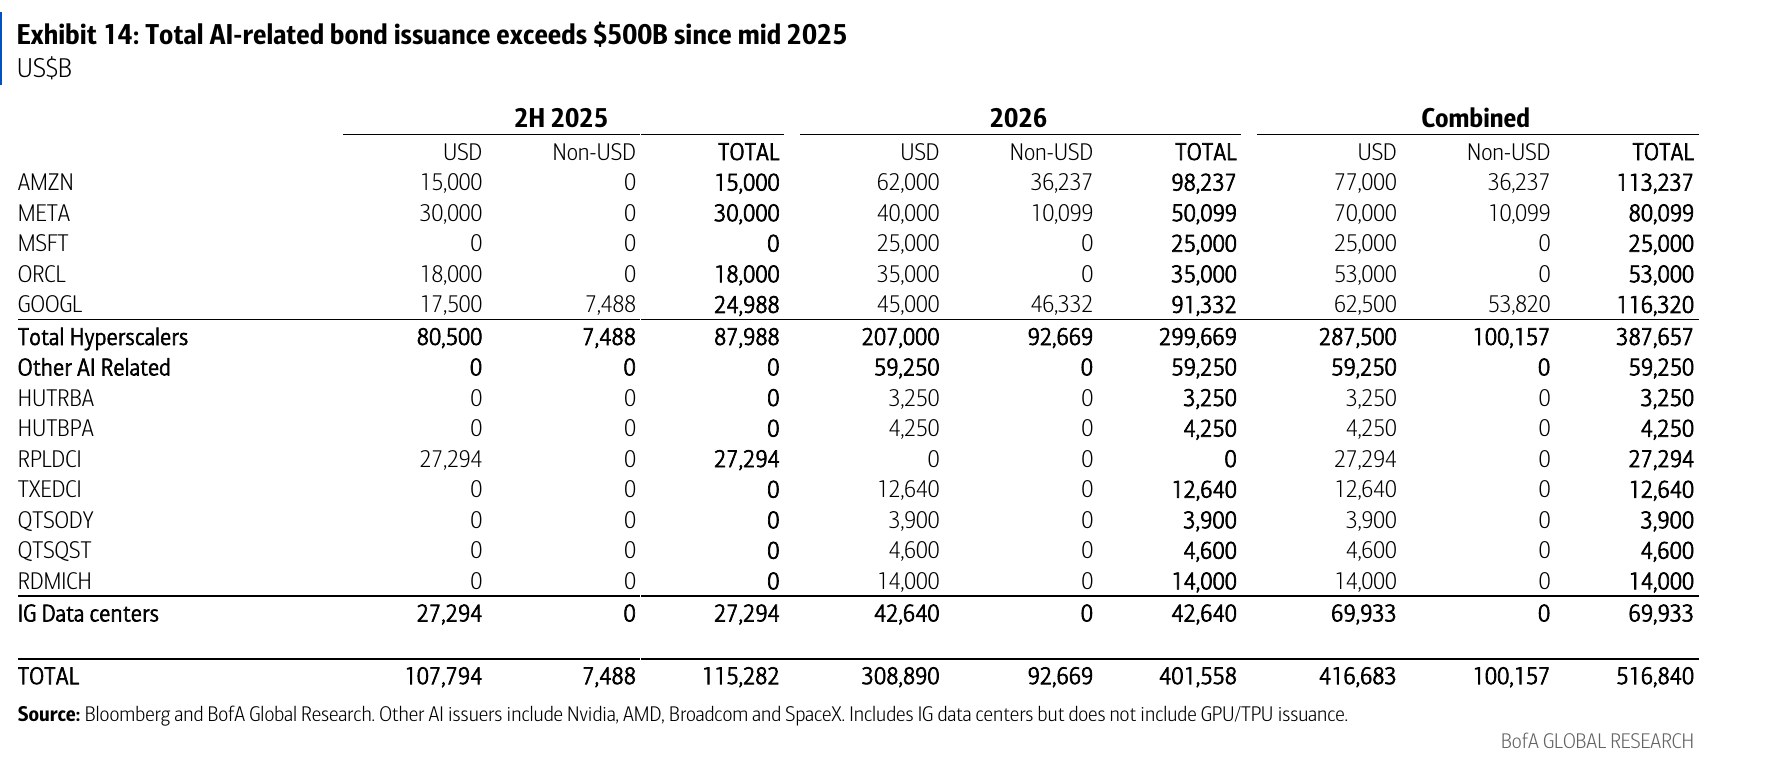
只看美元公司债,AI 相关发行 2025 年年中至今达到 3468 亿美元,约 40% 是 10 年期和 30 年期。
这 4 篇分别讲云厂商资本开支的规模和回报、英伟达的信用视角,以及 GPU 租赁兜底,对应本篇的资本开支、利差和 GPU 抵押债务。
- 01大摩:2027 年云资本开支共识 1.2 万亿美元仍偏低同一组公司的资本开支预测这篇是大摩对云厂商 2027 年资本开支的跟踪,本篇第 05 节美银把同一年的总资本开支预测上调到 1.3 万亿美元。
- 02美银拆三大云厂近 5,000 亿美元资本开支:市场低估回报美银的股票研究视角这篇是美银从投资回报角度看云厂商资本开支,本篇是美银信用研究从发债和利差角度看同一笔支出。
- 03大摩给英伟达股票增持、信用中性:分歧在表外敞口另一份股票与信用并列的研究这篇讨论英伟达的表外敞口和信用评级,与本篇第 01 节说的资产负债表复杂度相关。
- 04SemiAnalysis:英伟达给 GPU 租赁兜底,把卖芯片改成收租本篇「残值支持」「GPU 抵押债务」的具体例子这篇讲英伟达为 GPU 租赁提供兜底的安排,本篇第 06 节提到这类结构的债券供给可能压制利差。
合起来看:云厂商的资本开支越大,资金来源越多样,资产负债表就越难读。
- 五家 2027 年发债预测 2600 亿美元,2028 年 1650 亿美元。
- 计入供应商融资,两年发债分别是 3250 亿和 2000 亿美元。
- 待开始租赁承诺 1.4 万亿美元,对应约 5400 亿美元债务需求。
- 三项抵消因素让 2027 年发债需求减少 2500 亿美元以上。
- 2027 年总资本开支预测上调到 1.3 万亿美元。
- 偏好甲骨文和谷歌,两者评级都是超配。
- 报表资本开支上调 7%—8%,杠杆率小幅上升。
- 2025 年下半年以来 AI 相关债券发行超过 5000 亿美元。